2026年11月21日時点で、年末調整の申告書を出す前に書き間違えた時は勤め先の指示に従って直し、出した後に間違いや出し忘れに気づいた時は勤め先に申し出ます。年末調整が終わった後でも、申告書を出してもらえば、勤め先は翌年1月の源泉徴収票を交付する時まで年末調整の再計算を行うことができ、それより後に控除の漏れに気づいた時は、自分で確定申告をして還付を受けられます(国税庁「令和8年分 年末調整Q&A」問10・問12、タックスアンサー No.2030 還付申告)。
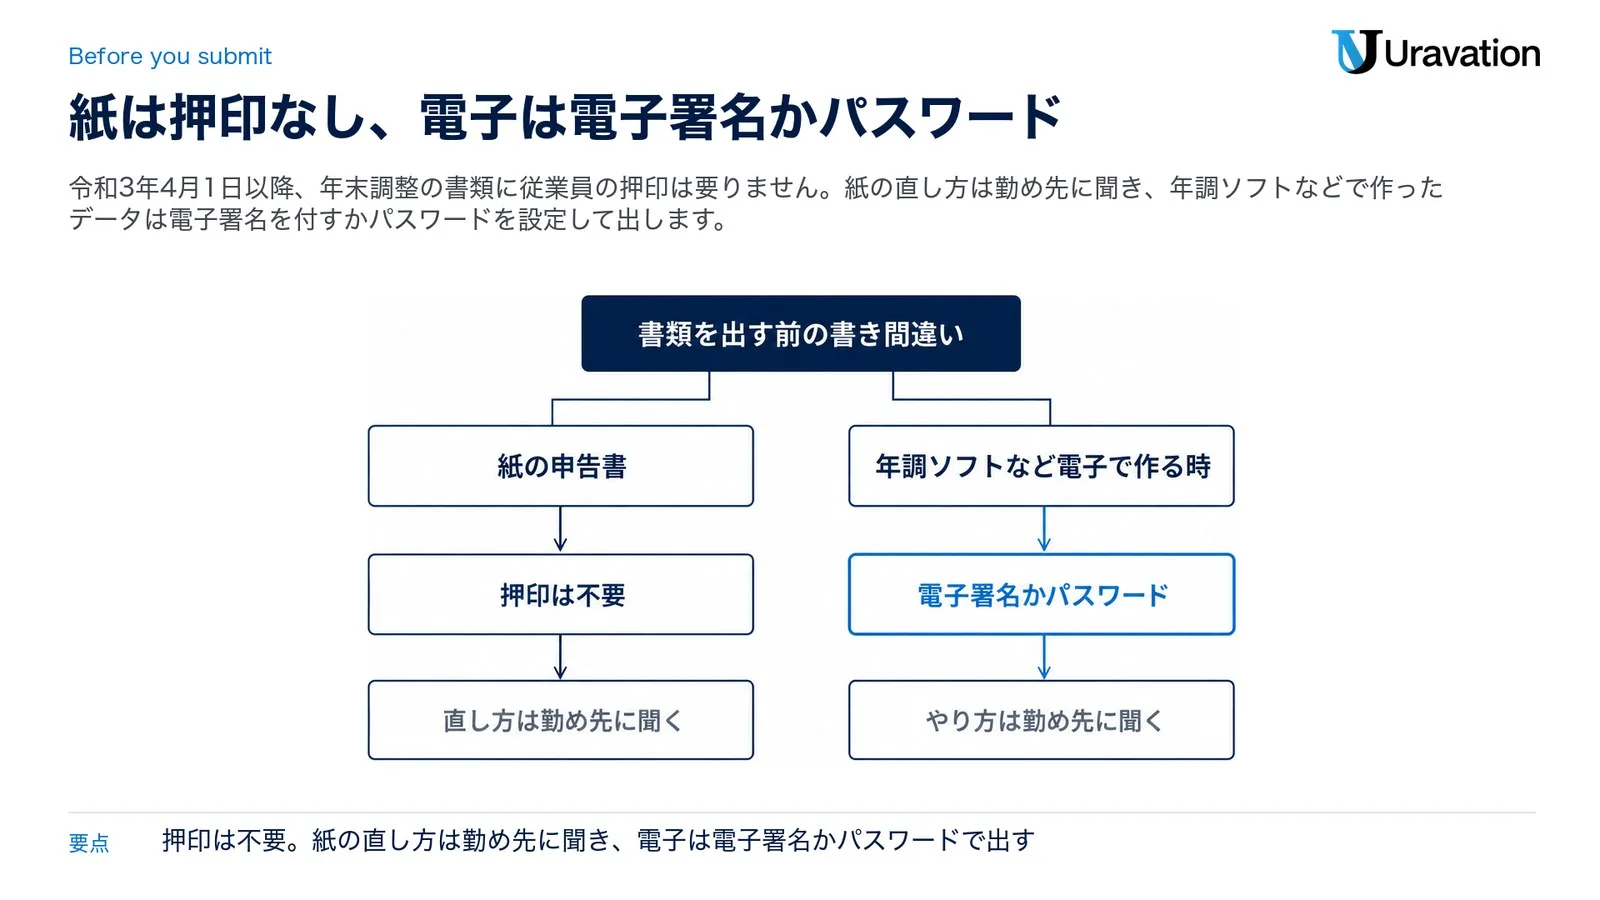
紙の申告書に押印は要りません。令和3年4月1日以降、扶養控除等申告書などの年末調整の書類は、従業員が押印する必要がなくなっています(国税庁「税務署窓口における押印の取扱いについて」、国税庁「令和3年分 年末調整のしかた」4ページ)。一方で、二重線・訂正印・修正液・赤ペンといった紙の直し方は、国税庁の資料で決まりを確かめられませんでした(2026年11月21日時点)。直し方は勤め先の指示に従ってください。
最終更新:2026年11月21日。この記事は国税庁の令和8年分の年末調整の資料(年末調整Q&A・年末調整のしかた)を読んで整理したものです。資料は国税庁と内閣府の公表物です。主な資料は2026年11月18日時点で取得し、一部は2026年11月19日時点で取得しました。個別の判断で迷う時は、勤め先の担当か所轄の税務署、税理士に確かめてください。
いつ気づいたかで直し方が変わる|出す前から源泉徴収票の後まで
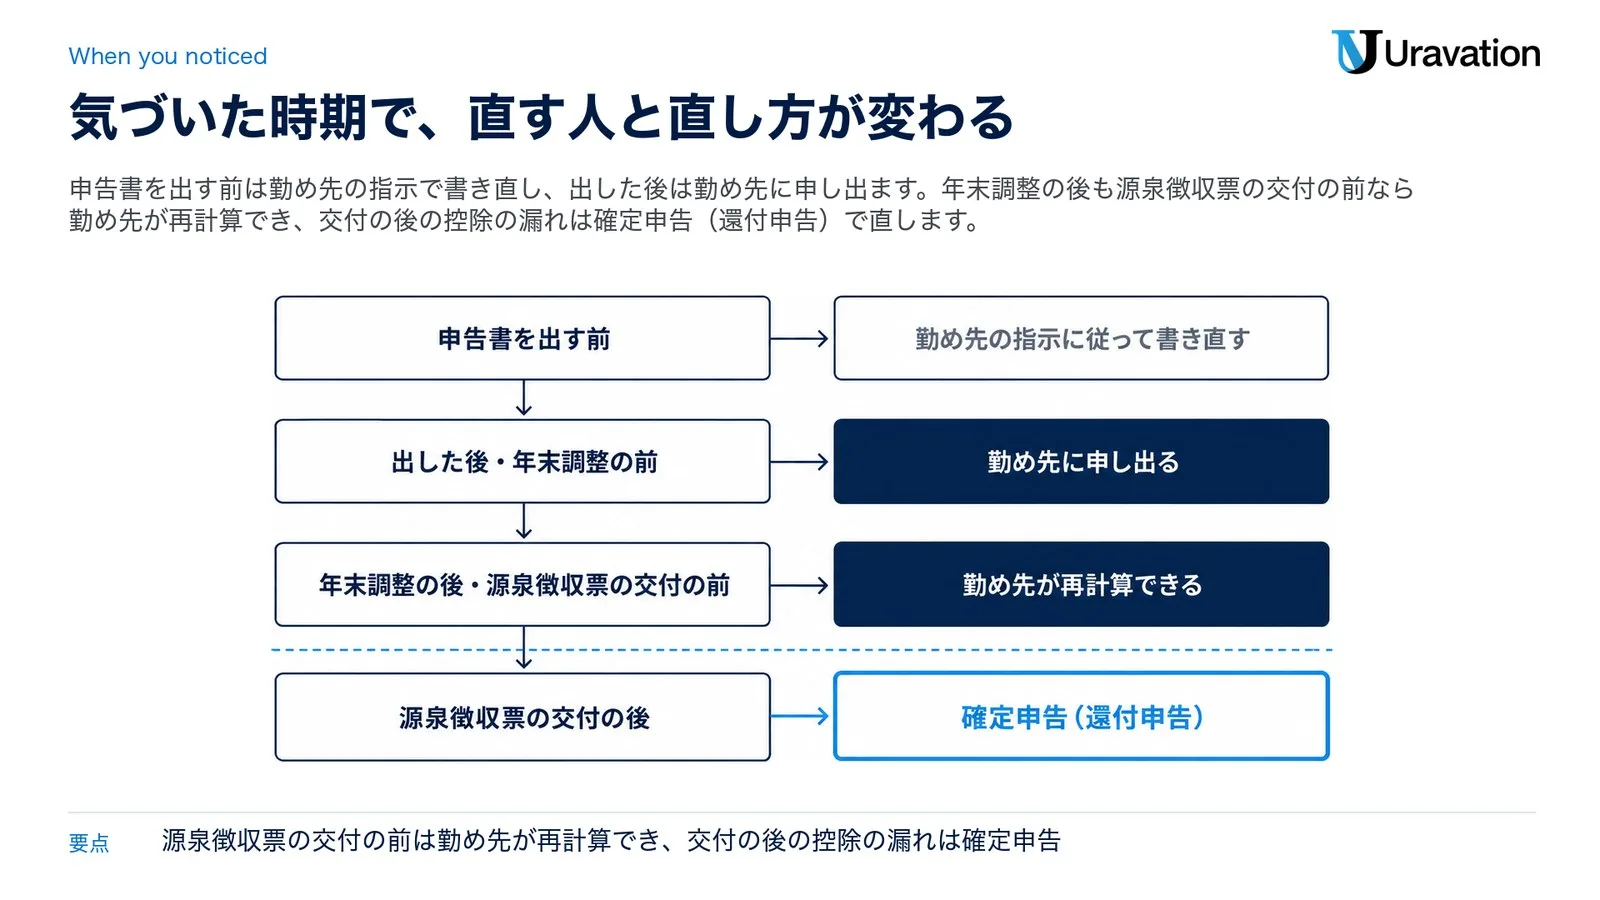
直し方を決めるのは、間違いに気づいた時期です。分かれ目は3つあります。申告書を勤め先に出したか、勤め先が年末調整を終えたか、源泉徴収票が交付されたかです。
| 気づいた時期 | 誰が何をするか | 国税庁の資料 |
|---|---|---|
| 申告書を出す前 | 本人が勤め先の指示に従って書き直します。押印は要りません | 押印の取扱い、令和3年分 年末調整のしかた4ページ |
| 出した後・年末調整の前 | 本人が勤め先に申し出ます。勤め先は誤りがあれば記載内容の訂正を依頼するなどして、正しい控除額で年末調整をします | 年末調整Q&A 問13、年末調整のしかた8〜9ページ |
| 年末調整の後・源泉徴収票の交付の前 | 本人が扶養控除等異動申告書や出し忘れた申告書を出します。勤め先は翌年1月の源泉徴収票を交付する時まで再計算ができます | 年末調整Q&A 問10〜12、年末調整のしかた43ページ |
| 源泉徴収票の交付の後 | 控除の漏れは、本人が確定申告(還付申告)で直します。還付申告書は翌年1月1日から5年間出せます | タックスアンサー No.2030 |
| 控除を受けすぎていたと分かった | 交付の前なら、扶養親族が減った時などは本人が異動申告をし、勤め先はその申告を受けてやり直しをすることができます。保険料の証明書類が期日までに出されなかった時は、やり直しをして不足額を徴収することになります。交付の後は、勤め先の担当と所轄の税務署に確かめます | 年末調整のしかた43ページ⑵・⑸ロ、年末調整を受ける際の注意事項 |
年末調整は、その年最後に給与を払う時に行うのが原則で、通常は12月です(国税庁「令和8年分 年末調整のしかた」6ページ)。一方、控除対象扶養親族に当たるかどうかは「その年の12月31日の現況で判定」します(Q&A 問10)。12月の年末調整の後に控除が変わることがあるのは、このためです。
書類を出す前の書き間違い|紙は勤め先の指示、押印は要らない
出す前なら、直すのは自分の手元の書類だけです。紙に手で書くか、国税庁の年調ソフト(年末調整控除申告書作成用ソフトウェア)などで電子的に作るかで、確かめる点が少し違います。
紙の申告書は押印なし。直し方は勤め先に聞く
国税に関する法令に基づき税務署長等に提出される申告書等(税務関係書類)は、令和3年度税制改正により、令和3年4月1日以降、担保や物納の実印を求める書類など一部を除いて押印を要しないこととされました(国税庁「税務署窓口における押印の取扱いについて」)。基礎控除申告書なども「本来、給与の支払者を経由して税務署長へ提出することになっています」(国税庁の手続の案内)。令和3年分の年末調整のしかたは「扶養控除等申告書などの年末調整の際に使用する書類についても、従業員等に押印をしていただく必要はありません」と書いています(4ページ)。
押印欄のある古い様式を使っても押印は不要で、任意で押しても「押印の有無によって効力に影響が生じるものではありません」とされています(押印の取扱いのページ)。
では、書き間違えた所は二重線で消すのか、訂正印を押すのか、修正液や赤ペンを使ってよいのか。この点は、国税庁の資料で年末調整の申告書の直し方の決まりを確かめられませんでした(2026年11月21日時点)。書き直すか、どう直したかを示すかは、勤め先の指示に従ってください。新しい用紙は、勤め先に聞くか、国税庁の「各種申告書・記載例(扶養控除等申告書など)」のページから令和8年分の様式(入力用のPDFもあります)を取れます。
年調ソフトなど電子で作る時
給与の支払者が一定の要件を満たしている場合、従業員は書面の代わりに、電磁的方法で申告書の記載事項を提供できます(年末調整のしかた8ページの注3)。国税庁の年調ソフトの令和8年分は、令和8年12月1日以後に行われる令和8年分の年末調整に対応しています(年末調整手続の電子化に向けた取組について)。
データで出す時は押印の代わりに、申告書のデータに作成者(従業員)の電子署名を付すか、パスワードを設定して出します(年調ソフトのFAQ問2-14)。年調ソフトを使うかどうかを含め、やり方は勤め先に聞いてください(問5-3)。なお、控除証明書等のデータから自動入力された保険料の金額を後から書き換えると、年調ソフトでは修正を行ったことが分かるようになっています(問1-13)。
出した後に気づいた時|勤め先に申し出て訂正する
申告書を出した後に間違いや書き漏れに気づいたら、まず勤め先の担当に申し出てください。年末調整のしかたは、まだ申告書を出していない人や異動申告をしていない人についても「年末調整を行う時までに申告があれば、その申告に基づいて年末調整を行う」としています(8〜9ページ)。
会社の側が誤りに気づいた時
Q&Aには、会社が先に気づく例が載っています。基礎控除申告書に書かれた給与所得の収入金額より、実際に払った給与等の額の方が多かった。従業員に記載内容を確かめてもらうと、収入金額のほか、「基礎控除の額」欄と、配偶者控除等申告書の「配偶者控除の額(配偶者特別控除の額)」欄にも誤りがあった、という例です(問13)。
答えはこうです。「給与等の支払者は、その従業員の方に「給与所得者の基礎控除申告書」や「給与所得者の配偶者控除等申告書」の記載内容の訂正を依頼するなどして、適正な基礎控除額及び配偶者控除額又は配偶者特別控除額により、年末調整を行ってください。」
収入金額の誤りが控除額の欄にまで及ぶのは、基礎控除の額も配偶者控除の額も、本人の合計所得金額に応じて決まるからです(国税庁「年末調整を受ける際の注意事項」)。会社から訂正を頼まれたら、収入金額だけでなく、同じ紙の控除額の欄も見直しましょう。欄ごとの書き方は令和8年分 基礎控除申告書の書き方にまとめています。
年調ソフトで出した後に気づいた時
年調ソフトのFAQは、提出後に誤りに気づき、訂正が必要な申告書だけを作って出してよいかという質問に、「訂正があった場合の再提出の方法については、勤務先の給与担当者にご確認いただきますようお願いします」と答えています(問5-26・令和8年10月更新)。続けて、年調ソフトでは「すでに提出したデータを訂正し、すべての年末調整申告書データについて提出していただくことにより、各年末調整申告書間のチェックが働きます」とあります。全部のデータを出し直すと申告書どうしのチェックが働く、という説明です。直した1枚だけを出すか、全部を出し直すかは、勤め先の給与担当者に確かめてください。紙で出した時も、出し直し方は勤め先の指示に従ってください。
なお、国税庁は令和8年10月22日に、令和8年分の年調ソフトで、扶養親族等の年齢が23歳未満で「他の所得者の控除対象」を「はい」とし、その人の令和8年分の所得の見積額が62万円超である時に、所得金額調整控除額や生命保険料控除額が「過大となる場合がある」事象を案内しました。この案内では、挙動を修正して令和8年11月中旬頃に再リリースする予定とされ、令和8年11月12日に令和8年分の年調ソフトの正式版が再公開されています(国税庁「令和8年分年調ソフトに関する事象について」、年末調整手続の電子化に向けた取組について)。それより前に作って出した申告書がこの条件に当たる時は、出し直しが要るかを勤め先に確かめてください。
年末調整が終わった後に気づいた時|源泉徴収票の交付までは再計算
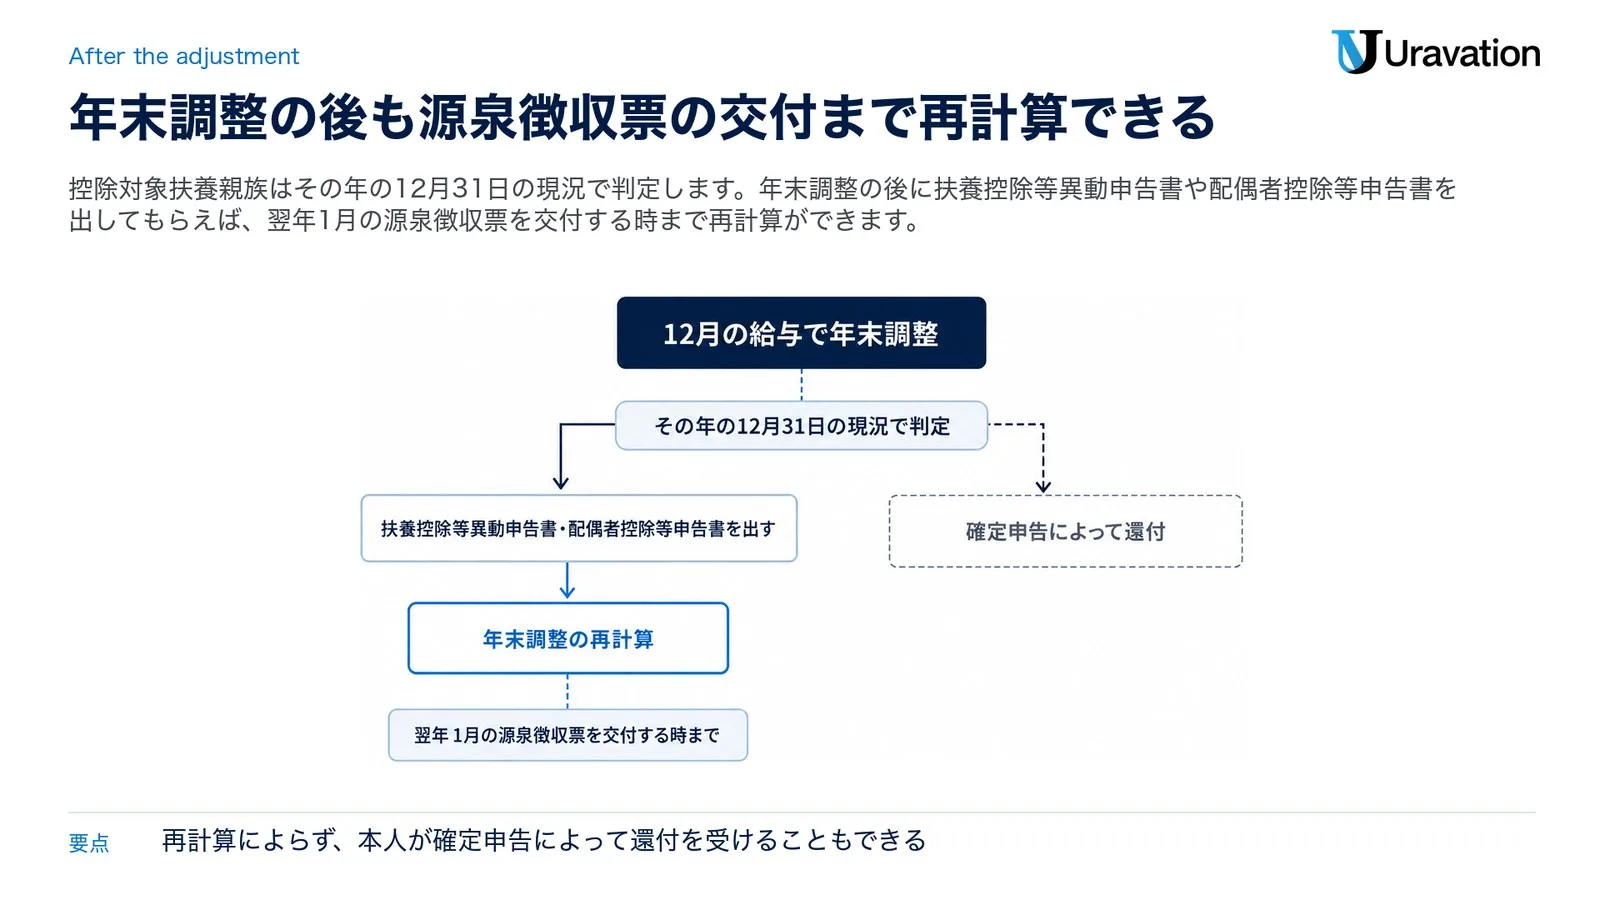
12月の給与で年末調整が終わっていても、あきらめる必要はありません。Q&Aは、年末調整の後に申告書を出してもらえば勤め先が再計算できる例を3つ挙げています(問10〜12)。
扶養親族が増えた(問10)
12月の給与で年末調整を終えた後、同じ月のうちに従業員から、父親が控除対象扶養親族に該当することになったと申出があった例です。控除対象扶養親族に当たるかどうかは、その年の12月31日(令和8年分なら令和8年12月31日)の現況で判定するので、扶養控除を受けられます。そのうえでQ&Aは「「給与所得者の扶養控除等異動申告書」を提出してもらえば、翌年1月の「給与所得の源泉徴収票」を交付する時まで年末調整の再計算を行うことができます」と答えています。
申告書の出し忘れ・年末に生まれた子(問11・問12)
配偶者控除等申告書を出し忘れて年末調整を終えた例でも、後から出してもらえば同じく再計算ができ、基礎控除・特定親族特別控除・保険料控除・所得金額調整控除の申告書も「同様です」(問12の注1)。その年の12月31日に子が生まれた例では、16歳未満の子は扶養控除の対象になりませんが、所得金額調整控除の要件の一つ「年齢23歳未満の扶養親族を有すること」は満たします。給与の収入金額が850万円を超える人で、源泉徴収票を給与の支払者が作成するまでに申出があれば、所得金額調整控除申告書を出して再計算ができます(問11)。
| 年末調整の後に分かったこと | 出す申告書 | 国税庁の資料 |
|---|---|---|
| その年の12月31日までに控除対象扶養親族が増えた | 扶養控除等異動申告書 | Q&A 問10、年末調整のしかた9ページの注1 |
| 配偶者控除等申告書を出し忘れた | 配偶者控除等申告書 | Q&A 問12 |
| 基礎控除・特定親族特別控除・保険料控除・所得金額調整控除の申告書を出し忘れた | それぞれの申告書 | Q&A 問12の(注1) |
| 年末調整の後、その年の12月31日までに子が生まれた(給与の収入金額850万円超) | 所得金額調整控除申告書 | Q&A 問11 |
| 年末調整の後に、その年の生命保険料や地震保険料を払った | 保険料控除申告書 | 年末調整のしかた43ページ⑸イ |
| 住宅借入金等特別控除申告書を出していなかった | 住宅借入金等特別控除申告書 | 年末調整のしかた43ページ⑹ |
Q&Aの問10〜12のどの例でも、「年末調整の再計算によらず」、本人が確定申告によって還付を受けることもできるとしています。勤め先に再計算を頼む道と、自分で確定申告をする道の両方があります。
年の途中で死亡により退職した従業員の年末調整では、相続人に源泉徴収票を交付する時(死亡退職から1月以内)までなら、相続人から配偶者控除等申告書などの提出を受けて計算して差し支えないとされています(問12の注2)。
会社がする再調整の流れ|やり直しができる場面と期限
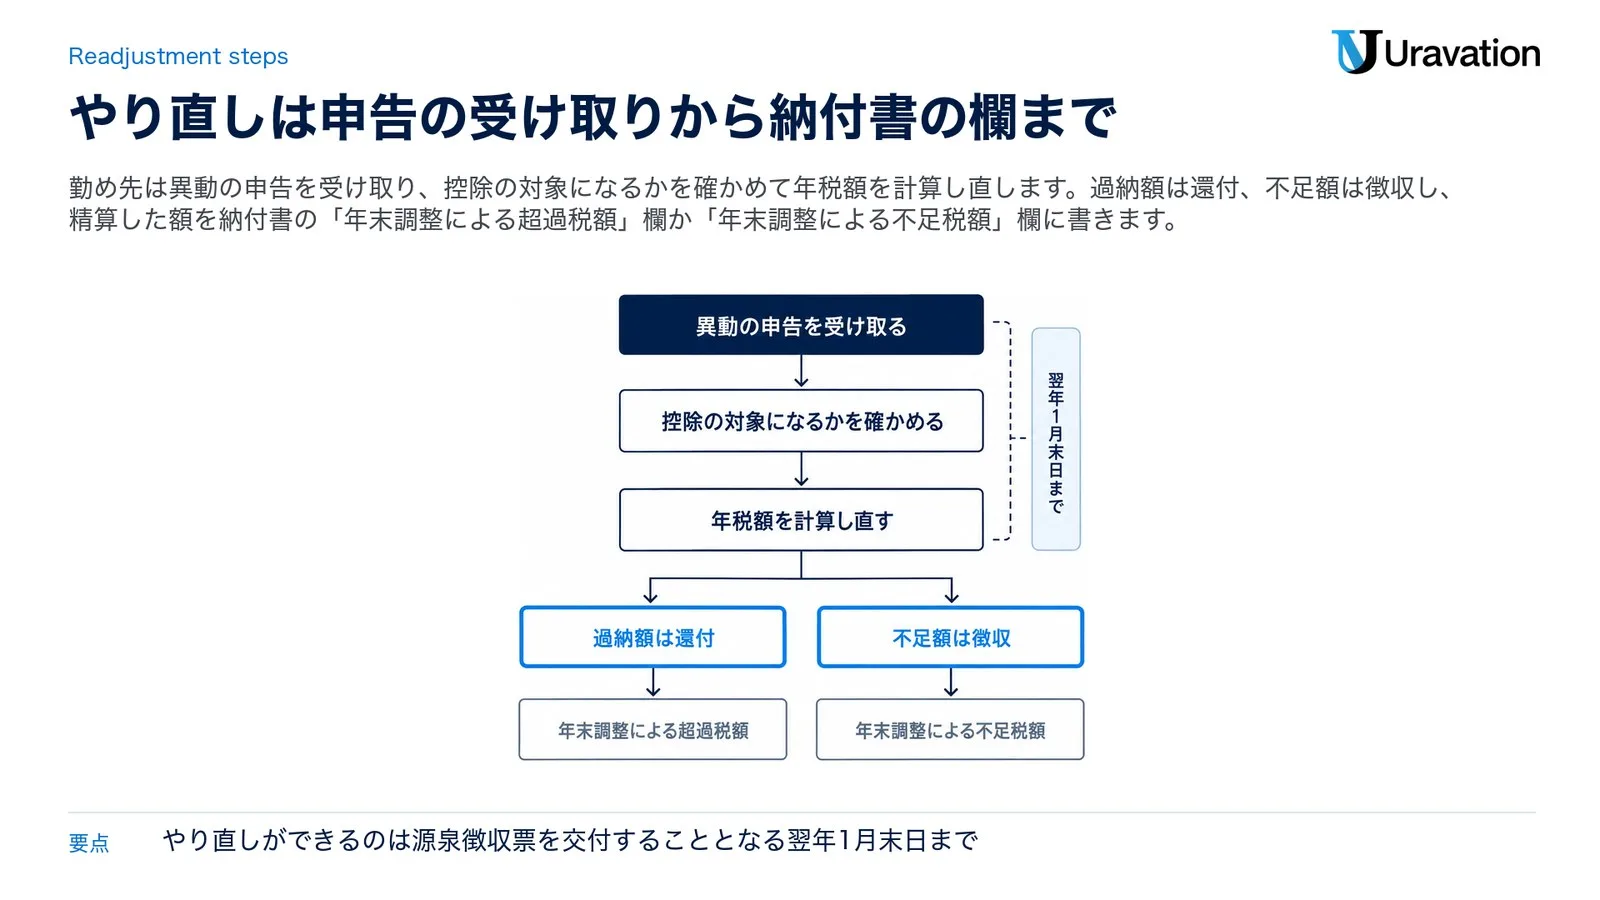
勤め先の側のやり直しは、年末調整のしかた43ページの「年末調整後に給与の追加払や扶養親族等の異動があった場合の再調整」にまとまっています(43ページのPDF)。場面によって、やり直しを「することができます」と「することになります」の書き分けがあります。
| 場面 | 43ページの書き方 | 期限 |
|---|---|---|
| ⑴ その年のうちに、その年分の給与を追加して払う | 追加の額を加えて、やり直しをすることになります | 書かれていません |
| ⑴ 翌年の給与改定で、その年まで遡って差額を払う | 改定の年分の所得なので、やり直す必要はありません | — |
| ⑵ 扶養親族等の数が変わった(子が結婚して控除対象扶養親族が減った、本人が障害者に当たることになった など) | 異動事項の申告を受け、やり直しをすることができます | 翌年1月末日まで |
| ⑶ 配偶者や本人の合計所得金額の見積額と確定した額に差が出た | 配偶者(特別)控除額が変われば、やり直しをすることができます | 翌年1月末日まで |
| ⑷ 特定親族の合計所得金額の見積額と確定した額に差が出た | 特定親族特別控除額が変われば、やり直しをすることができます | 翌年1月末日まで |
| ⑸イ 年末調整の後に、その年の生命保険料や地震保険料などを払った | 保険料控除申告書で申告を受け、やり直しをすることができます | 翌年1月末日まで |
| ⑸ロ 証明書類を翌年1月末日までに出す条件で年末調整をしたが、出されない | その保険料を除いて計算し、やり直しをし、不足額を徴収することになります | — |
| ⑹ 年末調整の後に住宅借入金等特別控除申告書が出された | やり直しをすることができます | 翌年1月末日まで |
「翌年1月末日まで」は、43ページの「「給与所得の源泉徴収票」を受給者に交付することとなる翌年1月末日まで」のことです。令和8年分の源泉徴収票は、国税庁の法定調書の作成と提出の手引で「令和9年2月1日まで」に受給者に交付しなければならないとされています(12ページ)。期限の間際に申出があって迷う時は、所轄の税務署に確かめてください。
やり直しの順番
- 異動の申告や出し忘れた申告書を受け取り、申告された親族などが控除の対象になるかを確かめます(8〜9ページ)。
- 異動後の内容を基にして、年税額を計算し直します(35〜39ページ・43ページ)。
- 計算し直した年税額と、その年に徴収した税額の合計を比べ、過納額は還付し、不足額は徴収します(39〜41ページ)。
- 精算をした月分の所得税徴収高計算書(納付書)の「年末調整による超過税額」欄か「年末調整による不足税額」欄に、実際にその月に精算をした金額を書きます(42ページ)。
年末調整による超過額が多く、令和9年1月に納める税額がなくなった場合でも、所得税徴収高計算書(納付書)は令和9年1月10日(納期の特例の承認を受けている場合は令和9年1月20日)までに税務署へ出します(Q&A 問14)。それらの日が日曜日・祝日などの休日や土曜日に当たる場合は、休日明けの日までです。令和9年1月10日は日曜日、令和9年1月11日は祝日(成人の日。内閣府「国民の祝日について」)なので、休日明けの日は令和9年1月12日(火)です(納期の特例の令和9年1月20日は水曜日で、休日に当たりません)。納付書の欄の書き方は源泉所得税の納付書の書き方、年末調整全体の手順は令和8年分 年末調整のやり方にまとめています。
源泉徴収票をもらった後に気づいた時|確定申告で還付を受ける
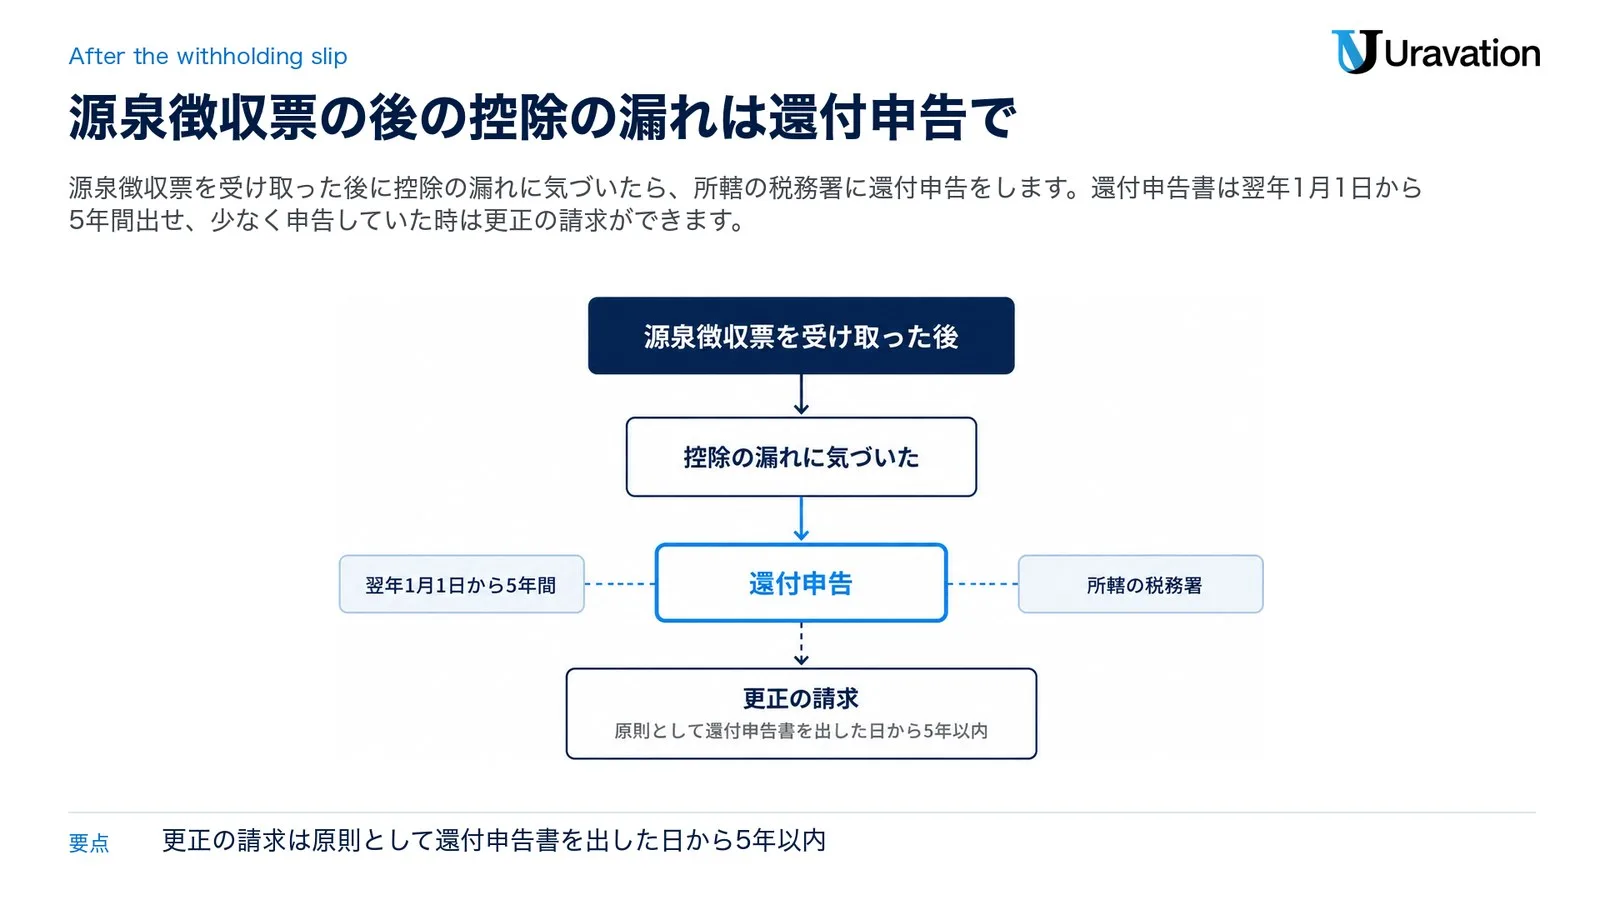
勤め先が再計算できるのは、翌年1月の源泉徴収票を交付する時までです。源泉徴収票を受け取った後に、扶養親族や保険料の申告漏れなど控除の漏れに気づいた時は、自分で確定申告をして直します。Q&Aも「確定申告によって、その減少することとなる税額の還付を受けることもできます」としています(問10〜12)。
還付申告は翌年1月1日から5年間
確定申告書を出す義務のない人でも、給与から源泉徴収された所得税額が、年間の所得金額について計算した所得税額よりも多い時は、確定申告をすることで納め過ぎの所得税の還付を受けられます。これを還付申告といい、確定申告期間とは関係なく、その年の翌年1月1日から5年間出せます。出す先は所轄の税務署です(タックスアンサー No.2030)。源泉徴収された所得税額がない人(源泉徴収票の源泉徴収税額が0の人など)は、申告しても還付される所得税額はありません。
令和8年分の確定申告期間は、令和9年2月16日(火)から同年3月15日(月)までです。還付申告は、令和9年2月15日(月)以前でもできます。税務署が閉まっている日も、e-Taxでの送信や郵便、時間外収受箱への投函で出せます(国税庁「還付申告に当たっての注意事項〜給与所得者用〜」)。
還付申告の後に、さらに漏れに気づいた時
既に還付申告をした人が、還付を受けるべき税金を少なく申告していた時は、更正の請求という手続で還付を受けられます。期間は原則として還付申告書を出した日から5年以内です(No.2030の注意事項)。確定申告の後の誤りの直し方は、タックスアンサー No.2026 確定申告を間違えたときにまとまっています。No.2026は法定申告期限(原則として翌年3月15日。No.2030)の後に誤りに気づいた時の直し方で、納める税金が多過ぎた・還付される税金が少な過ぎた時は更正の請求ができる場合があり、その逆の時は修正申告で直します。
税金が多く戻りすぎていた時|交付の前は勤め先のやり直し
反対に、控除を受けすぎていたと分かることもあります。扶養に入れていた家族が就職や結婚で外れた、生命保険料の証明書類を出せなかった、といった場面です。年の途中で控除対象扶養親族の数が減った時は、扶養控除等申告書の異動申告が必要です(年末調整を受ける際の注意事項)。
源泉徴収票の交付の前なら
年末調整の後でも、43ページの⑵には「子が結婚して控除対象扶養親族の数が減少したり」した場合が挙がっていて、異動事項の申告を受けてやり直しをすることができます。保険料の証明書類を翌年1月末日までに出す条件で年末調整をし、期日までに出されなかった時は、その保険料を除いて計算し「年末調整のやり直しをし、不足額を徴収することになります」(43ページ⑸ロ)。
年末調整そのもので出た不足額は、「年末調整をする月分の給与から徴収し、なお不足額が残るときは、その後に支払う給与から順次徴収」するとされています(41ページ)。やり直しで出た不足額をいつの給与で精算するかは、勤め先に確かめてください。
源泉徴収票の交付の後なら
その年分の確定申告で、控除を受けすぎたままの金額を申告していた人が法定申告期限の後に気づいた時は、No.2026の「納める税金が少な過ぎた場合や還付される税金が多過ぎた場合」に当たり、修正申告で直すことになります。No.2026は「誤りを把握した際には、できるだけ早く修正申告をしてください」と案内しています。法定申告期限までなら、正しい計算に基づいて作成した新たな確定申告書を出すことができます。ただし、先に出した申告書が還付申告書で、その還付金について既に還付の処理が行われている時は、この取扱いができないことがあります(No.2026の関連Q&A「提出した確定申告書の間違いを法定申告期限の前に発見した場合」)。確定申告をしていない人の直し方は、国税庁の資料で確かめられませんでした(2026年11月21日時点)。勤め先の担当と所轄の税務署に確かめてください。
よくある間違いの場所|申告書ごとに確かめる所
国税庁の従業員向けの「年末調整を受ける際の注意事項」と会社向けの「令和8年分 年末調整チェック表」には、誤りやすい所が並んでいます。申告書ごとにまとめました。
| 申告書 | 間違えやすい所 | 確かめること |
|---|---|---|
| 扶養控除等(異動)申告書 | 扶養親族の年齢 | 控除対象扶養親族は16歳以上(平成23年1月1日以前生)、特定扶養親族は19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生)か |
| 扶養控除等(異動)申告書 | 扶養親族の所得・別居・異動 | 合計所得金額はそれぞれ62万円以下か。別居なら常に生活費等の送金を行うなど生計を一にしているか。その年の異動の記載漏れはないか |
| 扶養控除等(異動)申告書 | 共働きの夫婦の同じ子 | 扶養控除は夫婦のどちらか一方で受けるか(扶養親族に当たる年齢23歳未満の子なら、所得金額調整控除は夫婦の双方で受けられる。それぞれ給与の収入金額が850万円を超えることなどの要件がある) |
| 基礎控除申告書 | 合計所得金額の見積額 | ほかの勤務先の給与や給与以外の所得を合計したか。控除額は令和7年分と金額が違うので、本人の合計所得金額に応じて計算したか |
| 配偶者控除等申告書 | 本人と配偶者の合計所得金額 | 本人の合計所得金額は1,000万円以下か。配偶者の給与所得は改正後の給与所得控除額で計算したか。配偶者控除と配偶者特別控除の区分は正しいか |
| 特定親族特別控除申告書 | 特定親族の年齢と所得 | 19歳以上23歳未満で、合計所得金額が62万円超123万円以下か |
| 保険料控除申告書 | 支払った人・社会保険料の金額 | 保険料は本人が支払ったものか。社会保険料の欄に、給料から差し引かれた社会保険料を書いていないか |
出典:国税庁「年末調整を受ける際の注意事項」、「令和8年分 年末調整チェック表」、年末調整Q&A 問7。
マイナンバー(個人番号)の欄
扶養控除等(異動)申告書には本人と源泉控除対象親族等のマイナンバーを書き、勤め先は本人確認(番号確認と身元確認)をします(年末調整のしかた9ページ)。勤め先が一定の帳簿を備えている時は、帳簿に載っている人の番号は書かなくてよいとされています(44ページ)。番号を書き間違えた時も、勤め先に申し出て指示を受けてください。
令和8年分と令和9年分の取り違え
年末調整の時期には、年分の違う用紙が同じ頃に渡されます。令和9年分の扶養控除等(異動)申告書は、令和9年の最初の給与の支払を受ける日の前日までに出す、令和9年分の源泉徴収のための書類です(年末調整のしかた44ページ)。令和8年分の年末調整を直すのに使うのは、令和8年分の申告書です。年調ソフトのFAQも、再提出を令和8年分と令和9年分に分けて説明しています(問5-26)。なお、基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書は、令和8年分の様式を令和8年12月1日以後に行う年末調整で使い、令和8年11月30日以前に年末調整を行う場合は令和7年分の様式を補正して使用する等するよう案内されています(手続の案内)。
中途入社で前の勤め先の給与がある
年の途中で就職した人で、就職前にほかの勤め先に扶養控除等(異動)申告書を出して給与を受けていた人は、前職分の給与を含めて年末調整をします。前職分は前の勤め先が交付した源泉徴収票などで確かめ、「その確認ができるまではその人の年末調整は見合わせてください」とされています(年末調整のしかた36ページ)。届かない時のことも含め、前職の源泉徴収票と年末調整にまとめています。
見つけた後の直し方は、気づいた時期ごとの上の節に戻ってください。
会社の担当者が気をつけること|保存・期限・源泉徴収票
年末調整のしかたは、申告された控除対象扶養親族などが控除の対象となるかを確かめた上で、正しい控除を行うよう求めています(9ページ)。年末調整チェック表は、事務に取り掛かる前だけでなく、終えた後の見直しにも使えるとしています。
申告書の保存
基礎控除申告書などの申告書は、本来、給与の支払者を経由して税務署長へ出すものですが、税務署長から特に提出を求められた場合以外は税務署へ出す必要がなく、給与の支払者が保管します(手続の案内)。データで受け取った申告書は「書面によるものと同様」、税務署長から提出を求められた場合を除き、提出期限の属する年の翌年1月10日から7年間保存する必要があります(年調ソフトのFAQ 問2-16)。
やり直しの期限と申出の受け方
やり直しができるのは、源泉徴収票を交付することとなる翌年1月末日までです(43ページ)。Q&Aは「翌年1月の「給与所得の源泉徴収票」を交付する時まで」と書き、その年の最後の日に子が生まれた例では「源泉徴収票を給与の支払者が作成するまでに」申出があった時としています(問11)。源泉徴収票を作る前に申出がそろうよう、従業員に早めに案内しておくと安心です。
年調ソフトのFAQは従業員に、訂正の再提出の方法を勤務先の給与担当者に確かめるよう案内しています(問5-26)。データで受け取る会社は、出し直しの受け方を年末調整の案内に書いておくと、従業員が迷いません。
源泉徴収票の交付と直し方
令和8年分の源泉徴収票は、全ての受給者について作成し、令和9年2月1日まで(年の中途で退職した人は退職の日以後1か月以内)に受給者に交付しなければなりません(国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」12ページ)。令和9年1月1日以降は、給与支払報告書を市区町村に出せば、税務署に源泉徴収票を出したものとみなされます(源泉徴収票のみなし提出の特例・同3ページ)。
税務署に出した法定調書に誤りがあった時は、先に出したものと同じ内容の「無効分」と、正しい内容の「訂正分」(摘要の欄に「訂正分」)を作り、それぞれの合計表とともに出します(同33〜34ページ)。市区町村に出した給与支払報告書を直す時は、出した先の市区町村に確かめてください。
【要注意】年末調整の訂正で読み違えやすい4点
1. 年末調整が終わったら、もう直せない
❌ 12月の給与で年末調整が済んだので、出し忘れた申告書はあきらめる
⭕ 申告書を出してもらえば、勤め先は翌年1月の源泉徴収票を交付する時まで再計算ができます。その後も、控除の漏れは確定申告で還付を受けられます(Q&A 問10〜12)。
2. 訂正印が必ず要る
❌ 年末調整の書類には今も押印が要るので、書き間違えた所にも訂正印が必ず要ると思い込む
⭕ 令和3年4月1日以降、年末調整の書類に従業員の押印は要りません(押印の取扱いのページ、令和3年分 年末調整のしかた4ページ)。二重線や訂正印の使い方の決まりは国税庁の資料で確かめられなかったので、直し方は勤め先の指示に従います。
3. 令和9年分の扶養控除等申告書で令和8年分を直す
❌ 手元にある令和9年分の扶養控除等申告書に、令和8年分の扶養親族の変更を書く
⭕ 令和9年分の扶養控除等申告書は、令和9年分の源泉徴収のための書類です(年末調整のしかた44ページ)。令和8年分の年末調整を直すには、令和8年分の申告書を使います。
4. 源泉徴収票をもらった後も、勤め先に再計算を頼み続ける
❌ 源泉徴収票を受け取った後になってから、勤め先に令和8年分の年末調整のやり直しを頼む
⭕ Q&Aは、勤め先が年末調整の再計算を行うことができるのは翌年1月の「給与所得の源泉徴収票」を交付する時までとしています(問10〜12)。その後の控除の漏れは、自分で確定申告(還付申告)をします。還付申告書は翌年1月1日から5年間出せます(No.2030)。
よくある質問
年末調整の書類を書き間違えたら、どうすればいいですか?
出す前なら、勤め先の指示に従って書き直します。出した後なら、勤め先に申し出てください。勤め先は誤りに気づけば、記載内容の訂正を依頼するなどして、正しい控除額で年末調整をします(Q&A 問13)。迷う時は勤め先の担当か税務署に確かめてください。
年末調整の書類に訂正印は要りますか?
令和3年4月1日以降、扶養控除等申告書などの年末調整の書類に、従業員の押印は要りません(国税庁「税務署窓口における押印の取扱いについて」、令和3年分 年末調整のしかた4ページ)。直す時に訂正印を押すかどうかの決まりは、国税庁の資料で確かめられませんでした(2026年11月21日時点)。迷う時は勤め先の担当か税務署に確かめてください。
年末調整が終わった後でも直せますか?
直せます。異動申告書や、出し忘れた配偶者控除等申告書・基礎控除申告書・保険料控除申告書などを出してもらえば、勤め先は翌年1月の源泉徴収票を交付する時まで年末調整の再計算を行うことができます(Q&A 問10・問12とその注1)。再計算によらず、自分で確定申告をして還付を受けることもできます。迷う時は勤め先の担当か税務署に確かめてください。
源泉徴収票をもらった後に間違いに気づいたら?
控除の漏れなら、自分で確定申告(還付申告)をして還付を受けます。還付申告書は翌年1月1日から5年間出せます(No.2030)。控除を受けすぎたまま確定申告をしていた年分は、法定申告期限の後なら修正申告で直すことになります(期限内なら、正しい内容の確定申告書を出し直せる場合があります。No.2026とその関連Q&A)。確定申告をしていない時の直し方は、国税庁の資料で確かめられませんでした(2026年11月21日時点)。迷う時は勤め先の担当か税務署に確かめてください。
会社が年末調整をやり直すのはいつまでですか?
年末調整のしかたは、やり直しができるのは「「給与所得の源泉徴収票」を受給者に交付することとなる翌年1月末日まで」と書いています(43ページ)。Q&Aは、翌年1月の「給与所得の源泉徴収票」を交付する時まで年末調整の再計算を行うことができるとしています(問10〜12)。迷う時は勤め先の担当か税務署に確かめてください。
気づいた時期ごとの直し方の順番
- 申告書を出す前:勤め先の指示に従って書き直します。押印は要りません。年調ソフトなら、入力を直してから出します。
- 出した後・年末調整の前:勤め先に申し出ます。訂正を頼まれたら、収入金額だけでなく同じ紙の控除額の欄まで見直して出し直します。
- 年末調整の後・源泉徴収票の交付の前:異動申告書や出し忘れた申告書を出し、翌年1月の源泉徴収票を交付する時までに勤め先に再計算をしてもらいます。
- 源泉徴収票の交付の後:控除の漏れは、自分で確定申告(還付申告)をして直します。還付申告書は翌年1月1日から5年間出せます。
- 控除を受けすぎていた時:交付の前なら、扶養親族が減った時などは勤め先に異動申告をします。勤め先はやり直しをすることができ、保険料の証明書類が期日までに出されなかった時は、やり直しをして不足額を徴収することになります。交付の後は、控除を受けすぎたまま確定申告をしていた年分で、法定申告期限の後に気づいた時は修正申告で直すことになります(No.2026)。そのほかは、勤め先の担当と所轄の税務署に確かめます。
補助金ナビ(株式会社Uravation)は、申告書の作成・訂正・提出や確定申告の手続き、個別の税務相談をお引き受けしていません。個別の判断は、勤め先の担当や所轄の税務署、税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 令和8年分 年末調整Q&A — 国税庁(問7、問10〜問14、参照日: 2026-11-18)
- 令和8年分 年末調整のしかた(43ページ 再調整) — 国税庁(5〜9・35〜36・39〜44ページ、参照日: 2026-11-18)
- 年末調整を受ける際の注意事項・令和8年分 年末調整チェック表・還付申告に当たっての注意事項〜給与所得者用〜 — 国税庁(参照日: 2026-11-18)
- 税務署窓口における押印の取扱いについて — 国税庁(令和2年12月21日、令和3年4月1日最終更新、参照日: 2026-11-18)
- 令和3年分 年末調整のしかた「税務関係書類における押印義務の改正」 — 国税庁(4ページ、押印の見直しの説明だけに使用、参照日: 2026-11-18)
- 手続の案内(基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書) — 国税庁(提出時期・提出先・保管・令和8年分の様式、参照日: 2026-11-18)
- 各種申告書・記載例(扶養控除等申告書など) — 国税庁(令和8年分の様式、参照日: 2026-11-19)
- 年末調整手続の電子化に向けた取組について・年末調整手続の電子化及び年調ソフト等に関するよくある質問(FAQ)令和8年10月改訂版 — 国税庁(問1-13、問2-14、問2-16、問5-1、問5-3、問5-26、参照日: 2026-11-18)
- 令和8年分年調ソフトに関する事象について — 国税庁(令和8年10月22日、参照日: 2026-11-19)
- タックスアンサー No.2030 還付申告・No.2026 確定申告を間違えたとき — 国税庁(参照日: 2026-11-18)
- No.2026 関連Q&A「提出した確定申告書の間違いを法定申告期限の前に発見した場合」 — 国税庁(参照日: 2026-11-19)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 — 国税庁(1・3・12・33〜34ページ、参照日: 2026-11-18)
- 国民の祝日について — 内閣府(令和9年(2027年)の国民の祝日、参照日: 2026-11-19)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月21日時点の国税庁などの公表資料(2026年11月18日・19日に取得)に基づく参考情報です。税制や様式、手続は変わる場合があります。個別の控除の可否や税額は、勤め先の担当、所轄の税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。