2026年11月22日時点で、iDeCo(個人型確定拠出年金)の掛金を自分の口座から払っている会社員は、年末調整で「給与所得者の保険料控除申告書」の右下にある「小規模企業共済等掛金控除」の欄のうち「確定拠出年金法に規定する個人型年金加入者掛金」の行に、国民年金基金連合会から届く払込証明書の「合計金額」を書き、その証明書を付けて勤め先に出します。掛金を給与から差し引いてもらっている人(事業主払込)は、この行に書きません。給与の計算の中で控除されるので、払込証明書も発行されません(iDeCo公式「よくあるご質問」、国税庁「令和8年分 給与所得者の保険料控除申告書」の裏面、iDeCo公式「所得控除の手続きについて」)。
令和8年分の証明書のハガキは2026年10月23日に発送の予定でした。毎月同じ額を払う「毎月定額」で10月以降に払い始めた人や、払込金額と払込予定金額の合計額が変わった人には、2026年11月25日、2026年12月22日、2027年1月22日に追加の分が送られる予定です(iDeCo公式の令和8年10月1日付の案内)。払う月を指定する「月別指定」の人は、対象の決め方が少し違います。手元に無い時の再発行は、加入の手続きをした受付金融機関(運営管理機関)に申し出ます。
最終更新:2026年11月22日。この記事は、国税庁のタックスアンサー No.1135、令和8年分の保険料控除申告書の様式と記載例、年末調整のしかた、iDeCo公式(国民年金基金連合会)の令和8年分の証明書の案内を読んで整理したものです。個別の判断で迷う時は、勤め先の担当か税務署に確かめてください。
年末調整のiDeCoの控除とは|小規模企業共済等掛金控除で掛金の全額を引く
iDeCoの掛金は「小規模企業共済等掛金控除」という所得控除の対象です。国税庁のタックスアンサー No.1135は、控除できる掛金を3つ挙げ、その2つ目を「確定拠出年金法に規定する企業型年金加入者掛金または個人型年金加入者掛金」としています。iDeCoは、このうちの個人型年金加入者掛金です。
控除できる額について、No.1135は「その年に支払った掛金の全額です」と書いています(所得税法第75条)。生命保険料控除のように計算式で控除額を出し、上限で頭打ちになる仕組みではありません。払った額がそのまま控除額になります。
数えるのは、その年の1月から12月に納付した掛金です(iDeCo公式「よくあるご質問」)。国税庁の年末調整のしかた28ページも、本人が本年中に支払ったものだけを控除の対象とし、未払のものや前払したものが含まれていないかを確かめるよう求めています。所得税だけでなく住民税(地方税)も軽くなる点は、後半の「いくら戻るか」の節で扱います。
令和8年分の保険料控除申告書では、この控除の欄が4つの行に分かれています。iDeCoの掛金を書くのは1行だけです。
| 様式の行(種類) | どんな掛金か | iDeCoの掛金 |
|---|---|---|
| 独立行政法人中小企業基盤整備機構の共済契約の掛金 | 小規模企業共済の掛金(旧第2種共済契約を除く) | 書かない |
| 確定拠出年金法に規定する企業型年金加入者掛金 | 勤め先の企業型確定拠出年金の加入者が自分で出す掛金 | 書かない |
| 確定拠出年金法に規定する個人型年金加入者掛金 | iDeCo(個人型確定拠出年金)の掛金 | ここに書く |
| 心身障害者扶養共済制度に関する契約の掛金 | 地方公共団体が条例で行う心身障害者扶養共済制度の掛金 | 書かない |
出典:令和8年分の様式の表面と裏面、年末調整のしかた28ページ。
この記事は、保険料控除申告書のうちiDeCoの行と払込証明書だけを扱います。生命保険料控除・地震保険料控除・社会保険料控除の欄の書き方には触れません。
書く人・書かない人|自分の口座から払う人だけが欄に書く
会社員(国民年金の第2号被保険者)のiDeCoの払い方は、「個人払込(本人名義の預金口座)」か「事業主払込(給与天引き)」のどちらかです(iDeCo公式「よくあるご質問」)。保険料控除申告書の個人型年金加入者掛金の行に書く対象になるかは、この払い方で分かれます。
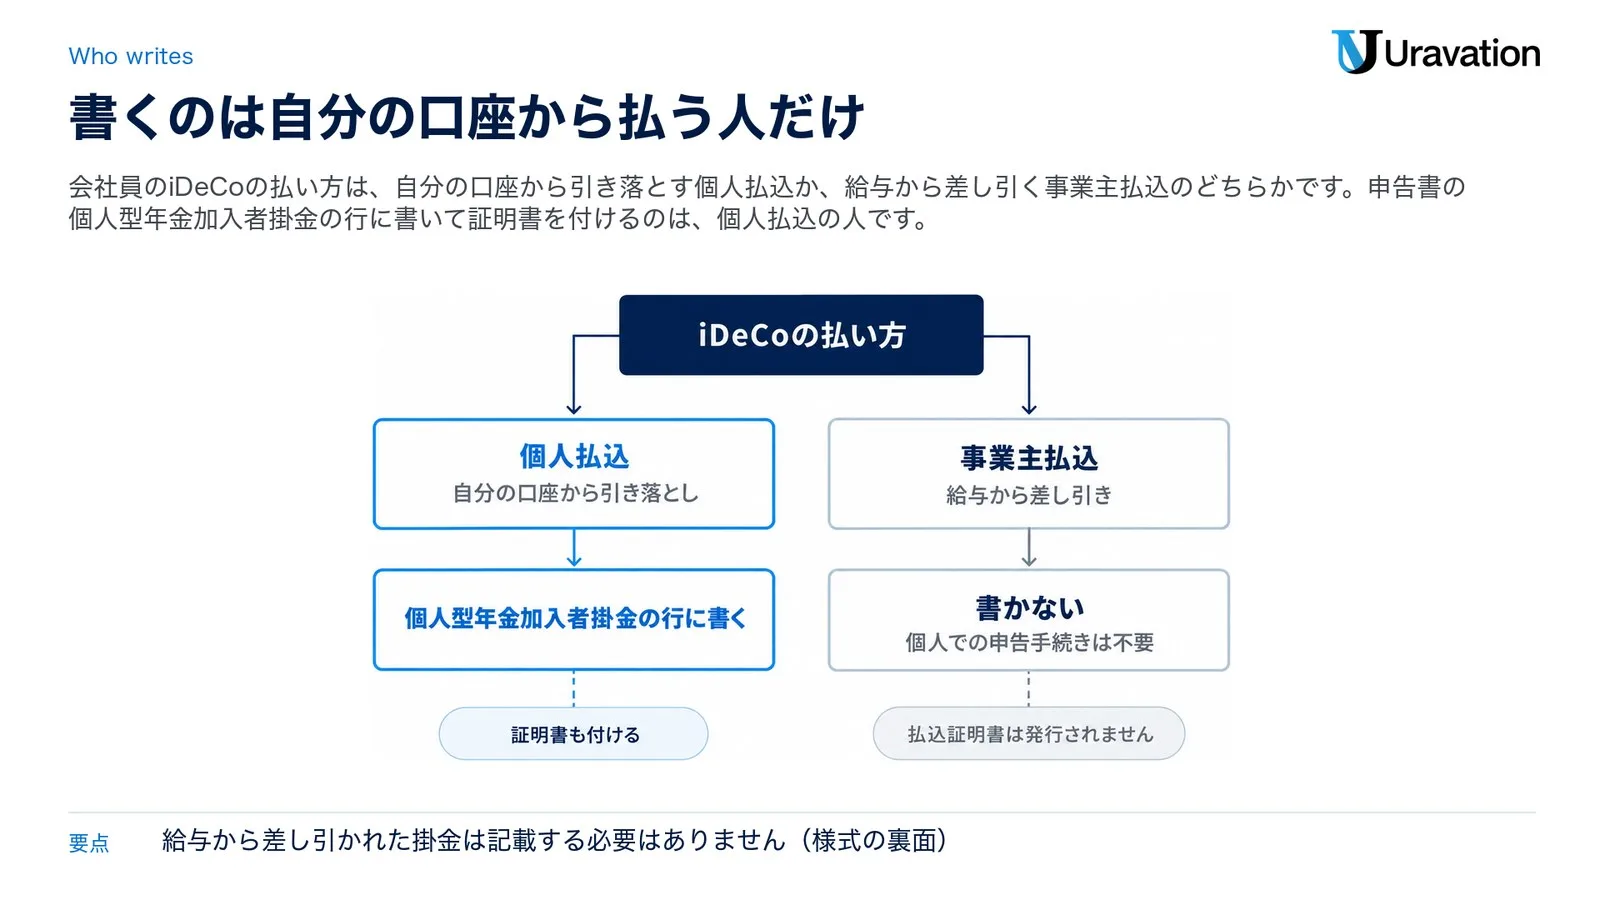
| 個人払込(自分の口座から引き落とし) | 事業主払込(給与から差し引き) | |
|---|---|---|
| 払込証明書 | 国民年金基金連合会から届く(ハガキ。申し込めば電子データも) | 発行されない |
| 年末調整での控除 | 本人が出した保険料控除申告書の金額に基づいて控除 | 毎月の給与の源泉徴収の計算で、掛金を差し引いてから税額を出す |
| 保険料控除申告書 | 「確定拠出年金法に規定する個人型年金加入者掛金」の行に書く。証明書も付ける | 書かない(個人での申告手続きは不要) |
出典:iDeCo公式「よくあるご質問」(事業主の方へ・源泉徴収および年末調整)、iDeCo公式「所得控除の手続きについて」、令和8年分の様式の裏面。
事業主払込の人が書かない理由は、様式の裏面にあります。「給与から差し引かれた小規模企業共済等掛金は、改めてこの申告書によって申告するまでもなく控除の対象とされますから、記載する必要はありません」。所得税法第196条も、この申告書に書く掛金を「給与等から控除されるものを除く」としています。国税庁の記載例の説明も同じで、「給与から差し引かれた掛金は記載しません」です。
事業主払込では、勤め先が毎月の給与計算で掛金を差し引いて源泉徴収税額を出しています。年末調整も勤め先が把握している納付済みの掛金額で行うので、払込証明書は発行されません(iDeCo公式「よくあるご質問」)。事業主向けの答えには「法令により、年末調整時にまとめて精算(掛金の控除)をする取扱いはできません」ともあります。つまり、年末に申告書で取り戻す形ではなく、毎月の税額にもう入っている、ということです。
自分がどちらか分からない時は、勤め先の担当に「iDeCoの掛金を給与から差し引いているか」を聞けばはっきりします。払込証明書のハガキが届いているかも手がかりになります。令和8年分の証明書の案内には「事業主払込を行っている第2号加入者を除く」と書かれているからです(iDeCo公式「iDeCo加入者掛金に係る令和8年分の小規模企業共済等掛金払込証明書(控除証明書)の発行時期と対象となる方」)。
どこに書くか|保険料控除申告書の「個人型年金加入者掛金」の行
書く場所は、令和8年分の「給与所得者の保険料控除申告書」の表面、右下にある「小規模企業共済等掛金控除」の欄です。欄は「種類」と「あなたが本年中に支払った掛金の金額」の2列で、行は上から「独立行政法人中小企業基盤整備機構の共済契約の掛金」「確定拠出年金法に規定する企業型年金加入者掛金」「確定拠出年金法に規定する個人型年金加入者掛金」「心身障害者扶養共済制度に関する契約の掛金」、いちばん下が「合計(控除額)」です(様式)。様式では「企業型」「個人型」の字が太字です。iDeCoは「個人型」の行で、すぐ上の「企業型」の行と取り違えやすいので気を付けます。
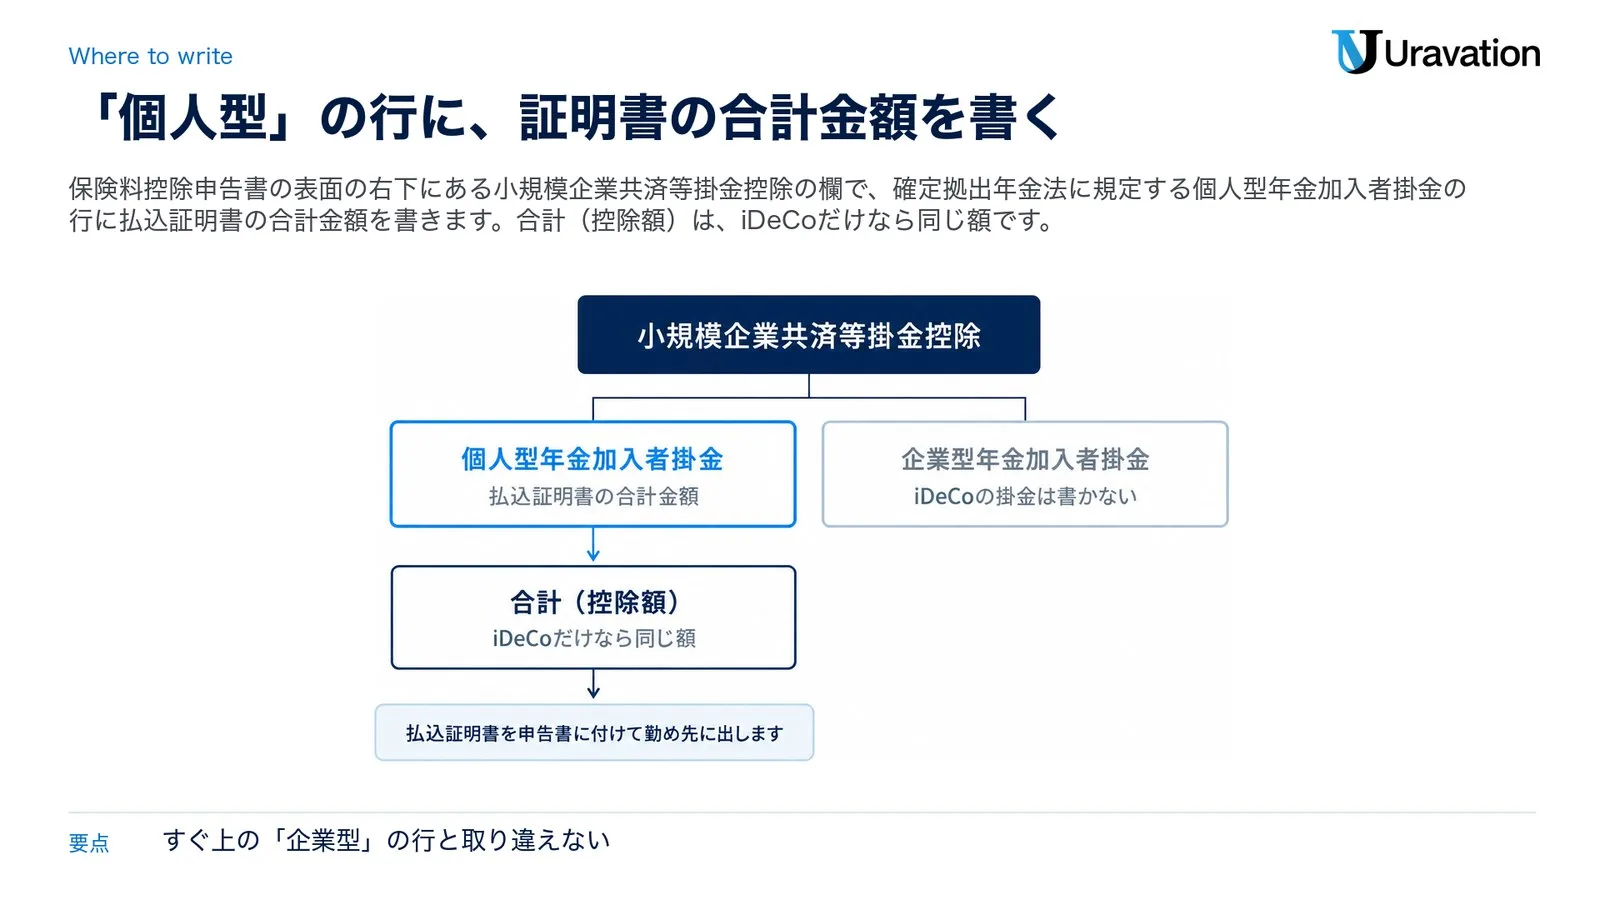
iDeCo公式の払込証明書に関するよくあるご質問(令和8年版)16は、「確定拠出年金法に規定する個人型年金加入者掛金」の欄に合計金額を記入するよう答えています。書く順番は次のとおりです。
| 欄 | 書くこと | 想定例 |
|---|---|---|
| 「確定拠出年金法に規定する個人型年金加入者掛金」の行の「あなたが本年中に支払った掛金の金額」 | 払込証明書の「合計金額」 | 276,000円 |
| 「確定拠出年金法に規定する企業型年金加入者掛金」の行 | iDeCoの掛金は書かない | (空欄) |
| 「独立行政法人中小企業基盤整備機構の共済契約の掛金」と「心身障害者扶養共済制度に関する契約の掛金」の行 | その掛金を自分で払った人だけが書く | (空欄) |
| 「合計(控除額)」 | 4つの行の合計。iDeCoだけなら同じ額 | 276,000円 |
上の想定例は、毎月23,000円を2026年1月から12月まで自分の口座から払った人を置いた説明用のもので、実在の人の例ではありません(23,000円×12回で276,000円)。国税庁の記載例では、この欄は空欄のままで、数字の記入例はありません。説明として「iDeCo(個人型確定拠出年金)の掛金など、あなたが直接支払った小規模企業共済等掛金を記載します」と書かれています。
書いたら、払込証明書を申告書に付けて勤め先に出します。様式の裏面は、国民年金基金連合会などが発行した証明書類が「掛金の金額の多少にかかわらず全てのものについて必要です」としています。付けるページは次の節で説明します。
同じ紙のいちばん上には、給与の支払者の名称と所在地、自分の氏名と住所を書きます。「所轄税務署長」は給与の支払者の所在地などの所轄税務署長です。「給与の支払者の法人番号」は、申告書を受け取った会社が付記するので、自分では書きません(記載例の1ページ目)。同じ時期に出す基礎控除申告書の書き方も、あわせて確かめておくと手戻りが減ります。
払込証明書の見方|書くのは「合計金額」、付けるのは「重要」のページ
国民年金基金連合会から届くハガキは「小規模企業共済等掛金払込証明書(控除証明書)」です。開くと、切り取って付けるページに次の3つの金額が並んでいます(iDeCo公式の証明書の見本)。
| 証明書の項目 | 中身 | 申告書に書くか |
|---|---|---|
| 本年9月までに払い込まれた金額 | 1月から9月までに引き落とされた掛金 | これだけを書くのではない |
| 10〜12月に払い込まれる予定金額 | 3か月分の予定引落金額の合計 | これだけを書くのではない |
| 合計金額 | 上の2つの合計 | この額を書く |
出典:iDeCo公式の証明書の見本、「所得控除の手続きについて」の「ご記入にあたっての注意事項」。
まだ払っていない10月から12月の分まで入っているのは、証明書が「1月から12月までに払い込んだ掛金(または払い込む予定の掛金)の総額を証明するもの」だからです(見本の裏面)。iDeCo公式も、申告書には証明書に記載の「合計金額」を記入するよう案内しています。内側の「掛金額の内訳」には1月引落から12月引落までの月ごとの額が並び、未納などで金額が変わった月は、その理由が額の右側に書かれます。
申告書に付けるのは、左上に「重要」と書かれた、いちばん右側のページです。iDeCo公式のよくあるご質問17は、このページを切り取って添付するよう答えています。証明書は加入者本人のiDeCoの掛金の控除にしか使えません(見本の裏面)。
電子データ(マイナポータル)で受け取る場合
証明書は電子データでも受け取れます。国税庁のマイナポータルと連携した年末調整手続の対象には「小規模企業共済等掛金控除証明書」があり、「小規模企業共済掛金と個人型確定拠出年金掛金(iDeCo)に限ります」とされています。iDeCo公式によると、受け取るには「e-iDeCoサービス」(マイナポータルを使うiDeCoのオンライン手続きのサービス)の利用登録と、マイナンバーカード、マイナポータルとe-私書箱(電子の証明書のxmlファイルが発行されるサービス)のアカウントが要ります。電子交付を申し込んでも、ハガキはこれまでどおり届きます。
年末調整で電子データを使えるのは、勤め先が電子データによる年末調整の手続きに対応している場合です。データの形式などは勤め先の担当に確かめます(iDeCo公式)。なお、電子データ(xmlファイル)をそのまま印刷しても、ハガキと同じようには使えません。紙で出すなら、国税庁のQRコード付証明書等作成システムで、提出できる書類を作る方法が案内されています。
証明書はいつ届くか|令和8年分のハガキと電子データの予定
令和8年分の日程は、iDeCo公式が令和8年10月1日付で出した「iDeCo加入者掛金に係る令和8年分の小規模企業共済等掛金払込証明書(控除証明書)の発行時期と対象となる方」に載っています。表の題の下には「事業主払込を行っている第2号加入者を除く」とあり、給与から差し引いている人はそもそも対象外です。発行の時期は、10月の一括発行と、11月・12月・翌年1月の追加発行の4回で、このほかに再発行が随時あります。追加発行は、払い始めた月や加入申出が登録された月、合計額の変更に合わせて出ます。
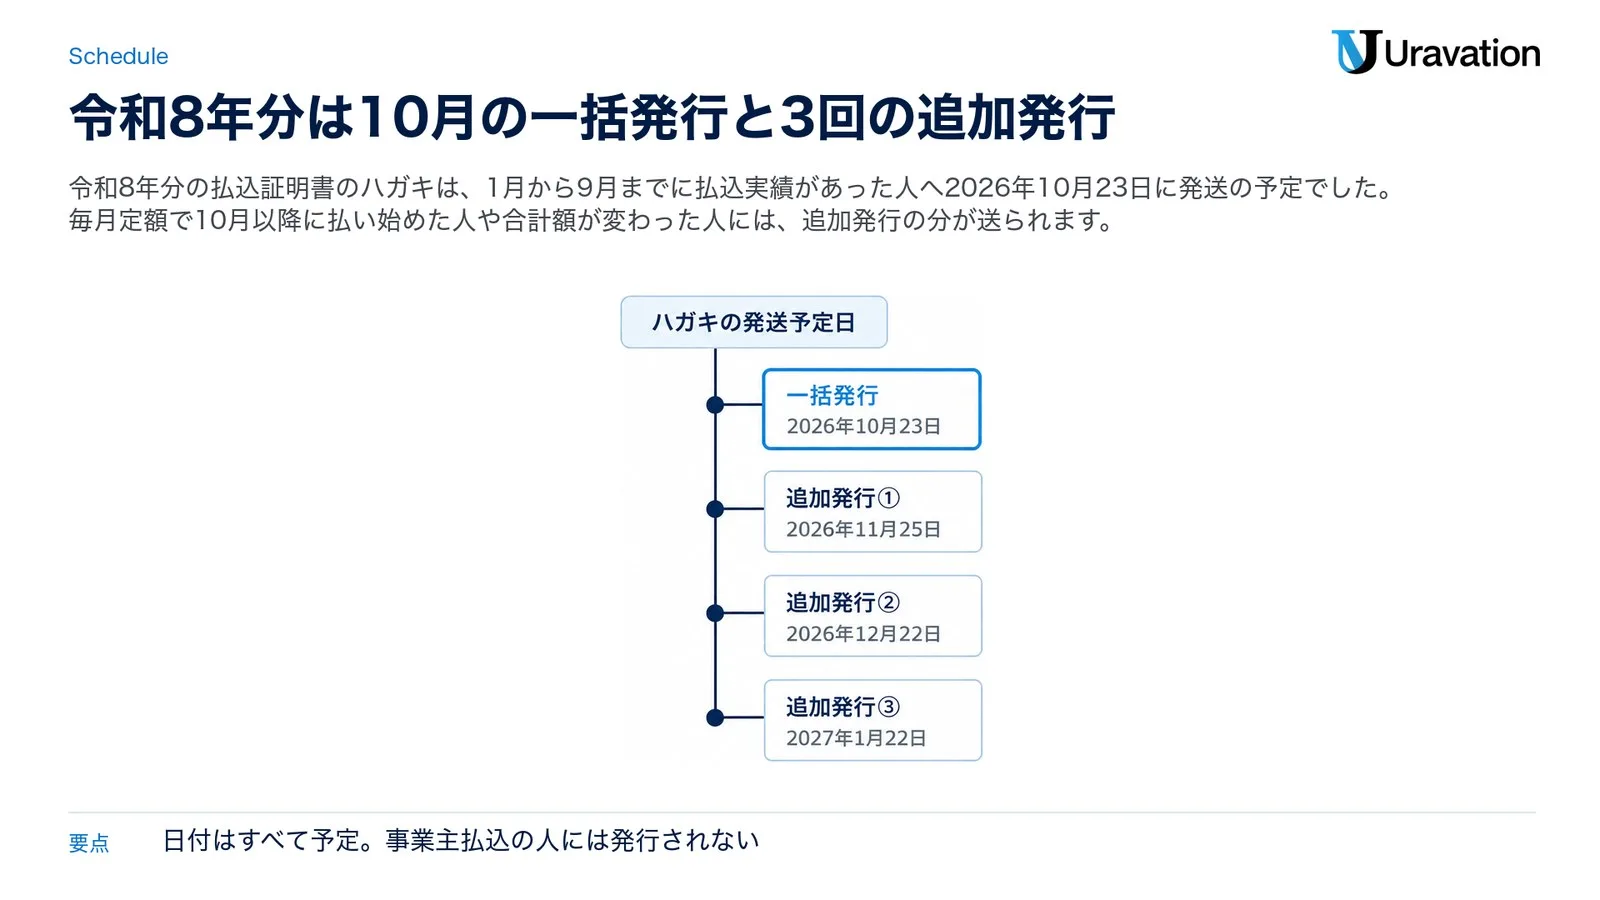
| 発行 | ハガキの発送予定日 | 電子データの発行予定日 | 主な対象 | 書かれる金額 |
|---|---|---|---|---|
| 一括発行 | 2026年10月23日 | 2026年10月21日から順次 | 2026年1月から9月までに払込実績があった人 | 1月から9月までに払い込まれた金額(10月から12月は払込予定金額) |
| 追加発行① | 2026年11月25日 | 2026年11月20日 | 10月に初回の払込実績があった人、前回の発行時から払込金額と払込予定金額の合計額が変わった人 | 1月から10月までに払い込まれた金額(11月から12月は払込予定金額) |
| 追加発行② | 2026年12月22日 | 2026年12月18日 | 11月に初回の払込実績があった人、合計額が変わった人 | 1月から11月までに払い込まれた金額(12月は払込予定金額) |
| 追加発行③ | 2027年1月22日 | 2027年1月20日 | 12月に初回の払込実績があった人、合計額が変わった人(2026年12月28日の引落ができなかった場合など) | 1月から12月までに払い込まれた金額 |
| 再発行 | 随時 | 対応していない | 追加発行より早く必要な人、なくした人など | 再発行の時点の払込実績金額と払込予定金額 |
出典:iDeCo公式の令和8年分の発行時期の案内(令和8年10月1日)。日付はすべて予定です。
上の表の「主な対象」は、毎月同じ額を払う「毎月定額」の人の場合です。払う月を自分で決める「月別指定」(年単位拠出)の人は、対象の書き方が少し違います。初回の拠出を10月以降に設定している人も一括発行の対象で、10月から12月の払込予定金額が書かれます。追加発行①②の対象は、10月または11月に加入申出が登録された人と、合計額が変わった人です。追加発行③の対象は、合計額が変わった人だけです。
2026年11月22日時点では、一括発行のハガキの発送予定日(2026年10月23日)は過ぎています。毎月定額で10月に払い始めた人は、2026年11月25日発送予定の追加発行①を待つ形です。毎月定額で12月に初めて払う人の証明書は2027年1月の発行なので、勤め先の年末調整の締切より後になることがあります。iDeCo公式の事業主向けの答えは「年末調整に間に合わない場合は、確定申告が必要です」としています(よくあるご質問)。
電子データは、e-私書箱を開設済みなら、削除しないかぎり開設後の分(最大5年分)をe-私書箱からダウンロードできます。電子データの再発行はありません。
証明書が届かない・なくした・会社の締切に間に合わない時
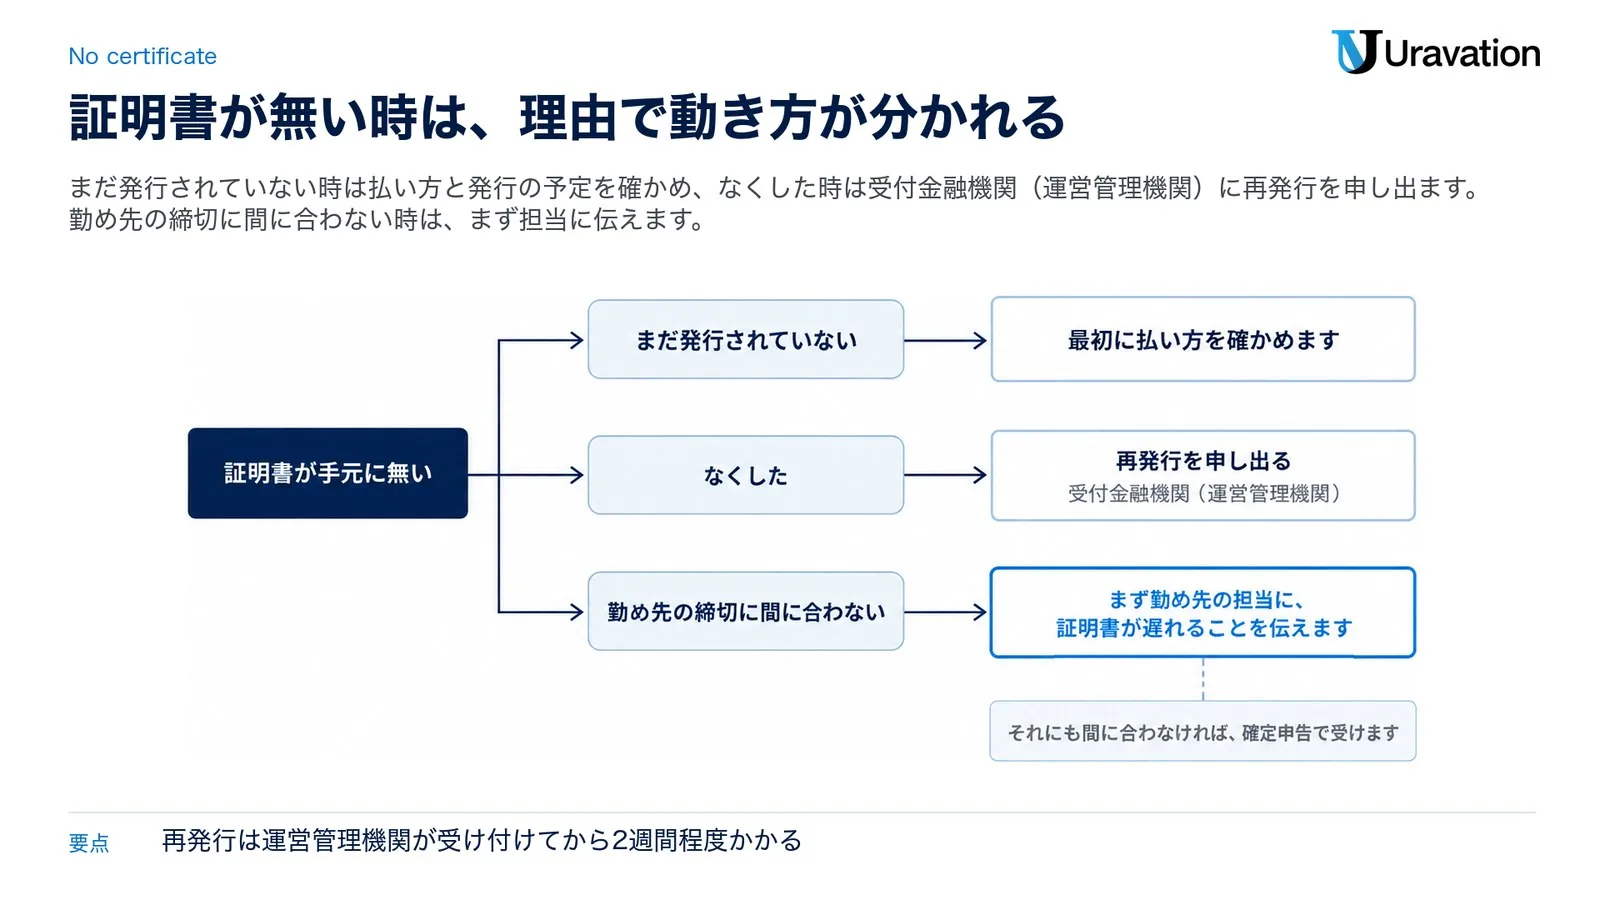
証明書が手元に無い理由は、大きく3つに分かれます。まだ発行されていない、なくした、発行が勤め先の締切に間に合わない、のどれかです。順に見ていきます。
届かない時に確かめること
最初に払い方を確かめます。事業主払込なら証明書は発行されず、申告書にも書きません。個人払込で届かない時は、iDeCo公式の払込証明書に関するよくあるご質問(令和8年版)に次の答えがあります。括弧の数字は、そのよくあるご質問の番号です。
- 新しく加入して初回の引落が2026年10月26日の人は、2026年11月下旬に発行されます(2)。
- 1月から9月までに一度も掛金が引き落とされていない場合、10月の一括発行では証明書は発行されません。令和6年12月の制度改正の施行により、企業年金の登録情報との不整合で掛金の拠出が一時停止となっている可能性もあり、受付金融機関(運営管理機関)に確かめるよう案内されています(9)。
- 10月に入ってから住所変更届を出した人は、再発行申請書に「住所変更提出済」と書き足して手続きすれば、新しい住所へ送られます(10)。登録の住所が海外だと発送されません(13)。
なくした時は再発行を申し出る
再発行は、加入の手続きをした受付金融機関(運営管理機関)に申し出ます(iDeCo公式「所得控除の手続きについて」)。「小規模企業共済等掛金払込証明書再発行申請書」を出すと、運営管理機関が受け付けてから2週間程度かかり、状況によって前後することがあります(iDeCo公式 払込証明書に関するよくあるご質問14)。一括発行の後は、その年の分を含めて過去5年分まで再発行できます(同15)。再発行はハガキだけで、電子データの再発行には対応していません。
会社の締切に間に合わない時
まず勤め先の担当に、証明書が遅れることを伝えます。令和8年分の様式の裏面の左端には、「証明書類の交付が遅延したことなどのために添付ができないときは、令和9年2月1日までに提出することを条件として控除を受けることができます」とあります。
会社側の扱いは所得税基本通達196-1に書かれています。証明書の付いていない申告書を受け取った会社は、後で出すことを条件に小規模企業共済等掛金の控除をして差し支えない、期限までに出なかったら控除しないで年末調整を計算し直し、足りない税額は翌年2月1日以後の給与から順に徴収する、という内容です。通達の言葉は「控除を行って差し支えない」です。扱いは勤め先の担当に確かめてください。
年末調整が終わった後に証明書が届いた時も、道はあります。国税庁の令和8年分 年末調整Q&A問12の注1によると、勤め先は、保険料控除申告書の提出を受ければ、翌年1月に源泉徴収票を交付する時まで年末調整の再計算ができます。再計算をしてもらえるかは、勤め先の担当に確かめてください。それにも間に合わなければ、確定申告で受けます(後の「年末調整でしなかった時は確定申告で受ける」の節)。
証明書の記載内容、ハガキの発送の予定、送り先の住所、電子データの受け取り方は、国民年金基金連合会のコールセンターが受け付けています。TEL:0570-003-105、平日9:00〜17:00(土日祝日、年末年始は利用できません)。2026年10月19日から2026年12月28日までは払込証明書の問い合わせの受付期間で、ガイダンスの番号「1」(控除証明書についてのお問い合わせ)を選びます(令和8年分の発行時期の案内)。
年の途中で始めた・掛金を変えた・止めた時
毎月同じ額を払う「毎月定額」の人で、10月以降に始めた人は、払い始めた月で証明書の時期が決まります(払う月を指定している「月別指定」の人は、前の「証明書はいつ届くか」の節のとおり、初回の拠出の設定や加入申出が登録された月で決まります)。2026年10月に初めて払った人は追加発行①(2026年11月25日発送予定)、11月なら追加発行②(2026年12月22日発送予定)、12月なら追加発行③(2027年1月22日発送予定)です。1月から9月の間に始めた人は、10月の一括発行の対象です。
10月以降に掛金の額を変えた、資格を失って払うのをやめた、という人は、各種変更届を運営管理機関に出せば、変更を反映した証明書が発行されます。何月の発行になるかは手続きの状況によるので、コールセンターに問い合わせるよう案内されています(iDeCo公式 よくあるご質問4)。
引き落としができなかった月がある時は、次の扱いです(括弧の数字は、iDeCo公式の払込証明書に関するよくあるご質問の番号です)。
- 2026年10月26日の引落が残高不足でできなかった場合、2026年11月下旬に追加発行され、10月引落は0円、11月と12月引落は予定金額が書かれます(3)。
- 残高不足などで引き落とされなかった月の掛金は、後から追納できません(7)。
- 払う月を指定して12月だけ年1回引き落とす設定で、2026年12月28日の引落ができなかった場合、0円の証明書は発行されません。年末調整で予定額の入った証明書を出していた時は、確定申告で直すことになります(5)。
- 6月と12月の年2回の設定で6月が引き落とされなかった場合、10月の一括発行はされず、2026年12月28日に引き落とされれば2027年1月下旬に発行されます(6)。
証明書の裏面にも「年末調整申告後、10月〜12月に払い込まれる金額が変更になった場合は、申告書を修正していただく必要があります」と書かれています(見本)。申告書を出した後で掛金が変わったら、早めに勤め先の担当へ伝えてください。
転職した年は、前の勤め先で給与から差し引かれていた掛金の扱いに気を付けます。国税庁の年末調整のしかた27ページは、転職してきた人の社会保険料等(給与から差し引かれる小規模企業共済等掛金を含む)を、前の勤め先の分も含めて集計し、前の勤め先の源泉徴収票などで確かめるよう書いています。保険料控除申告書に書くのは、自分の口座から払った分の証明書の額です。年の途中で払い方を切り替えた人は、証明書に載る額と給与から差し引かれた額が重ならないか、勤め先の担当とコールセンターに確かめてください。前職の票の受け取り方は前職の源泉徴収票と年末調整にまとめています。
年末調整でしなかった時は確定申告で受ける
年末調整に入れられなかった掛金は、確定申告で控除を受けられます。国税庁のNo.1135は、確定申告書の小規模企業共済等掛金控除の欄に記入し、支払った掛金の証明書か電磁的記録印刷書面(電子の証明書の内容を二次元バーコード付きで印刷した書面)を添付するか提示する、としています。出し先は所轄の税務署です。
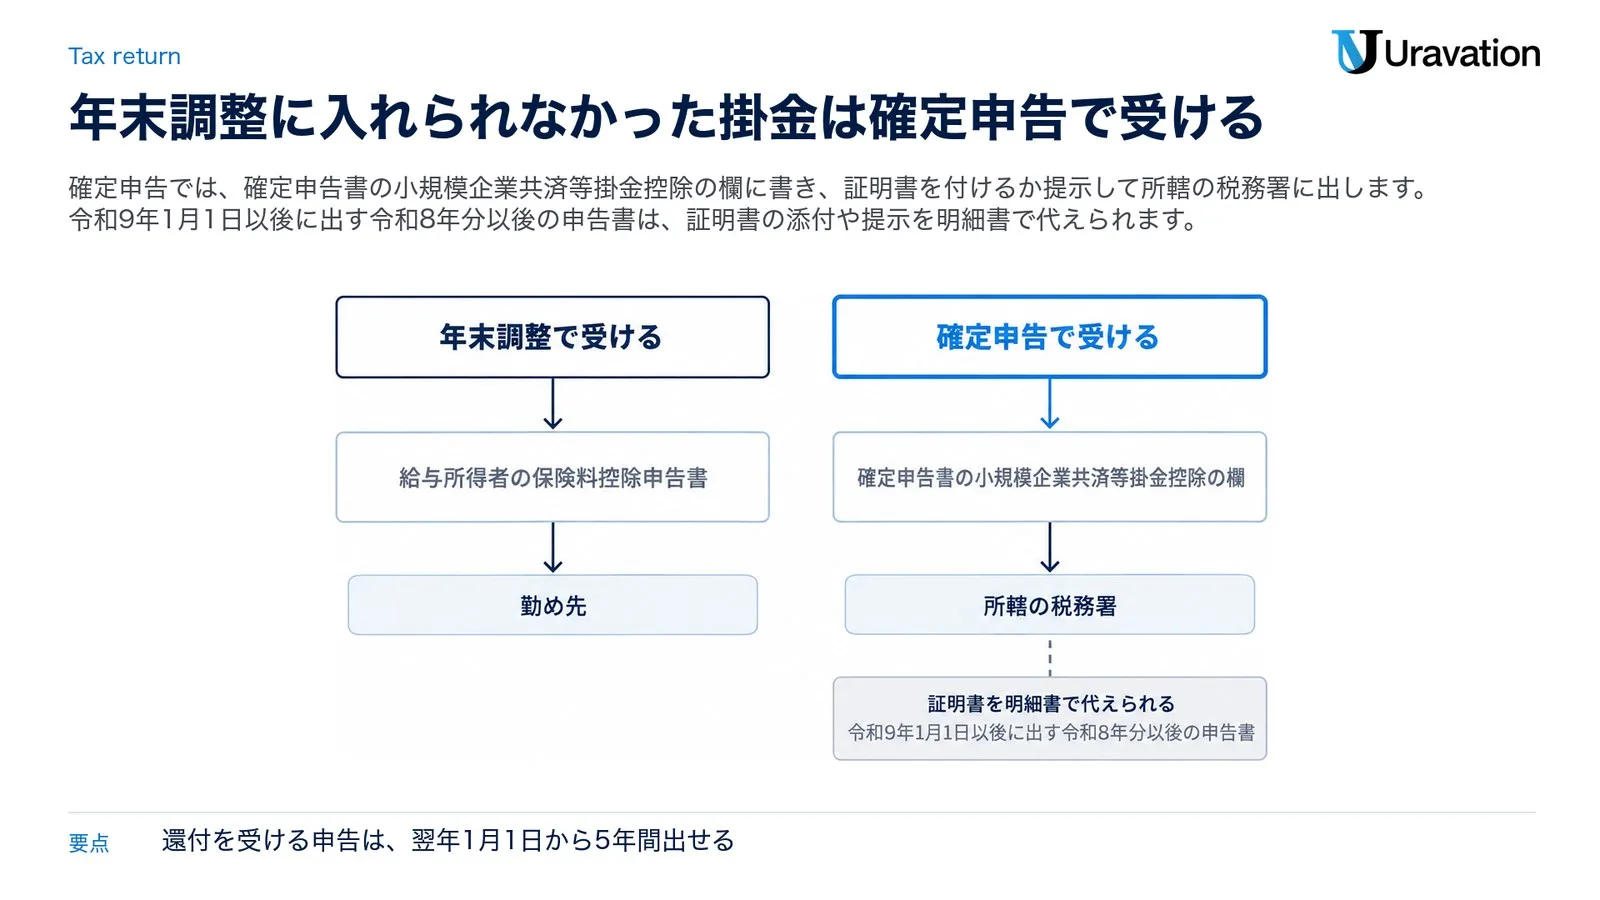
No.1135には、令和8年分からの変更も書かれています。原文は「なお、令和8年分以後の所得税に係る確定申告書を令和9年1月1日以後に提出するときは、支払った掛金の証明書または電磁的記録印刷書面の添付または提示に代えて、一定の事項の記載がある明細書を確定申告書に添付することができます」です。これは確定申告書の話です。年末調整の保険料控除申告書には、令和8年分の様式と年末調整のしかたのとおり、証明書を付けるか提示します(電子データで出す時はデータで代えられます)。
| 年末調整で受ける | 確定申告で受ける | |
|---|---|---|
| 書く書類 | 給与所得者の保険料控除申告書 | 確定申告書の小規模企業共済等掛金控除の欄 |
| 出す先 | 勤め先 | 所轄の税務署 |
| 証明書 | 付けるか提示する | 付けるか提示する。令和9年1月1日以後に出す令和8年分以後の申告書は、証明書を明細書で代えられる(一定の事項の記載がある明細書を確定申告書に付ける) |
| 時期 | その年の最後の給与の支払を受ける日の前日まで | 還付を受ける申告は、翌年1月1日から5年間 |
出典:No.1135、所得税法第196条、No.2030 還付申告。
年末調整を受けた会社員が後から控除を足す時は、源泉徴収された所得税が納め過ぎになっていれば、還付申告で返してもらう形です。No.2030は「還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます」と書いています。令和8年分なら2027年1月1日から出せます。ただし、源泉徴収された所得税が無い人は、申告しても還付される所得税はありません。国税庁の年末調整Q&A問12も、年末調整をやり直す代わりに確定申告で還付を受けることもできる、としています。
e-Taxで申告するなら、iDeCoの電子データを取り込む方法があります。電子データが取れない人も、ハガキの内容を入力すればe-Taxで申告できます(iDeCo公式 よくあるご質問27)。
いくら戻るかの考え方|掛金の全額に税率をかけた分、所得税と住民税が減る
iDeCo公式のよくあるご質問は、1月から12月に納付した掛金の合計額が課税所得から差し引かれ、その合計額に所得税と地方税の税率をかけた分だけ税が軽くなる、と説明しています。減る額は、その人の税率で変わります。
- 所得税の税率は、課税される所得金額に応じて5%から45%までの7段階です。2026年分は、所得税の2.1%の復興特別所得税もかかります(国税庁 No.2260)。
- 住民税の所得割の税率は10%(道府県民税4%、市町村民税6%。政令指定都市は道府県民税2%、市民税8%)で、前年の1月1日から12月31日までの所得で計算されます(総務省「個人住民税」)。2026年に払った掛金で軽くなるのは、2027年に課される住民税です。
想定例で計算してみます。毎月23,000円を2026年1月から12月まで12回払い、所得税の税率が10%の区分(課税される所得金額が195万円から329万9,000円まで)に入る人を置きました。説明用の例で、実在の人ではありません。
| 項目 | 計算 | 金額 |
|---|---|---|
| 1年の掛金(控除される額) | 23,000円×12回 | 276,000円 |
| 所得税 | 276,000円の10% | 27,600円 |
| 復興特別所得税 | 27,600円の2.1% | 約580円 |
| 住民税(所得割10%として) | 276,000円の10% | 27,600円 |
所得税と住民税を合わせて55,200円、復興特別所得税を含めると約55,780円が目安です。所得税の分は年末調整の精算に、住民税の分は翌年の住民税に表れます。
この計算どおりにならない人もいます。掛金を引くと税率の区分の境目をまたぐ人、ほかの控除で所得税がもともと少ない人などです。住民税の税率も、都道府県や市町村が自らの判断で定めています(総務省)。年末調整で戻る額は、ほかの控除や毎月の源泉徴収の額でも変わるので、この記事では個別の額を出しません。自分の額は、勤め先の担当か税務署に確かめてください。
なお、事業主払込の人は、毎月の源泉徴収の計算で掛金がもう差し引かれています(iDeCo公式の事業主向けの答え)。年末にまとめて戻るのではなく、毎月の所得税が軽くなっている形です。
【要注意】iDeCoの欄で読み違えやすい4点
1. 給与から差し引かれている掛金を書く
❌ 給与明細でiDeCoの掛金が引かれているので、念のため保険料控除申告書にも書く
⭕ 給与から差し引かれた掛金は「記載する必要はありません」(様式の裏面)。書くと、給与の計算で控除済みの掛金をもう一度申告することになります。
2. 生命保険料控除の欄や「企業型」の行に書く
❌ 老後のための積立なので、生命保険料控除の個人年金保険料の欄に書く。または、すぐ上の「確定拠出年金法に規定する企業型年金加入者掛金」の行に書く
⭕ iDeCoは小規模企業共済等掛金控除の対象で(No.1135)、書くのは「確定拠出年金法に規定する個人型年金加入者掛金」の行です(iDeCo公式 よくあるご質問16)。
3. 9月までの額だけを書く
❌ 10月から12月はまだ払っていないので、「本年9月までに払い込まれた金額」だけを書く
⭕ 証明書に記載の「合計金額」を書きます(iDeCo公式「ご記入にあたっての注意事項」)。申告の後に10月から12月の金額が変わった時は、申告書の修正が要ります(証明書の裏面)。
4. 証明書を付けずに出す
❌ 金額を書いたので、証明書は手元に残しておく
⭕ 自分で払った掛金は、金額の多少に関係なく証明書の添付か提示が要ります(年末調整のしかた28ページ)。証明書が間に合わない時は、そのことを先に担当へ伝えて扱いを相談します(前の「証明書が届かない・なくした」の節)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
iDeCoは年末調整をしないといけない?
必ず年末調整でしないといけない、ということはありません。ただ、自分の口座から払っている人は、年末調整でも確定申告でも申告しなければ、掛金の控除は受けられません。保険料控除申告書は、控除を受けたい人が出す書類です。所得税法第196条も「控除を受けようとする場合」に出すものとしています。受け方は、年末調整で申告書と証明書を出すか、確定申告で受けるかのどちらかです(No.1135)。年末調整で出さなかった時も、確定申告(還付申告)で受けられます。事業主払込の人は給与の計算で控除されるので、自分で出すものはありません。迷う時は勤め先の担当か税務署に、証明書のことはiDeCo公式のコールセンターに聞いてください。
iDeCoの年末調整は会社に知られる?
年末調整で受けるなら、掛金の額は勤め先に伝わります。保険料控除申告書に掛金の額を書き、氏名・住所と掛金の額が書かれた証明書を付けて勤め先に出すからです。年末調整で控除した額は、源泉徴収票の「社会保険料等の金額」の合計に含められ、そのうちの額としても書き添えられます(内書き。源泉徴収票の記載要領)。事業主払込なら、勤め先が給与から掛金を差し引いています。迷う時は勤め先の担当か税務署に、証明書のことはiDeCo公式のコールセンターに聞いてください。
証明書のハガキはいつ届く?
令和8年分は、2026年1月から9月までに払込実績があった人へ、2026年10月23日に発送の予定でした(電子データは2026年10月21日から順次)。毎月同じ額を払う「毎月定額」で10月以降に初めて払った人や合計額が変わった人には、2026年11月25日、2026年12月22日、2027年1月22日に追加の分が発送される予定です(iDeCo公式の令和8年10月1日付の案内)。払う月を指定する「月別指定」の人は、対象の決め方が少し違います。事業主払込の人には発行されません。迷う時は勤め先の担当か税務署に、発送の予定や送り先の住所はiDeCo公式のコールセンター(0570-003-105)に聞いてください。
証明書をなくしたらどうする?
加入の手続きをした受付金融機関(運営管理機関)に再発行を申し出ます。再発行申請書を運営管理機関が受け付けてから2週間程度かかり、一括発行の後はその年の分を含めて過去5年分まで再発行できます(iDeCo公式 よくあるご質問14・15)。e-私書箱を開設済みなら、電子データをダウンロードする方法もあります(年末調整に使えるのは、勤め先が電子データでの手続きに対応している時か、国税庁のQRコード付証明書等作成システムで提出できる書類を作った時です)。勤め先の締切に間に合いそうにない時は、先に担当へ伝えます。迷う時は勤め先の担当か税務署に、証明書のことはiDeCo公式のコールセンターに聞いてください。
年末調整と確定申告の両方でする必要はある?
iDeCoの控除のためだけに、両方でする必要はありません。自分の口座から払った掛金は、年末調整なら保険料控除申告書に、確定申告なら確定申告書に書いて控除を受けます(No.1135)。ただし、年末調整で受けた後に医療費控除などで確定申告をする時は、確定申告書の小規模企業共済等掛金控除の欄にも、源泉徴収票の「社会保険料等の金額」の内書きの額を書きます。国税庁の確定申告の手引き(令和7年分)は、年末調整で受けた額を書く時は「保険料等の種類」の欄に「源泉徴収分」と書くとしています。源泉徴収分とは別に証明書の額を足したり、内書きの額を社会保険料控除の額にも含めたりすると、同じ掛金を二重に数えることになります。また、年末調整で予定額の入った証明書を出した後に掛金が引き落とされなかった時などは、申告書の修正や確定申告での修正が要ります(証明書の裏面、iDeCo公式 払込証明書に関するよくあるご質問5)。迷う時は勤め先の担当か税務署に、証明書のことはiDeCo公式のコールセンターに聞いてください。
配偶者のiDeCoの掛金を自分の申告書に書ける?
書けません。iDeCo公式は、iDeCoの掛金は加入者本人の掛金しか所得控除の対象とならない、としています(よくあるご質問)。証明書の裏面にも、加入者本人のiDeCoの掛金の所得控除の申告以外には使えないと書かれています。配偶者の分は、配偶者本人の年末調整か確定申告で受けるものです。iDeCo公式は、国民年金の第3号被保険者(専業主婦(夫)等)が控除のメリットを受けるには課税所得がある必要がある、とも書いています。迷う時は勤め先の担当か税務署に、証明書のことはiDeCo公式のコールセンターに聞いてください。
まとめ|iDeCoの欄を書く順番
- 掛金の払い方を確かめます。給与から差し引いている事業主払込なら、保険料控除申告書には書きません。
- 払込証明書(ハガキか電子データ)を手元にそろえます。届かない時は令和8年分の発行の予定を確かめ、なくした時は受付金融機関(運営管理機関)に再発行を申し出ます。
- 保険料控除申告書の右下「小規模企業共済等掛金控除」の欄で、「確定拠出年金法に規定する個人型年金加入者掛金」の行に、証明書の「合計金額」を書きます。
- 「合計(控除額)」に4つの行の合計を書きます。iDeCoだけなら同じ額です。
- 左上に「重要」とある証明書のページを付けて、勤め先の締切までに出します。間に合わない時は、先に担当へ伝えて扱いを相談します。
- 出した後で10月から12月の掛金が変わったら、担当に伝えて申告書を直します。年末調整に入らなかった掛金は、確定申告で受けます。
会社の担当の方は、年末調整全体の流れを令和8年分 年末調整のやり方で確かめてください。生命保険料控除・地震保険料控除・社会保険料控除を含む申告書全体の書き方は、補助金ナビの「令和8年分 保険料控除申告書の書き方」で扱っています。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、勤め先の担当や税務署、税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
参考・出典(いずれも2026年11月19日時点で取得して内容を確認。参照日はすべて2026-11-19)
- タックスアンサー No.1135 小規模企業共済等掛金控除 — 国税庁(令和8年4月1日現在法令等。控除の対象になる3つの掛金、控除額は支払った掛金の全額、証明書の添付と提示、令和9年1月1日以後に出す確定申告書の明細書)
- 令和8年分 給与所得者の保険料控除申告書(PDF)・同 記載例(PDF) — 国税庁(様式の表面右下の「小規模企業共済等掛金控除」の欄の行の名前と並び、裏面の注と添付書類、裏面左端の証明書類が遅れた時の注記。記載例は1ページ目の❶❷と2ページ目の❸)
- 令和8年分 年末調整のしかた(21〜28ページのPDF) — 国税庁(22ページの電磁的記録印刷書面、27ページの給与から差し引かれた社会保険料等の集計と転職してきた人、28ページの小規模企業共済等掛金の控除額の確認)
- 令和8年分 年末調整Q&A — 国税庁(問12と注1の年末調整の再計算と確定申告での還付)
- 所得税基本通達196-1(保険料等の金額等を証する書類の添付又は提示のない給与所得者の保険料控除申告書を受け取った場合の支払者の措置) — 国税庁
- 給与所得の源泉徴収票 記載要領(令和8年分) — 国税庁((13)「社会保険料等の金額」の項と小規模企業共済等掛金の内書き)
- 確定申告の手引き(令和7年分)「手順3 所得から差し引かれる金額(所得控除)を計算する」の小規模企業共済等掛金控除 — 国税庁(年末調整でこの控除を受けた額を確定申告書に書く時の「源泉徴収分」の書き方、源泉徴収票の内書き)
- タックスアンサー No.2030 還付申告・No.2260 所得税の税率 — 国税庁(還付申告書を出せる期間、所得税の税率の表と復興特別所得税)
- マイナポータルと連携した年末調整手続・QRコード付証明書等作成システム — 国税庁(電子データで受け取れる控除証明書の種類、電子データから提出できる書類を作る方法)
- 所得税法(第75条・第190条・第196条) — e-Gov法令検索
- 個人住民税 — 総務省(所得割の税率と、所得を計算する期間)
- iDeCo加入者掛金に係る令和8年分の小規模企業共済等掛金払込証明書(控除証明書)の発行時期と対象となる方(令和8年10月1日)・小規模企業共済等掛金払込証明書(控除証明書)に関するよくあるご質問(令和8年版)・控除証明書(見本) — 国民年金基金連合会(発行の種類ごとのハガキと電子データの予定日・対象・書かれる金額、コールセンター。よくあるご質問は2〜7・9・10・13〜18・20・22・24・27・28を使用)
- iDeCoのライブラリ「所得控除の手続きについて」・よくあるご質問 — 国民年金基金連合会(払込方法ごとの手続き、ご記入にあたっての注意事項、事業主の方への源泉徴収と年末調整の答え、第3号被保険者と配偶者の掛金の答え)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月22日時点の国税庁・総務省の公表資料と法令、国民年金基金連合会(iDeCo公式)の案内に基づく参考情報です。様式、証明書の発行の予定、税率は変わる場合があります。個別の控除の可否や控除額、還付額は、勤め先の担当や税務署、税理士にご確認ください。証明書の記載内容や発送の予定は、国民年金基金連合会のコールセンターにお問い合わせください。本記事はiDeCoへの加入や掛金の額を勧めるものではありません。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。