2026年11月21日時点で、ふるさと納税の寄附金控除は年末調整では受けられず、令和8年分の年末調整の申告書にもふるさと納税を書く欄はありません。国税庁は「控除を受けるためには、ふるさと納税を行った年分において確定申告をする必要があります」としたうえで、「確定申告が不要な給与所得者の方については、ふるさと納税先が5団体以内の場合に限り」寄附先に申請すれば控除を受けられる「ふるさと納税ワンストップ特例制度」を説明しています(国税庁 タックスアンサー No.1155)。この2つの条件のどちらかに当てはまらない人や、ワンストップ特例の申請をしない人は、確定申告で控除を受けます。
一番の注意点は、ワンストップ特例の申請書を出した後で、医療費控除などのために確定申告をする場合です。国税庁は「確定申告を行う方は、ふるさと納税ワンストップ特例の申請が無効となるため、ワンストップ特例の申請をした分も含めて寄附金控除額を計算する必要があります」と書いています(同 No.1155)。申請済みの寄附も、確定申告書にすべて書くことになります。
最終更新:2026年11月21日。この記事は国税庁のタックスアンサーと総務省のふるさと納税のページを読んで整理したものです。年末調整の申告書は、2026年11月18日時点で取得した令和8年分の様式で確認しました。個別の判定で迷う時は、税務署か寄附先の自治体に確かめてください。
年末調整でふるさと納税は書けるか|申告書に寄附金の欄は無い
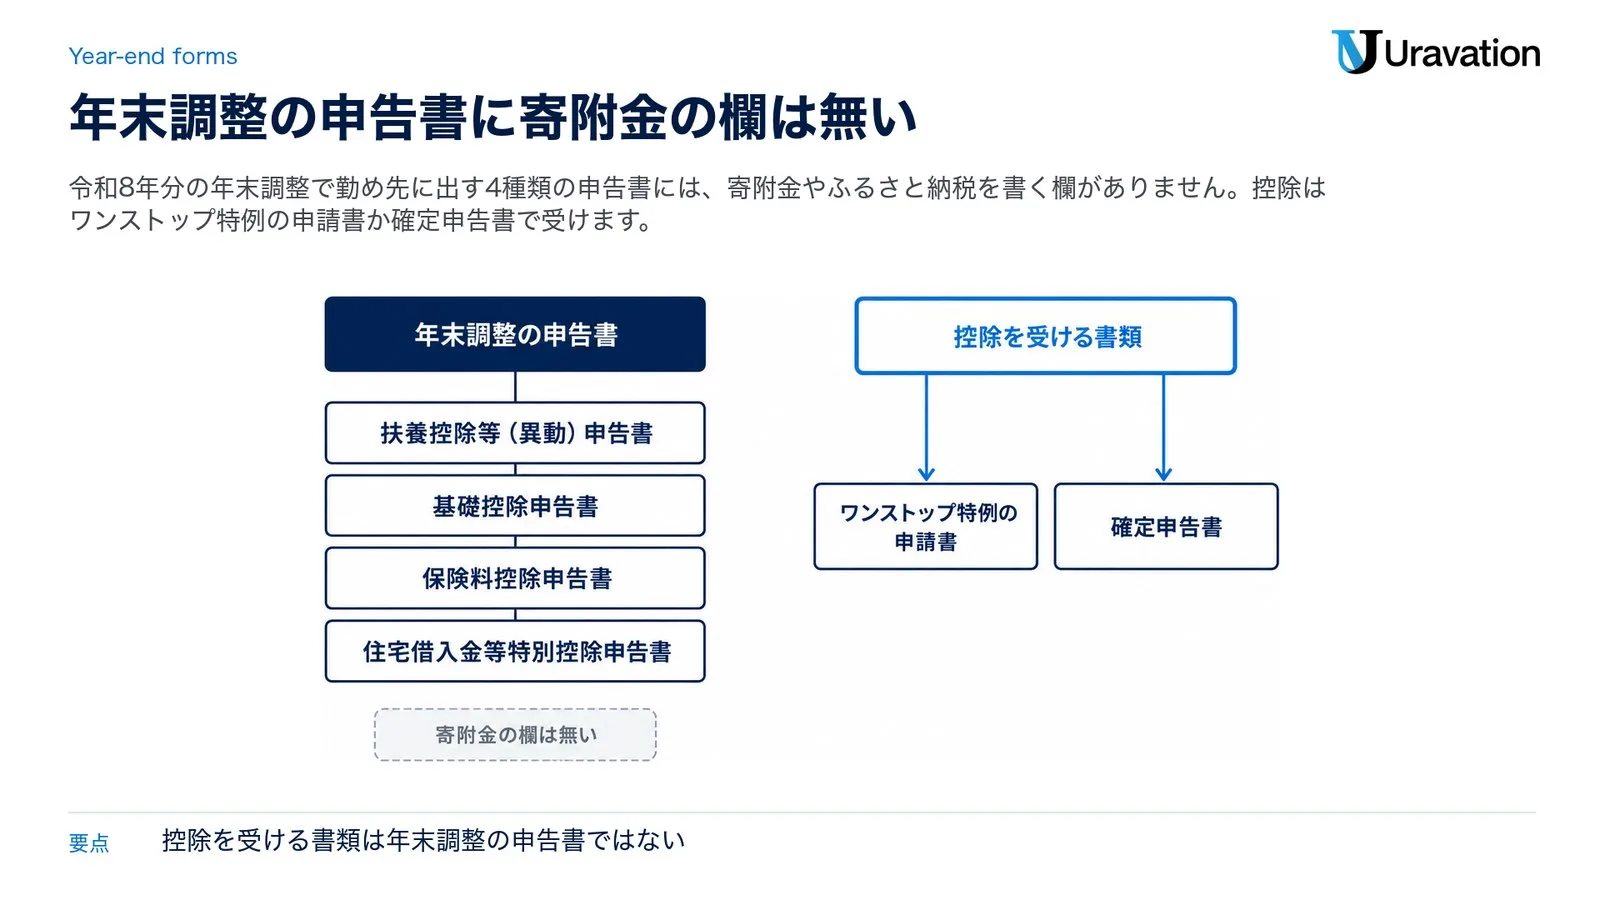
書けません。令和8年分の年末調整で勤め先に出す申告書は次の4種類で、どの様式と記載例にも、寄附金やふるさと納税を書く欄はありません。
| 申告書(令和8年分) | 年末調整で受けられる控除 | 出す時期 |
|---|---|---|
| 扶養控除等(異動)申告書 | 扶養控除、障害者控除、勤労学生控除、寡婦控除、ひとり親控除 | その年最初の給与の支払を受ける日の前日まで(内容が変わった時は、その後最初の給与の前日まで) |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(兼用様式) | 基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除 | その年最後に給与等の支払を受ける日の前日まで |
| 保険料控除申告書 | 社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除 | その年最後に給与等の支払を受ける日の前日まで |
| 住宅借入金等特別控除申告書 | 住宅借入金等特別控除(最初の年分は確定申告で受け、その後の年分を年末調整で受ける) | 年末調整のときまで |
出典:国税庁「令和8年分各種控除について(給与所得者用)」、「令和8年分 年末調整のしかた」8・29ページ、手続の案内(扶養控除等・基礎控除ほか・保険料控除)。
国税庁が年末調整の時に従業員向けに用意している「令和8年分各種控除について(給与所得者用)」は、「年末調整では、勤務先に『各種申告書』を提出することで、いろいろな控除が受けられます」として控除を申告書ごとに並べていますが、その中に寄附金控除はありません。「令和8年分 年末調整のしかた」の控除額の確認も、上の4種類の申告書の節だけです。
一方で国税庁は、ふるさと納税について「控除を受けるためには、ふるさと納税を行った年分において確定申告をする必要があります」と書き(No.1155)、従業員向けの「還付申告に当たっての注意事項〜給与所得者用〜」でも、ふるさと納税を「確定申告における寄附金控除の対象」と説明しています。控除を受ける書類は年末調整の申告書ではなく、ワンストップ特例の申請書か確定申告書のどちらかです。
国税庁のNo.1900には「大部分の給与所得者の方は、給与の支払者が行う年末調整によって所得税額が確定し、納税も完了しますから、確定申告の必要はありません」とあります。こうした人が確定申告をしなくても寄附金控除を受けられるように、平成27年度税制改正でできたのがワンストップ特例です(総務省「制度改正について(2015年4月1日)」)。年末調整の全体の流れは年末調整のやり方にまとめています。
控除を受ける2つの道|ワンストップ特例と確定申告の違い
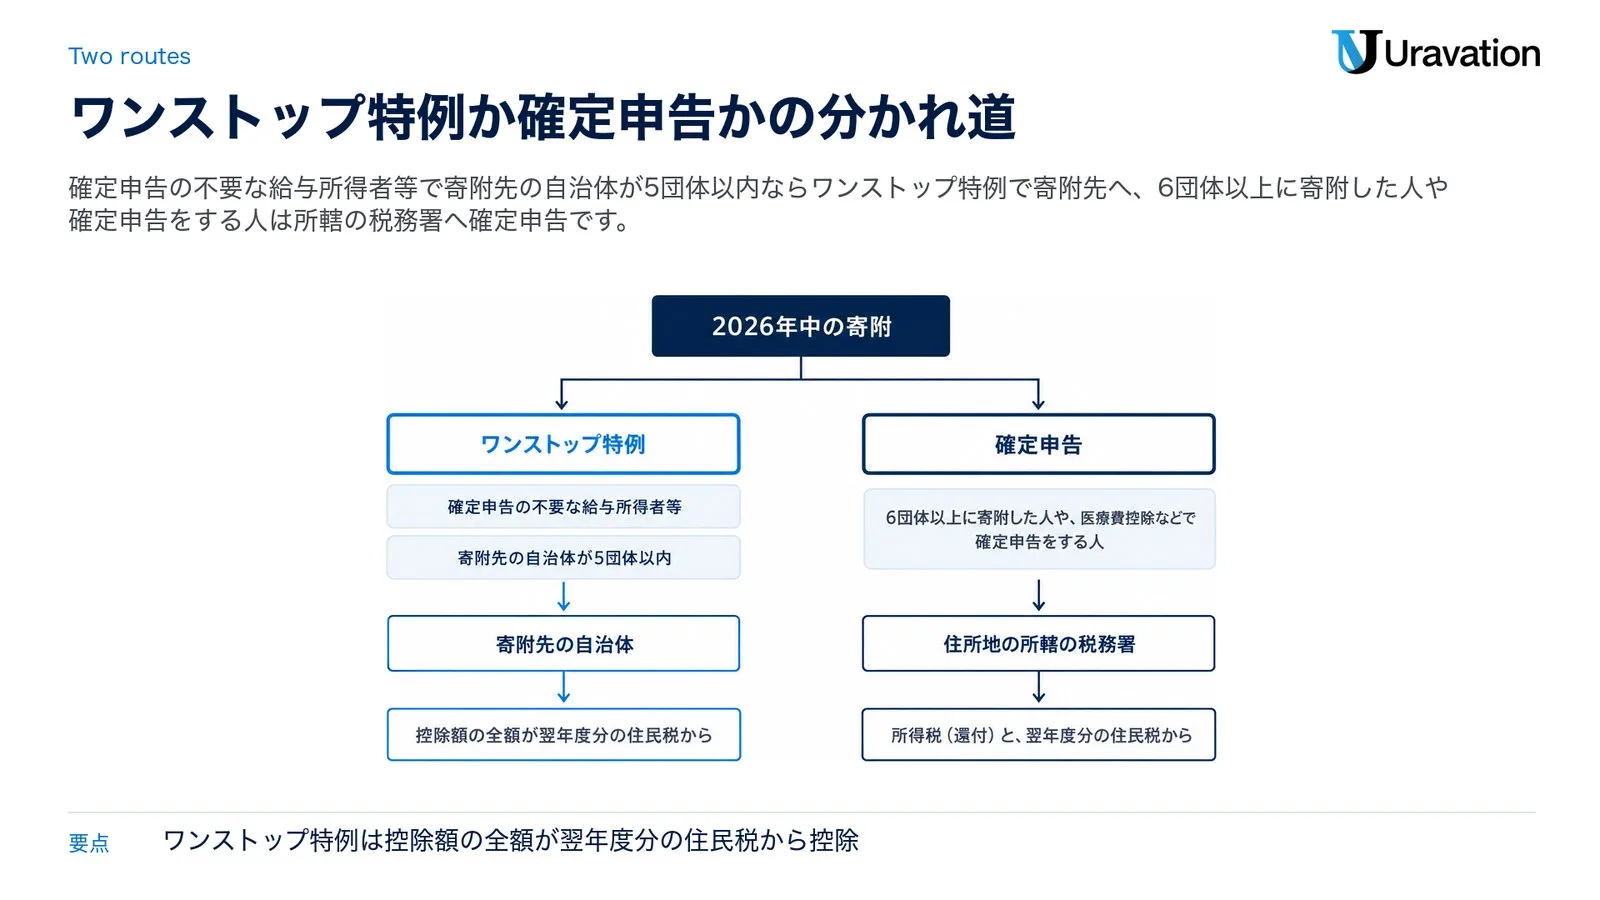
道は2つです。どちらを使うかで、出す書類も出す先も、控除される税も変わります。
| 項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 使える人 | 確定申告の不要な給与所得者等で、その年の寄附先の自治体が5団体以内の人 | ワンストップ特例を使わない人・使えない人。6団体以上に寄附した人や、医療費控除などで確定申告をする人はこちら |
| 出す物 | 寄附金税額控除に係る申告特例申請書(寄附先ごと・寄附のたびに) | 確定申告書(第二表に記入)と、寄附金の受領証または「寄附金控除に関する証明書」 |
| 出す先 | 寄附先の自治体 | 住所地の所轄の税務署 |
| 出す時期 | ふるさと納税を行う際(内容が変わった時の変更届出書は、2026年中の寄附なら2027年1月10日まで) | 2026年中の寄附は令和8年分の確定申告で、2027年2月16日から3月15日まで(還付申告は2027年2月15日以前も可) |
| 控除される税 | 所得税からの控除は無く、所得税の分も含めた控除額の全額が翌年度分の住民税から(控除の対象は寄附額のうち2,000円を超える部分で、一定の上限あり) | 寄附した年の所得税(還付)と、翌年度分の住民税から(控除の対象は寄附額のうち2,000円を超える部分で、一定の上限あり) |
出典:国税庁 No.1155・No.1150・「還付申告に当たっての注意事項〜給与所得者用〜」、総務省「ふるさと納税の流れ」・「税金の控除について」・「制度改正について(2015年4月1日)」。
ワンストップ特例は、寄附先の自治体から住所地の市区町村へ控除に必要な情報が送られ、翌年度分の住民税が減額される仕組みです。確定申告をしないので所得税の還付はなく、総務省は「所得税からの控除は行われず、その分も含めた控除額の全額が、ふるさと納税を行った翌年度の住民税の減額という形で控除されます」と説明しています。
確定申告の場合は、所得税分はその年の所得税から控除(還付)され、住民税分は翌年度の住民税から控除されます(総務省「税金の控除について」)。ただし、総務省は確定申告書の提出方法の説明の中で、年末調整などで所得税が0円になっていて住民税からだけ控除を受ける人は、住民税に関する申告書をお住まいの市区町村に出す必要がある、と書いています。これはワンストップ特例を使わない人の手続きです。ワンストップ特例を申請した人が住民税の申告をすると、特例は適用されません(総務省の周知文書(2016年8月18日))。
なお、税の軽減は1月から12月の年単位です(総務省「よくある質問」Q4)。2026年1月1日から12月31日までの寄附が、令和8年分の手続きの対象になります。
ワンストップ特例を使える人・使えない人|確定申告をすると申請は無効
使えるのは、次の2つの両方に当てはまる人です。申請書の様式にもこの2つのチェック欄があり、「①及び②に該当する場合のみすることができます」と書かれています。
- 申告特例対象寄附者であること。様式の説明では、寄附をする年の所得税の確定申告書を出す義務がない人などで、翌年度分の住民税についても、寄附金税額控除を受ける目的以外に申告書(確定申告書を含む)を出す必要がないと見込まれる人です。総務省の言葉では「確定申告の不要な給与所得者等」です。
- その年の1月1日から12月31日の間に申請する寄附先の自治体の数が、5以下と見込まれること。
同じ年に同じ自治体へ2回寄附した場合、自治体の数は1と数えます。ただし申請は寄附のたびに要ります(総務省「ふるさと納税ワンストップ特例の取扱いについて」)。
確定申告が必要な会社員は使えない
国税庁 No.1900 は、確定申告をしなければならない給与所得者として、給与の年間収入金額が2,000万円を超える人や、給与を1か所から受けていて給与所得・退職所得以外の所得の合計額が20万円を超える人、給与を2か所以上から受けていて一定の金額を超える人などを挙げています。こうした人はワンストップ特例の対象外で、ふるさと納税も確定申告で受けます。
申請しても特例が無かったことになる場合
申請書を出した後でも、次のどれかに当たると特例は適用されません。総務省の周知文書(2016年8月18日)が挙げている3つです。
- 医療費控除の申告などのため、確定申告をした、又は住民税の申告をした
- 6団体以上にワンストップ特例を申請した
- 寄附した翌年の1月1日の住所地が申請書に記載された市町村でなくなったにもかかわらず、変更の届出がされていない
法令の言葉では「いずれもなかつたものとみなす」で(地方税法附則第7条第6項・第13項)、国税庁 No.1155 は「確定申告を行う方は、ふるさと納税ワンストップ特例の申請が無効となる」と書いています。総務省の取扱いでは、住民税の申告書や確定申告書を出した時は「記載内容及び提出時期にかかわらず」、申請先が5を超えた時は「5を超えた部分に限らず全て」が無かったものとみなされます。特例が適用されなくなった人は、確定申告でふるさと納税の寄附金を申告します(同 周知文書)。
ワンストップ特例の申請書の書き方|様式の欄を上から順に
申請書の正式な名前は「寄附金税額控除に係る申告特例申請書」です。様式は地方税法施行規則の第五十五号の五様式で決まっていて、総務省のページにも様式(PDF)が載っています。ただし総務省は「ふるさと納税先の自治体によって、申請書が異なることがあります」とも書いているので、寄附先から申請書が届いた時は、その案内に従って書きます。
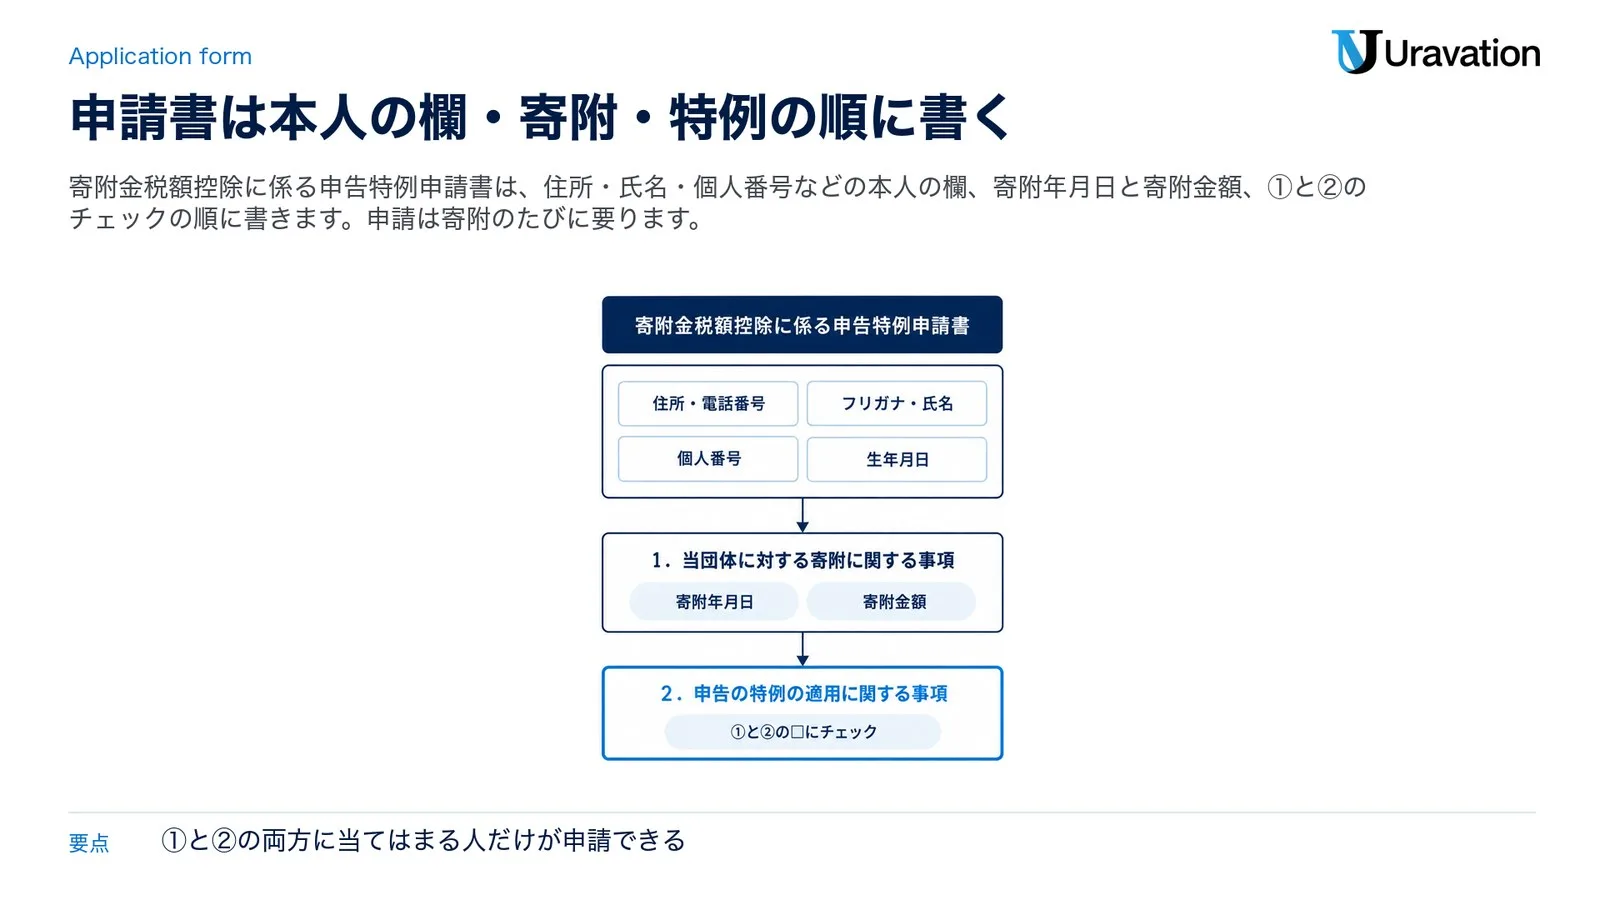
様式は、いちばん上の「令和 年寄附分」の行の下が2列で、左の列に日付・宛先(殿)・住所・電話番号、右の列に整理番号・フリガナ・氏名・個人番号・生年月日が並び、その下に1と2の欄、いちばん下に受付書があります。下の表もこの順です。
| 欄(様式の言葉) | 書くこと |
|---|---|
| 令和 年寄附分 | 寄附をした年。2026年中の寄附なら令和8年 |
| 令和 年 月 日/殿 | 申請する日付と、宛先になる寄附先の知事・市区町村長 |
| 住所・電話番号 | 申請する本人の住所と電話番号 |
| 整理番号 | 様式に書き方の説明はありません。寄附先の案内に従います |
| フリガナ・氏名 | 寄附をした本人の名前 |
| 個人番号 | 本人の個人番号(12マス) |
| 生年月日 | 明・大・昭・平・令から元号を選んで書く |
| 1.当団体に対する寄附に関する事項 | その寄附の「寄附年月日」と「寄附金額」(円) |
| 2.申告の特例の適用に関する事項 | ①と②の□にチェック |
| 受付書(下の段) | 「切り取らないでください」と書かれた段。住所・氏名の欄と、「受付日付印」「受付団体名」の欄があります |
出典:総務省寄附金税額控除に係る申告特例申請書(第五十五号の五様式)、「ふるさと納税の流れ」。
2の①は「申告特例対象寄附者である」、②は「要件に該当する者である」というチェック欄です。様式には「①及び②に該当する場合のみすることができます」とあり、2つの意味は前の節のとおりです。つまり、確定申告をする予定の人や、申請先が6団体以上になりそうな人は、この申請書では申請できません。
寄附のたびに1枚、内容が変わったら変更届出書
前の節のとおり、申請は寄附のたびに要ります。同じ自治体に2回寄附した時は、申請書も2回出します。また、払込取扱票の「ふるさと納税ワンストップ特例の申請書の送付を希望します。」の欄にチェックしただけでは、申請は終わりません。寄附先から送られてくる申請書に書いて、寄附先へ出す必要があります(総務省「よくある質問」Q13)。申請書は写しではなく、記入した申請書そのものを書面で出します(オンライン申請に対応した自治体では、オンラインでも出せます。総務省「ふるさと納税ワンストップ特例の取扱いについて」)。
出した後で、引っ越しなど申請書に書いた内容が変わった時は、様式の(注1)のとおり「申告特例申請事項変更届出書」を、申請書を出した寄附先の自治体へ出します(総務省「制度改正について(2015年4月1日)」)。期限は寄附をした年の翌年の1月10日で、2026年中の寄附なら2027年1月10日です。
マイナンバーと本人確認の書類
様式には「『個人番号』欄には、あなたの個人番号(…)を記載してください」とあります。番号法(行政手続における特定の個人を識別するための番号の利用等に関する法律)第16条は、個人番号の提供を受ける側(個人番号利用事務等実施者。この申請書では受け取る寄附先の自治体)が、本人から個人番号の提供を受けるときに、本人確認の措置(個人番号カードの提示を受けることなど)をとるよう定めています。申請書に何を添えるかは、寄附先の自治体の案内で確かめてください。
2022年中にされた寄附から、一部の自治体ではマイナンバーカードを使ったオンライン申請もできるようになっています。対応しているかどうかは、寄附先の自治体に問い合わせます(総務省「ふるさと納税の流れ」)。
いつまでに出すか
総務省の説明は「ふるさと納税を行う際に、ふるさと納税ワンストップ特例の申請書を提出してください」です。寄附先の自治体は、翌年1月10日(2026年中の寄附なら2027年1月10日)までは変更届出書が出される可能性があるため、受けた申請の内容を翌年1月11日から1月31日までの間(2026年中の寄附なら2027年1月11日から1月31日まで)に、住所地の市区町村へ通知することになっています(地方税法附則第7条第5項、総務省「ふるさと納税ワンストップ特例の取扱いについて」)。翌年1月31日(2026年中の寄附なら2027年1月31日)は、寄附先の自治体が通知を送る期限です。申請書の受付の締切日は、寄附先の自治体の案内で確かめてください。
確定申告で受ける時の書き方|第二表の2か所に書く
2026年中の寄附は、令和8年分の確定申告で申告します。受付期間は2027年(令和9年)2月16日から3月15日までで、還付申告は2027年2月15日以前でもできます(国税庁「還付申告に当たっての注意事項〜給与所得者用〜」)。出す先は、住所地の所轄の税務署です。
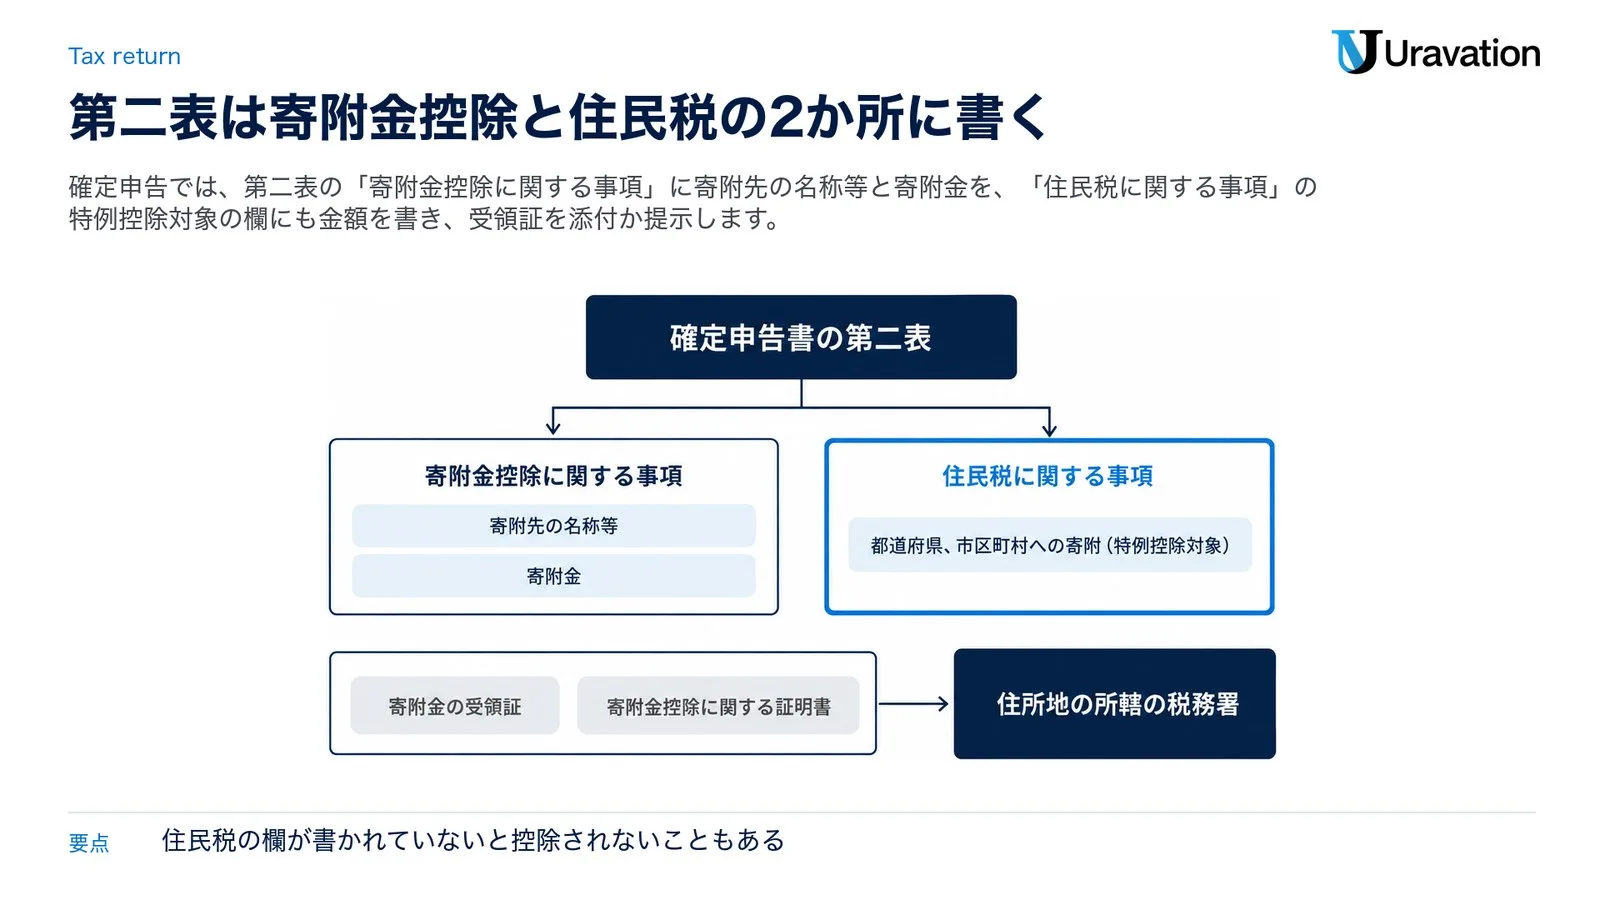
ふるさと納税の分は、確定申告書の第二表の2か所に書きます。国税庁 No.1155 の注意事項をそのまま表にすると次のとおりです。
| 第二表の欄 | 書くこと |
|---|---|
| 「寄附金控除に関する事項」の「寄附先の名称等」欄・「寄附金」欄 | ふるさと納税先の団体名と、ふるさと納税として寄附した金額 |
| 「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄 | ふるさと納税として寄附した金額 |
見落としやすいのは2か所目です。所得税の確定申告書は個人住民税の申告書も兼ねていて(地方税法上、確定申告書を出した日に住民税の申告書も出したものとみなされます)、No.1155 は「住民税に関する事項」の欄が書かれていない場合には「個人住民税の賦課決定の際に控除されないこともあります」と注意しています。
寄附金の受領証は、確定申告書に添付するか、出す時に提示します。ふるさと納税の場合は受領証の代わりに、国税庁長官が指定した特定事業者が出す、年間の寄附金額が書かれた「寄附金控除に関する証明書」も使えます(国税庁 No.1150)。
年末調整の後に申告する時の流れ
年末調整を受けた会社員が確定申告をする時は、勤め先から受け取る給与所得の源泉徴収票の情報を使います。国税庁の「確定申告書等作成コーナー」でマイナンバーカードを使って e-Tax で申告する時は、「給与所得の源泉徴収票」等の情報をマイナポータル経由で取得して、申告書に自動で入力できます。ただし、勤め先が源泉徴収票等を e-Tax などで提出していること等の要件があります(国税庁「還付申告に当たっての注意事項〜給与所得者用〜」)。年の途中で勤め先が変わった人の源泉徴収票の扱いは、前職の源泉徴収票と年末調整にまとめています。
確定申告で寄附金控除を受けると、源泉徴収ですでに納めている所得税がある場合は、還付されることがあります。総務省は、還付される金額は「ふるさと納税を行った方の収入や、他の控除等の状況によります」と書いています(「ふるさと納税の流れ」)。
年末調整の書類でやること・やらないこと|受領証は手元に保管
ふるさと納税をした年も、年末調整の申告書はいつもどおり勤め先に出します。扶養控除や生命保険料控除などは年末調整で受ける控除で、寄附金控除とは手続きが別です(国税庁「令和8年分各種控除について」)。
| 区分 | 内容 |
|---|---|
| やること | 扶養控除等申告書、基礎控除申告書(兼用様式)、保険料控除申告書、住宅借入金等特別控除申告書(受ける人だけ)を、それぞれの時期までに勤め先へ出す |
| やらないこと | 年末調整の申告書にふるさと納税の金額を書く(書く欄がありません) |
| 手元でやること | 寄附金の受領証(または「寄附金控除に関する証明書」)を保管する。ワンストップ特例を使う人は、寄附のたびに申請書を寄附先へ出す |
受領証は確定申告で使う書類です。確定申告書に添付するか、出す時に提示します(No.1150)。総務省も、確定申告に必要な寄附を証明する書類(受領書)として、大切に保管するよう案内しています。年末調整の申告書には寄附金控除の欄が無いので、受領証を勤め先に出しても、年末調整で寄附金控除は受けられません。
ワンストップ特例を申請した人も、受領証は捨てないでおきます。医療費控除などで確定申告をすることになれば、ワンストップ特例の申請は無効になり、受領証が要るからです。
基礎控除申告書(兼用様式)の欄ごとの書き方は、令和8年分 基礎控除申告書の書き方にまとめています。
医療費控除もする時|ワンストップの分も含めて確定申告
多額の医療費を支払って所得税の還付を受ける人は、確定申告が必要です(国税庁「還付申告に当たっての注意事項〜給与所得者用〜」)。ここで気をつけたいのが、すでにワンストップ特例の申請書を出していた人です。
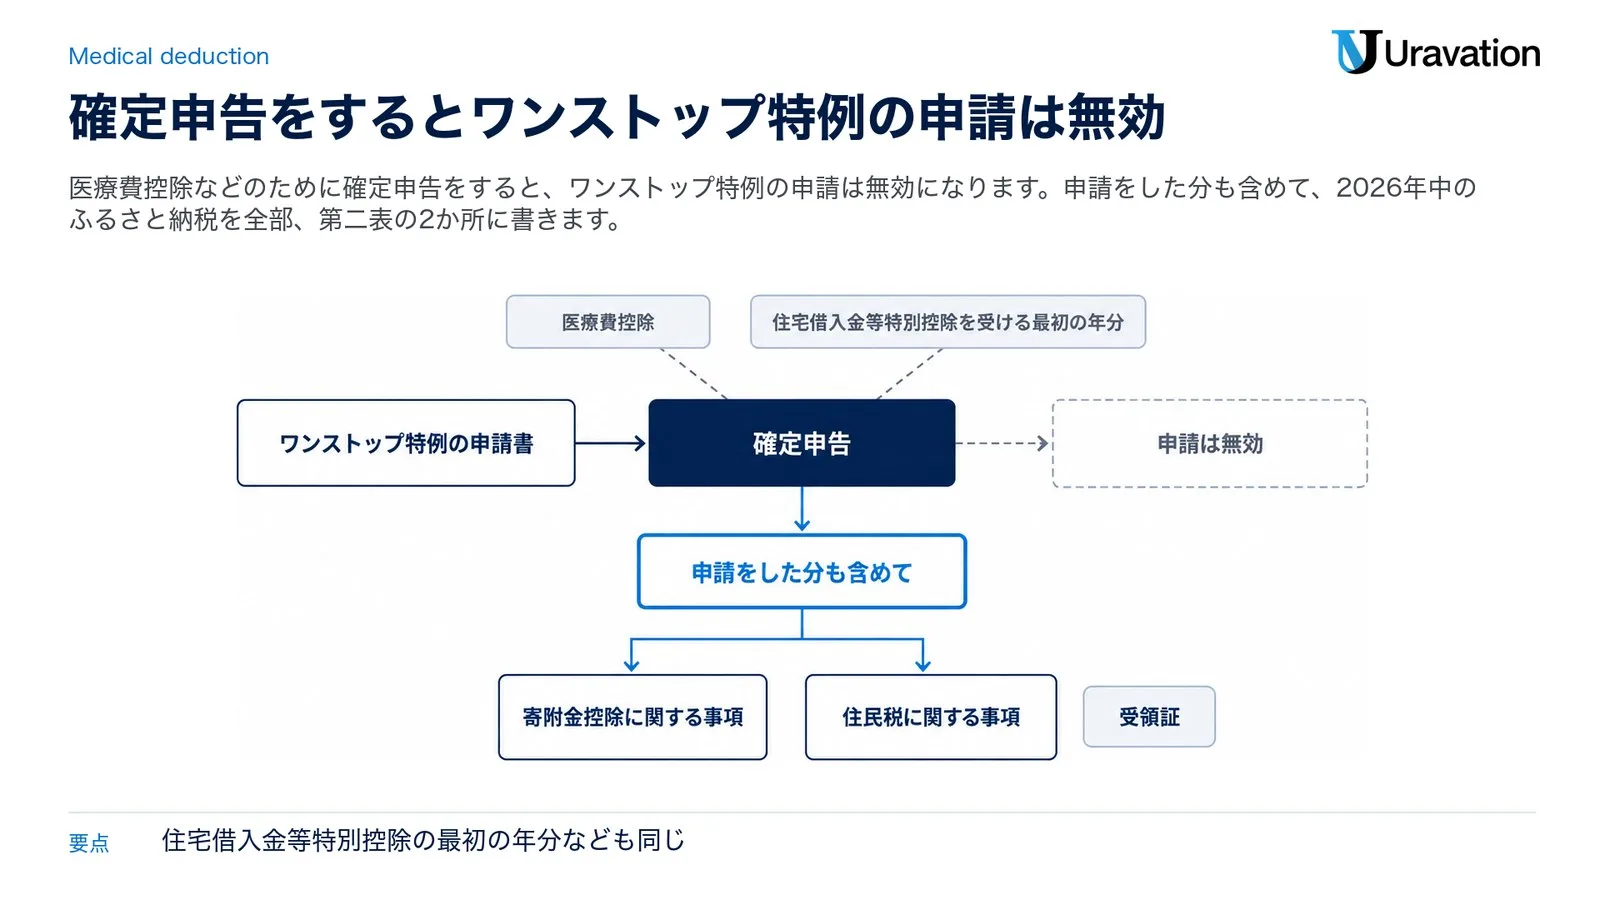
確定申告をすると、ワンストップ特例の申請は無効になります。No.1155 は、医療費控除や雑損控除を受けるなどのために確定申告をする人も「ふるさと納税の金額を寄附金控除額の計算に含めて確定申告…をする必要があります」と書き、概要の欄の「■『ふるさと納税ワンストップ特例』の申請書を提出された方へ」という見出しの下でも「ワンストップ特例の申請をした分も含めて寄附金控除額を計算する必要があります」と案内しています。
確定申告ですることは次の3つです。
- 2026年中に寄附した自治体と金額を、ワンストップ特例の申請書を出した分も含めて全部書き出す
- 第二表の「寄附金控除に関する事項」と「住民税に関する事項」の両方に書く
- 全部の寄附の受領証(または「寄附金控除に関する証明書」)を添付するか提示する
医療費控除に限りません。住宅借入金等特別控除を受ける最初の年分(年末調整のしかた29ページ)や、給与以外の所得があって確定申告をする年も同じです。No.1155 の言葉では、「ふるさと納税の有無にかかわらず、確定申告をする方」がふるさと納税の控除を受けるには、ふるさと納税の金額を寄附金控除額の計算に含めて確定申告をします。
申請や申告を忘れた時・間違えた時|確定申告と更正の請求
出し忘れや書き間違いがあっても、国税庁と総務省の文に直し方が書かれています。よくある場面ごとに並べます。
| 場面 | 直し方(出典) |
|---|---|
| ワンストップ特例の申請書を出さなかった・間に合わなかった | 確定申告で寄附金控除を受けます。総務省は「ふるさと納税ワンストップ特例を申請しない方は、控除を受けるために確定申告を行う必要があります」と書いています(「ふるさと納税の流れ」) |
| 確定申告をした、申請先が6団体以上になった、翌年1月1日の住所地が申請書の市町村と違うのに変更の届出をしていない | ワンストップ特例は適用されないので、確定申告でふるさと納税の寄附金を申告します(総務省の周知文書) |
| ワンストップ特例を申請した人が、確定申告で寄附金控除を受けずに申告してしまった | 更正の請求で寄附金控除の適用を受けられます(No.1155)。期間は原則として法定申告期限から5年以内です(No.2026)。還付申告をした人は、原則として還付申告書を提出した日から5年以内です(No.2030) |
| 寄附金控除を入れても、最終的な所得税等の額が変わらない | 更正の請求はできません。この場合はお住まいの市区町村に相談します(No.1155 の注2) |
更正の請求は、更正の請求書を税務署長に出す手続きです。国税庁の「確定申告書等作成コーナー」の「更正の請求書・修正申告書作成コーナー」で作ることもできます(No.2026)。
確定申告の義務が無い会社員が、納め過ぎの所得税の還付を受けるための申告(還付申告)は、確定申告期間とは関係なく、その年の翌年1月1日から5年間(令和8年分なら2027年1月1日から5年間)出せます(No.2030)。寄附金控除も、還付申告で受けられる控除の例に挙がっています。
住民税と年末調整の関係|控除の多くは翌年度の住民税から
年末調整は、1年間の給与について納めるべき所得税を計算し、それまでに源泉徴収した税額との過不足を精算する手続きです(年末調整のしかた5ページ)。年末調整で精算するのは給与から源泉徴収した所得税で、ふるさと納税の寄附金控除は、年末調整の計算には入りません。
どちらの道でも、住民税の分は翌年度分の住民税から控除されます(所得税と住民税の分け方は「控除を受ける2つの道」の表のとおり・総務省「税金の控除について」)。ワンストップ特例の場合、控除は寄附をした翌年の6月以降(2026年中の寄附なら2027年6月以降)に支払う住民税の減額という形で行われます(総務省「制度改正について(2015年4月1日)」)。
No.1155 は、個人住民税の控除を「基本分」と「特例分」に分けて計算式を示しています。控除の上限は収入や他の控除の状況で変わるため、総務省は、具体的な上限額の計算はお住まいの市区町村の住民税を担当する部署に問い合わせるよう案内しています(「よくある質問」Q5)。
【要注意】ふるさと納税と年末調整で読み違えやすい4点
1. 受領証を年末調整の書類と一緒に出す
❌ 寄附金の受領証を保険料控除申告書などに添えて勤め先に出せば、年末調整で控除される
⭕ 年末調整の申告書には寄附金控除の欄がありません。受領証は確定申告書に添付するか提示する書類なので、手元に保管します(No.1150)。
2. ワンストップ特例を出した分を、確定申告で書き忘れる
❌ 医療費控除の確定申告では、ワンストップ特例の申請書を出した寄附は書かなくてよい
⭕ 確定申告をすると、ワンストップ特例の申請は無効です。申請した分も含めて寄附金控除額を計算します(No.1155)。書き忘れた時は、更正の請求で寄附金控除の適用を受けられます。ただし、寄附金控除を入れても最終的な所得税等の額が変わらない時は更正の請求ができないので、お住まいの市区町村に相談します(No.1155 の注2)。
3. 6団体目もワンストップ特例で申請する
❌ 寄附先が6団体になっても、それぞれに申請書を出せば特例が使える
⭕ 申請できるのは、申請先が5以下と見込まれる場合だけです。5を超えると、5を超えた分に限らず全てが無かったものとみなされます(総務省「ふるさと納税ワンストップ特例の取扱いについて」)。この場合は確定申告で受けます。
4. 年末調整で戻るお金にふるさと納税の分が入っていると思う
❌ 年末調整で戻ってくるお金に、ふるさと納税の控除の分も入っている
⭕ 年末調整は、給与から源泉徴収した所得税の過不足の精算で、寄附金控除は入りません。ワンストップ特例なら翌年度の住民税の減額、確定申告なら所得税の還付と翌年度の住民税の減額という形で控除されます(総務省「税金の控除について」)。
よくある質問
年末調整でふるさと納税は控除できますか?
できません。令和8年分の年末調整の申告書には、ふるさと納税(寄附金)を書く欄がありません。控除を受けるには、確定申告が不要な給与所得者等で寄附先が5団体以内ならワンストップ特例の申請、それ以外の人は確定申告です(国税庁 No.1155)。迷う時は、税務署か寄附先の自治体に確かめてください。
ワンストップ特例を出せば、年末調整には何も書かなくていいですか?
はい、ふるさと納税については何も書きません。年末調整の申告書に、ふるさと納税を書く欄はありません。年末調整の申告書そのものは、扶養控除などのためにいつもどおり出します。ワンストップ特例の控除は、翌年度分の住民税から行われます。ただし、確定申告をすると特例の申請は無効になります。迷う時は、税務署か寄附先の自治体に確かめてください。
ワンストップ特例の申請書はいつまでに出しますか?
総務省の案内は「ふるさと納税を行う際に、ふるさと納税ワンストップ特例の申請書を提出してください」です。申請書の受付の締切日は、寄附先の自治体の案内で確かめます。出した後に住所などが変わった時の変更届出書は、申請書を出した寄附先へ、2026年中の寄附なら2027年1月10日までに出します。迷う時は、税務署か寄附先の自治体に確かめてください。
会社に寄附金の受領証明書を出しますか?
年末調整では使いません。年末調整の申告書には寄附金控除の欄が無く、寄附金の受領証明書(国税庁 No.1150 の言葉では「寄附金の受領証」、総務省の言葉では「受領書」)は、確定申告書に添付するか、出す時に提示する書類です(国税庁 No.1150)。確定申告をする時に備えて保管しておきます。迷う時は、税務署か寄附先の自治体に確かめてください。
医療費控除もする時、ふるさと納税はどうしますか?
確定申告をすると、ワンストップ特例の申請は無効になります。申請した分も含めて、2026年中のふるさと納税を全部、確定申告書第二表の「寄附金控除に関する事項」と「住民税に関する事項」に書きます(国税庁 No.1155)。迷う時は、税務署か寄附先の自治体に確かめてください。
ワンストップ特例の申請が間に合わなかったら、どうなりますか?
確定申告で寄附金控除を受けます。総務省は、ワンストップ特例を申請しない人は「控除を受けるために確定申告を行う必要があります」と書いています。2026年中の寄附なら令和8年分の確定申告で、受付期間は2027年2月16日から3月15日まで(還付申告は2027年2月15日以前も可)です。確定申告の義務が無い人の還付申告は、確定申告期間とは関係なく2027年1月1日から5年間出せます(国税庁 No.2030)。迷う時は、税務署か寄附先の自治体に確かめてください。
家族の名義で寄附した分も、自分の控除にできますか?
できません。総務省は、寄附金控除を受けるには「その納税者本人がふるさと納税を行う必要があります」とし、「ふるさと納税を行う名義も本人である必要があります」と書いています(「よくある質問」Q9)。迷う時は、税務署か寄附先の自治体に確かめてください。
控除を受けるまでの順番|ワンストップ特例か確定申告かを決める
2026年中のふるさと納税について、どちらの道で控除を受けるかは、次の順で決めます。
- 2026年中の寄附先の数と、確定申告をする予定(医療費控除、住宅借入金等特別控除の最初の年分、給与以外の所得など)があるかを確かめます。
- 確定申告が不要で寄附先が5団体以内なら、寄附のたびに寄附先へワンストップ特例の申請書を出します。受付の締切日は寄附先の案内で確かめ、出した後に住所などが変わったら、2027年1月10日までに、申請書を出した寄附先へ変更届出書を出します。
- 年末調整の申告書は、いつもどおり勤め先に出します。ふるさと納税は書きません。
- 寄附金の受領証(または「寄附金控除に関する証明書」)を保管します。
- 確定申告をする人は、寄附した全部の自治体と金額を第二表の2か所に書いて、所轄の税務署へ出します。受付期間は2027年2月16日から3月15日まで(還付申告は2027年2月15日以前も可)で、確定申告の義務が無い人の還付申告は2027年1月1日から5年間出せます(国税庁 No.2030)。
- 控除は、ワンストップ特例なら翌年度分(2027年度分)の住民税で、確定申告なら2026年分の所得税と翌年度分の住民税で行われます。
補助金ナビ(株式会社Uravation)は、申告書・申請書の作成や提出、個別の税務相談をお引き受けしていません。個別の判断は、税務署・寄附先の自治体・税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- タックスアンサー No.1155 ふるさと納税(寄附金控除) — 国税庁(令和8年4月1日現在法令等。控除の仕組み、確定申告とワンストップ特例、医療費控除などで確定申告をする人の扱い、更正の請求、確定申告書第二表の欄、参照日: 2026-11-18)
- No.1150 一定の寄附金を支払ったとき(寄附金控除)・No.1900 給与所得者で確定申告が必要な人・No.2030 還付申告・No.2026 確定申告を間違えたとき — 国税庁(添付・提示する書類、確定申告が必要な給与所得者、還付申告の期間、更正の請求、参照日: 2026-11-18)
- 令和8年分 年末調整のしかた(一括PDF) — 国税庁(目次の「2 各種控除額の確認」、5・8・29ページ、参照日: 2026-11-18)
- 令和8年分各種控除について(給与所得者用)・還付申告に当たっての注意事項〜給与所得者用〜 — 国税庁(年末調整で受けられる控除の一覧、令和8年分の確定申告期間、ふるさと納税と医療費控除の注意、マイナポータル連携、参照日: 2026-11-18)
- 令和8年分の様式:扶養控除等(異動)申告書・基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書・保険料控除申告書(いずれもPDF)、住宅借入金等特別控除申告書の記載例(PDF)、手続の案内(A2-1・A2-4・A2-3) — 国税庁(欄の並び、提出時期と提出先、参照日: 2026-11-18)
- ふるさと納税ポータルサイト:ふるさと納税のしくみ・ふるさと納税の流れ・税金の控除について・制度改正について(2015年4月1日)・よくある質問 — 総務省(ワンストップ特例の対象と申請、確定申告の流れ、控除される税と時期、Q4・Q5・Q9・Q13、参照日: 2026-11-18)
- ふるさと納税ワンストップ特例制度に係る周知等について・ふるさと納税ワンストップ特例の取扱いについて・寄附金税額控除に係る申告特例申請書(第五十五号の五様式) — 総務省(特例が適用されない場合、同じ自治体への複数回の寄附、申請書を書面で出すこと、寄附先の自治体が通知を送る時期、5を超えた時の扱い、申請書の欄、参照日: 2026-11-18)
- 地方税法(附則第7条)・行政手続における特定の個人を識別するための番号の利用等に関する法律(第16条) — e-Gov法令検索(参照日: 2026-11-18)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月21日時点の国税庁・総務省の公表資料と法令に基づく参考情報です。税制や様式、自治体の受付の方法は変わる場合があります。個別の控除の可否や手続きは、税務署・寄附先の自治体・税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。