雇用関係助成金を使えるかどうかの判断の分かれ目は、個々のコースの支給要件ではなく「雇用関係助成金共通要領」に尽きます。コースごとの対象者要件や訓練時間をどれだけ読み込んでも、共通要領の入口条件を満たしていなければ書類は受理されても支給決定には至りません。まずこの横串を通してから、個別コースの検討に進むのが最短ルートです。
2026年9月現在の結論から示します。厚生労働省「雇用関係助成金共通要領」(令和8年4月8日改正)によると、受給の入口は(1)雇用保険適用事業所の事業主であること、(2)支給申請日および支給決定日の時点で雇用保険被保険者が在籍していること、(3)定められた期間内に申請すること、(4)支給審査に協力することの4点です。そのうえで12項目の不支給要件のどれにも当たらないことが条件になります。実務で最も詰まりやすいのが労働保険料の滞納で、こちらは「支給申請日の属する年度の前年度より前」の未納が対象という線引きがあり、申請日の翌日から2か月以内に納付すれば不支給にならないという救済も用意されています。
受給できる事業主かどうかを決める4つの入口条件
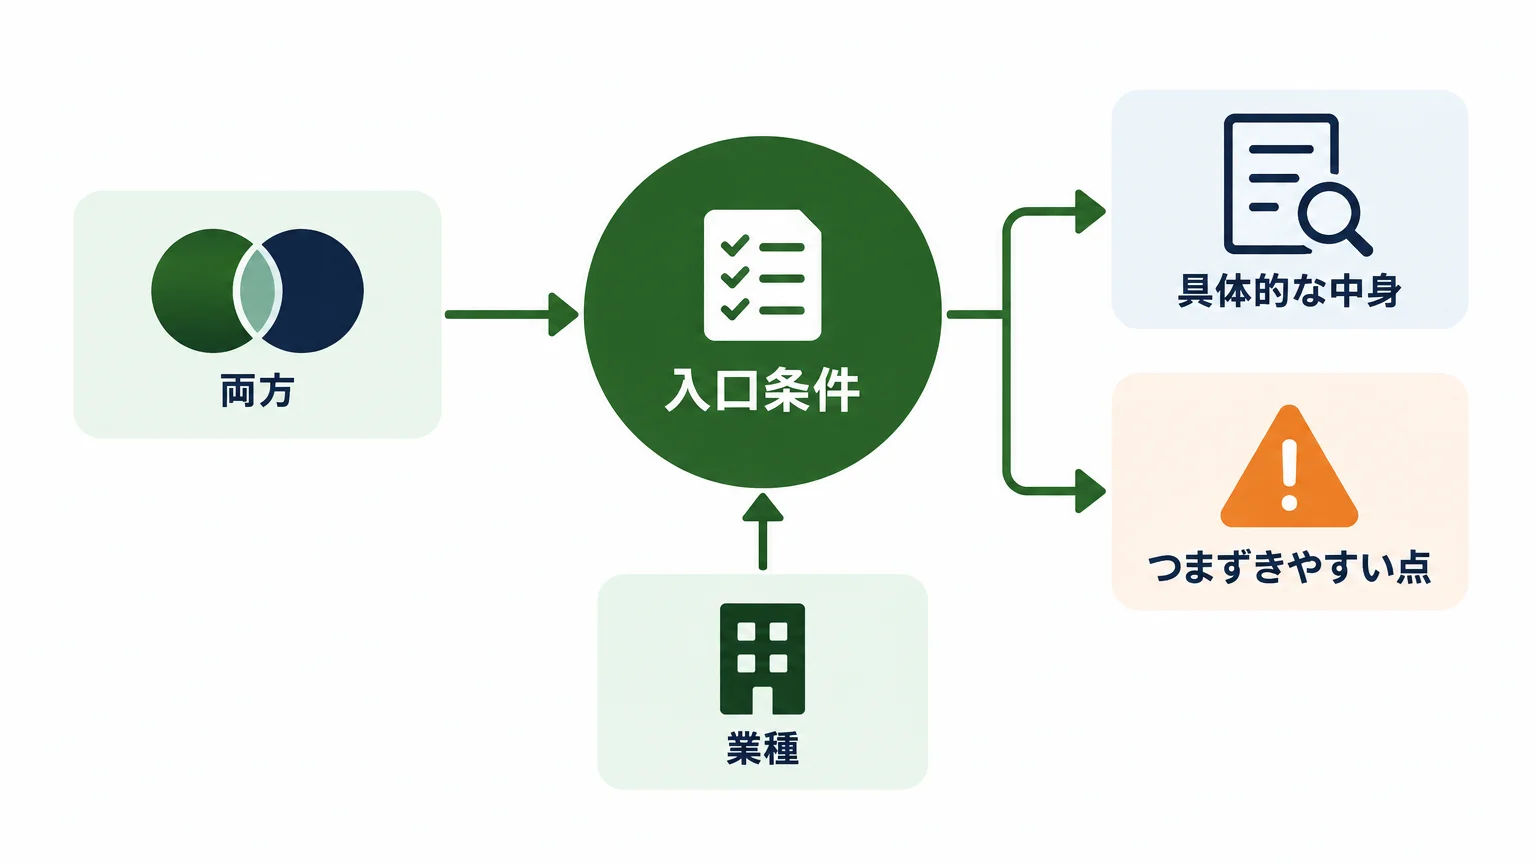
雇用関係助成金は、雇用保険法第62条・第63条と雇用保険法施行規則に基づく制度です。したがって、そもそも雇用保険の枠外にいる事業主は対象になりません。厚生労働省「令和8年度 雇用・労働分野の助成金のご案内(簡略版)」(令和8年4月8日時点)では、受給対象となる事業主の条件が次のように整理されています。
| 入口条件 | 具体的な中身 | つまずきやすい点 |
|---|---|---|
| 雇用保険適用事業所の事業主 | 雇用保険の適用事業所であること | 役員のみの法人、適用事業所設置届が未提出の事業所は対象外 |
| 雇用保険被保険者の在籍 | 支給申請日および支給決定日の両方の時点で被保険者がいること | 申請後に対象者が退職し、支給決定時に被保険者ゼロになるケース |
| 期間内の申請 | 原則、各助成金の支給要領に定める日の翌日から起算して2か月以内 | 郵送は消印ではなく到達日で判断される |
| 審査への協力 | 実地調査の受け入れ、書類の提出・保管に応じること | 調査日程の調整に応じないと不支給要件に該当し得る |
注意したいのが2番目です。共通要領0301では支給対象事業主等を「雇用保険適用事業所の事業主(支給申請日及び支給決定日の時点で雇用保険被保険者が存在する事業所の事業主であること)」と定めています。申請した時点では要件を満たしていても、審査の間に対象事業所の被保険者がいなくなれば支給決定が出ません。小規模事業所で退職が重なったときは、ここが実務上のリスクになります。
中小企業事業主に当たるかどうかで助成額が変わる
多くのコースは中小企業事業主とそれ以外で助成率・助成額が分かれます。判定は資本金または常時雇用する労働者数のどちらかを満たせばよい「または」判定です。同パンフレット(令和8年4月8日時点)の区分は次のとおりです。
| 業種 | 資本金の額・出資の総額 | 常時雇用する労働者数 |
|---|---|---|
| 小売業(飲食店を含む) | 5,000万円以下 | 50人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| その他の業種 | 3億円以下 | 300人以下 |
資本金3億円超でも、その他の業種で常時雇用する労働者が300人以下なら中小企業事業主として扱われます。資本金だけを見て「うちは大企業枠だ」と早合点するのはもったいない判断です。なお人材確保等支援助成金の中小企業団体助成コースや、両立支援等助成金の「特定事業主」(全業種300人以下)など、コース側で別の線引きを置いているものもあります。
門前払いになる12の不支給要件
入口条件を満たしていても、次のどれかに当たると支給されません。共通要領0302に定められた内容を、令和8年度パンフレット(令和8年4月8日時点)の整理に沿って一覧にします。
| No. | 不支給要件の概要 |
|---|---|
| 1 | 不正受給による不支給決定・支給決定取消の日から5年を経過していない(請求金が未納なら期間が延長される) |
| 2 | 不正受給に関与した役員等が在籍している |
| 3 | 支給申請日の属する年度の前年度より前のいずれかの保険年度の労働保険料を納付していない |
| 4 | 支給申請日の前日から起算して過去1年間に労働関係法令の違反を行った |
| 5 | 性風俗関連営業、接待を伴う飲食等営業、またはこれらの業務の一部を受託する営業を行っている |
| 6 | 暴力団関係事業主に該当する |
| 7 | 破壊活動防止法第4条に規定する暴力主義的破壊活動を行った(または行うおそれがある)団体等に該当する |
| 8 | 倒産している(再生手続・更生手続の開始申立てを行った事業主で、事業活動を継続する見込みがある者を除く) |
| 9 | 実地調査への協力、書類の保管、事業主名等の公表、不正受給時の返還のいずれかを承諾しない |
| 10 | 「支給要件確認申立書」の別紙「役員等一覧」を提出しない |
| 11 | 支給要領の内容を遵守することを承諾しない |
| 12 | 支給申請書等に事実と異なる記載・証明を行った |
9から12は、書類の出し方ひとつで該当してしまう項目です。特に10の「役員等一覧」は、様式第1号の別紙として毎回の申請で提出が必要になります。様式の書き方は支給要件確認申立書 様式第1号のダウンロード先と書き方で確認しておくと、記入漏れによる差し戻しを減らせます。
もうひとつ、事業主の属性による線引きもあります。共通要領0303は、国・地方公共団体等に対しては助成金を支給しないと定めています。第三セクターや外郭団体が申請を検討する場合は、ここを先に確認しておきましょう。
労働保険料の滞納は「前々年度以前」がライン
実務で最も相談が多いのがこの論点です。共通要領0302ロは、不支給となる対象を「支給申請日の属する年度の前年度より前のいずれかの保険年度の労働保険料を納付していない事業主等」と定めています。つまり判定の対象になるのは前々年度以前の未納であり、直近年度の労働保険料をまだ納付していない段階で即アウトになるわけではありません。
さらに、この要件には除外規定が置かれています。同条は次の事業主を不支給の対象から除いています。
- 支給申請日の翌日から起算して2か月以内に当該労働保険料を納付した事業主
- 納付の猶予期間内に支給申請を行った事業主であって、猶予期間の終了日の翌日から2か月以内に当該労働保険料を納付した事業主
過去の未納に気づいた時点でも、申請後2か月以内に納付すれば要件をクリアできる設計になっているということです。ただし徴収法第41条により徴収する権利が消滅しているものは判定対象から除かれます。
確認の仕方にも注意点があります。共通要領0501ロによると、労災保険と雇用保険を別々に扱う二元適用事業の事業主は労災保険料の納付状況も確認されます。また一括有期事業や継続事業の一括が行われている場合、一括されている全事業が未納として扱われます。建設業のように現場単位で事業が動く業種では、本社だけを見て「納付済み」と判断すると足をすくわれます。
❌よくある失敗と⭕正しい進め方
- ❌ 申請直前に労働保険料の納付状況を確認せず、過年度の未納が調査で発覚して不支給になる
⭕ 支給申請の前に労働保険料等算定基礎賃金等の報告と納付済額を突き合わせ、未納があれば納付計画を先に立てる - ❌ 二元適用事業なのに雇用保険料の納付だけを確認して申請する
⭕ 労災保険料側の納付状況、一括されている事業の有無まで含めて確認する - ❌ 猶予を受けている事実を申請書に反映せず、後から説明が食い違う
⭕ 猶予の決定通知を手元に置き、猶予期間の終了日と納付期限を申請書類とセットで管理する
労働関係法令違反は「送検」されたかどうかで分かれる
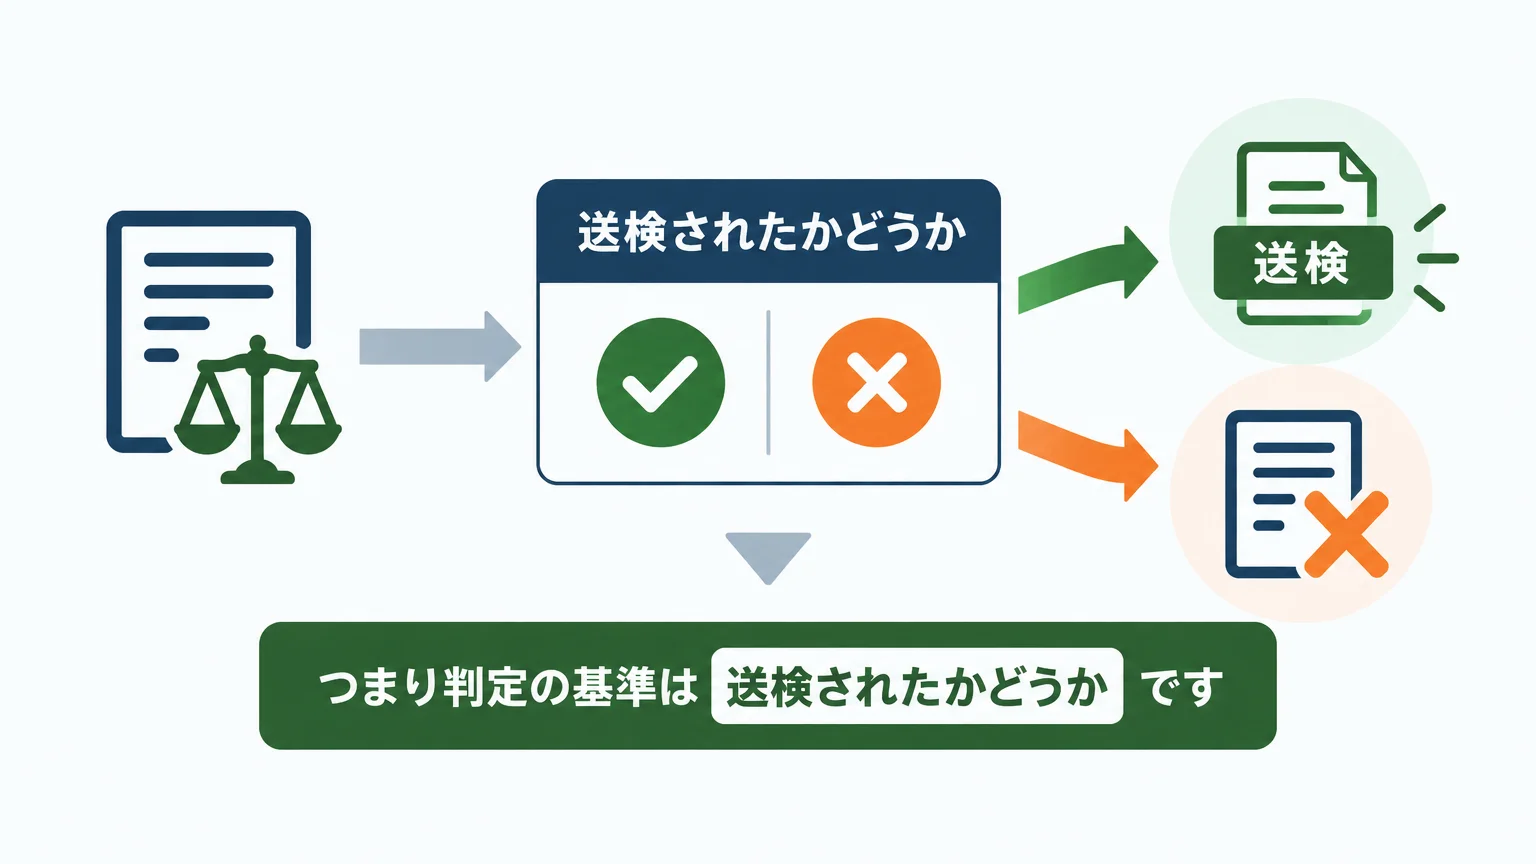
不支給要件の4番目「支給申請日の前日から起算して過去1年間に労働関係法令の違反を行った」は、文字どおりに読むと範囲が広すぎて不安になる項目です。ここは共通要領0302ハが明確に限定しています。同条は「労働関係法令の違反を行った」とは次のいずれかに該当する場合をいう、と定義しています。
- 都道府県労働局労働基準部(労働基準監督署を含む)から送検された場合
- 都道府県労働局職業安定部または需給調整事業部、もしくは運輸局の告訴・告発により捜査機関から送検された場合
- 上記以外の者の告訴・告発により捜査機関から送検されたことが明確な場合
つまり判定の基準は送検されたかどうかです。労働基準監督署の臨検で是正勧告を受けた、という事実だけでは、この不支給要件には該当しません。是正勧告を受けたから助成金は諦めよう、と申請自体を見送ってしまうのは、制度の読み違いによる機会損失になり得ます。もちろん是正勧告を放置してよいという話ではなく、労務環境の是正は別途進めるべき課題です。
不正受給と判定されたときに何が起きるか
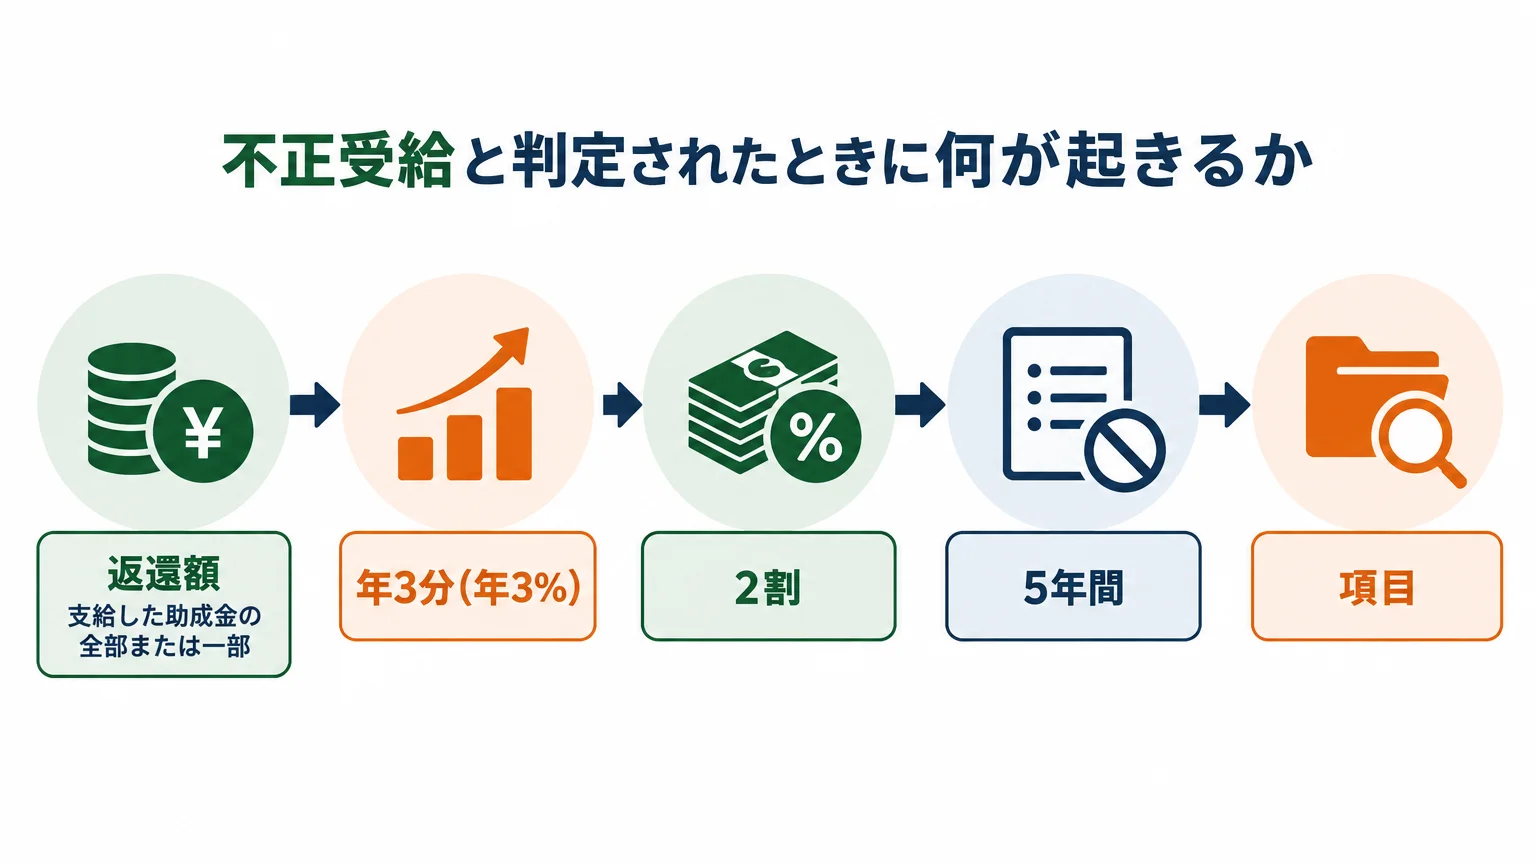
共通要領0205は不正受給を、偽りその他不正の行為により本来受けられない助成金の支給を受け、または受けようとすることと定義しています。そのうえで、「支給申請書に事実に反する記載があった場合であっても、当該記載誤りが故意によらないものと認められる場合は不正の行為には該当しない」とも明記されています。単純な転記ミスがただちに不正受給になるわけではありません。
一方、不正受給と判定された場合の効果は重いものです。
| 項目 | 内容(共通要領0701・0702・0705・0801) |
|---|---|
| 返還額 | 支給した助成金の全部または一部 |
| 延滞金 | 不正受給の日の翌日から納付の日まで年3分(年3%)の割合で算定(支給申請日が令和2年3月31日以前の場合は年5分) |
| 上乗せ額 | 返還を求めた額の2割に相当する額 |
| 不支給措置期間 | 不支給とした日または支給を取り消した日から起算して5年間(平成31年3月31日以前の支給申請は3年間)。請求金が全額納付されるまで期間は延長される |
| 役員等への波及 | 不正受給に関与した役員等が他の事業主等の役員等となっている場合、その事業主等も同期間支給されない |
| 公表 | 不支給決定・支給決定取消の日から5年が経過する日までの間、事業主名等が公表される |
返還額・延滞金・上乗せ額を合わせたものが「請求金」と呼ばれます。加えて共通要領0902は、過去5年以内に他の不正受給に関与した社会保険労務士や代理人が提出代行・事務代理を行った申請は受理しないと定めています。依頼先の選定も、受給可否に直結する要素ということです。
不服の申し出についても押さえておきましょう。共通要領0703ロは、雇用関係助成金を「支給申請者の申し込みに対する行政庁の承諾により成立する贈与契約」と位置づけ、支給・不支給の決定や支給決定の取消しは行政不服審査法上の不服申立ての対象とならないとしています。ただし不正受給を理由とする不支給決定等に事業主から不服の申し出があった場合は、適宜再調査を行うなど必要な対応が図られることになっています。個別コースでの不支給の実例は人材開発支援助成金の不支給事例|3層の原因と予防策で構造を確認できます。
「解雇したら助成金は出ない」は共通要件ではない
検索でよく見かけるのが「会社都合退職をすると助成金が何年も出なくなる」という説明です。ここは正確に切り分ける必要があります。令和8年4月8日改正の雇用関係助成金共通要領には、解雇を理由とする不支給要件は置かれていません。共通要領の不支給要件は前述の12項目であり、解雇歴そのものは列挙されていないためです。
では何が根拠になっているかというと、各助成金の個別要領です。たとえば労働者の雇入れを支援するタイプのコースでは、雇入れ日の前後の一定期間に事業主都合による離職者を出していないこと、といった要件がコース側で設定されています。同じ「解雇」でも、対象となる期間・対象者の範囲・例外の扱いはコースごとに異なります。
したがって、解雇や希望退職の実施歴がある事業主が確認すべき順序は、共通要領ではなく使いたいコースの支給要領です。雇入れ系のコースであれば特定求職者雇用開発助成金の支給額と申請の流れやトライアル雇用助成金の申請手順のように、コース単位で要件を当たっていくことになります。
申請期限・書類保存・代理人まわりで落ちるケース
要件を満たしていても、手続の運用面で受給できなくなることがあります。共通要領と厚生労働省「雇用関係助成金の申請に係るQ&A」から、押さえておきたい点を挙げます。
申請期限は到達主義
共通要領0401は、支給申請を各助成金ごとに定める日の翌日から起算して2か月以内に行うこととし、郵送または電子申請の場合は支給申請期間内に到達していなければならないと定めています。同Q&Aでも、郵送申請は消印日ではなく到達日で判断される旨が示されています。期限最終日に投函しても間に合いません。
期間の末日が行政機関の休日(土曜日、日曜日、国民の祝日、12月29日から翌年1月3日まで)に当たる場合は、翌開庁日が末日とみなされます。また天災その他やむを得ない理由があるときは、理由がやんだ後1か月以内に理由を記した書面を添えて申請できます。ただし同Q&Aでは、この「やむを得ない理由」は天災その他真に申請が困難な場合に限られ、担当者の体調不良程度では認められないとされています。
書類は支給決定日の翌日から5年間
共通要領0404は、申請書類等を支給決定日の翌日から起算して5年間保存しなければならないと定めています。提出した写しだけでなく、原本の保管も対象です。保存義務を果たしていないことは不支給要件の9に触れるため、申請が終わったら書類一式をコース別・年度別に整理して保管ルールを決めておきましょう。
労働保険事務組合には委託できない
見落とされやすいのが共通要領0903です。労働保険事務組合が処理できる事務には助成金に係る事務手続等が含まれていないため、事業主は労働保険事務組合に助成金に関する申請等を委託することができません。労働保険の年度更新を事務組合に任せている事業主が、同じ流れで助成金申請も頼めると考えてしまうパターンです。また同Q&Aは、社会保険労務士法により、社会保険労務士等でない者が報酬を得て業として申請書類の作成・提出代行を行うことはできないとしています。
自社が受給できるかを確かめる手順
個別コースを調べ始める前に、次の順序で横串を通すと判断が速くなります。
- 雇用保険の適用状況を確認する。適用事業所設置届の提出済みであること、対象事業所に雇用保険被保険者が在籍していることを、雇用保険適用事業所台帳や被保険者資格取得等確認通知書で確かめます。
- 労働保険料の納付状況を洗い出す。前々年度以前に未納がないかを、納付済額の記録と労働保険料の申告書控えで突き合わせます。二元適用事業なら労災保険料側も含めます。
- 過去1年間の送検の有無を確認する。是正勧告と送検は別物なので、実際に送検された事実があるかどうかで判定します。
- 役員等一覧を整える。「支給要件確認申立書」(様式第1号)の別紙として提出するため、役員名簿の最新版を用意し、不正受給に関与した役員等が在籍していないかを確認します。
- 中小企業事業主に当たるか判定する。資本金または常時雇用する労働者数のどちらかで判定し、該当する助成率・助成額の区分を把握します。
- 使いたいコースの支給要領を読む。解雇歴、賃金要件、対象者要件など、共通要領には出てこないコース固有の条件をここで確認します。制度全体の見取り図は主要な補助金・助成金の比較が起点になります。
- 申請期限から逆算してスケジュールを組む。起算日の翌日から2か月以内、かつ到達ベースであることを前提に、郵送日数と書類の準備期間を織り込みます。
よくある質問
労働保険料を分割納付している場合は不支給になりますか
納付の猶予を受けている場合、共通要領0302ロは、猶予期間内に支給申請を行い、猶予期間の終了日の翌日から2か月以内に労働保険料を納付した事業主を不支給の対象から除いています。猶予の決定を受けているかどうかで扱いが変わるため、納付計画の書面を手元に用意して労働局に確認してください。
労働基準監督署から是正勧告を受けました。申請できますか
共通要領0302ハは「労働関係法令の違反を行った」を送検された場合に限定して定義しています。是正勧告のみであればこの不支給要件には該当しません。ただし個別コースが独自の要件を置いている場合があるため、対象コースの支給要領も確認してください。
雇用調整助成金を受けた後に別の助成金を申請できますか
共通要領0304は併給調整を定めており、同一の行為や同一の経費・賃金について複数の助成金を重複して受けることはできません。対象となる労働者・期間・経費が重ならなければ、別のコースを申請する余地はあります。雇用調整助成金の仕組みは雇用調整助成金の対象・助成率・申請フローで確認できます。
申請書の記載を間違えたら不正受給になりますか
共通要領0205は、支給申請書に事実に反する記載があった場合でも、記載誤りが故意によらないものと認められる場合は不正の行為に該当しないと明記しています。誤りに気づいた時点で速やかに労働局へ申し出て訂正する対応が基本です。
不支給の決定に納得できない場合、不服申立てはできますか
共通要領0703ロによれば、雇用関係助成金は贈与契約と位置づけられ、支給・不支給の決定は行政不服審査法上の不服申立ての対象になりません。ただし不正受給を理由とする不支給決定等に不服の申し出があった場合は、適宜再調査を行うなどの対応が図られるとされています。
役員だけの法人でも申請できますか
共通要領0301は支給対象事業主等を、支給申請日および支給決定日の時点で雇用保険被保険者が存在する事業所の事業主としています。雇用保険被保険者がいない場合、この入口条件を満たしません。
ここまでの要点
- 雇用関係助成金の可否は、コース要件の前に共通要領の入口条件と12の不支給要件で決まる(令和8年4月8日改正)。
- 被保険者の在籍は支給申請日と支給決定日の両方で判定される。審査期間中の退職が落とし穴になる。
- 労働保険料の滞納は前々年度以前が対象。支給申請日の翌日から2か月以内の納付で不支給を回避できる除外規定がある。
- 労働関係法令違反は送検された場合に限定される。是正勧告のみでは該当しない。
- 不正受給と判定されると、返還額に加えて年3分の延滞金と返還額の2割、さらに5年間の不支給措置と公表が伴う。
- 解雇歴による制限は共通要領ではなく各コースの支給要領に置かれている。使いたいコース側で確認する。
- 申請は2か月以内かつ到達主義、書類は支給決定日の翌日から5年間保存。労働保険事務組合に助成金申請は委託できない。
参考・出典
- 厚生労働省「雇用関係助成金共通要領」(令和8年4月8日) — 0205 不正受給、0301 支給対象事業主等、0302 不支給要件、0304 併給調整、0401 支給申請期間、0404 申請書類等の保存、0501 支給要件の確認、0702 不支給措置、0703 不服の申し出、0705 公表、0801 返還、0902 社会保険労務士等の取扱い、0903 労働保険事務組合の取扱い
- 厚生労働省「令和8年度 雇用・労働分野の助成金のご案内(簡略版)」(令和8年4月8日時点) — 受給対象となる事業主、中小企業事業主の範囲、不支給要件12項目、請求金の内訳
- 厚生労働省「雇用関係助成金の不正受給について」 — 不正受給時の取扱いと公表
- 厚生労働省「雇用関係助成金の申請に係るQ&A」 — 申請方法、申請先、郵送の到達主義、やむを得ない理由の範囲、書類保存期間
- 厚生労働省「事業主の方のための雇用関係助成金」 — 制度全体と各コースの一覧
共通要件の確認でつまずいたら
共通要領の読み解きは、自社の労働保険の適用形態や過去の届出状況によって結論が変わります。どのコースを使うべきか、社内体制をどう整えるかを含めて整理したい場合は、株式会社Uravationのお問い合わせ窓口からご相談ください。制度活用と人材育成をセットで設計する観点で、現状の棚卸しからお手伝いします。
この記事は補助金ナビ編集部がお届けしました。
本記事は2026年9月13日時点で公開されている厚生労働省の公表資料に基づいて作成しています。雇用関係助成金の要件・様式・運用は年度途中でも改正される場合があります。実際の申請にあたっては、必ず最新の支給要領および管轄の都道府県労働局・ハローワークの案内をご確認ください。個別の事案に関する法律判断や申請代行は、社会保険労務士等の有資格者にご相談ください。