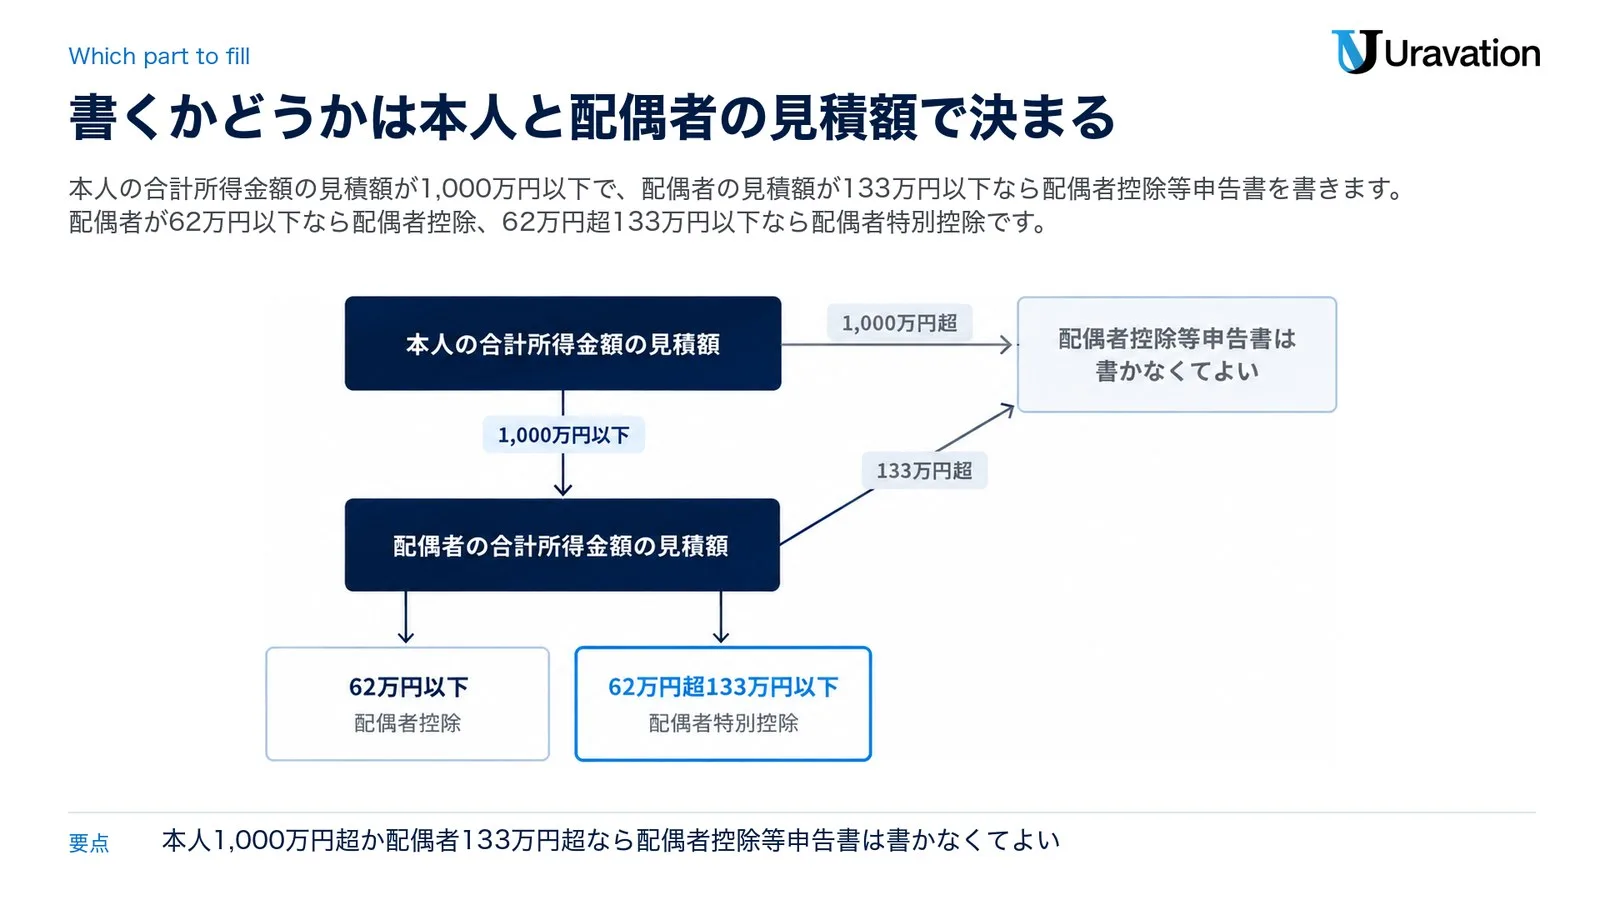
2026年11月18日時点の国税庁の様式で、配偶者控除等申告書(正式には「給与所得者の配偶者控除等申告書」)は、年末調整で配偶者控除か配偶者特別控除を受けたい社員が勤め先に出す申告書です。令和8年分も、基礎控除申告書・特定親族特別控除申告書・所得金額調整控除申告書と1枚にまとまった用紙です。書くのは本人の合計所得金額の見積額が1,000万円以下で、配偶者の合計所得金額の見積額が133万円以下の人で、その年最後に給与の支払を受ける日の前日までに勤め先へ出します(国税庁の令和8年分の様式の裏面の1・2、国税庁の手続の案内「A2-4」)。
令和8年分で迷いやすいのは線引きの数字です。配偶者控除は配偶者の合計所得金額が62万円以下(給与だけなら給与の収入金額136万円以下)、配偶者特別控除は62万円超133万円以下(同じく136万円超207万円以下)で判定します。令和7年分の資料にある「58万円」「123万円」は前の年の線で、そのまま使うと区分を間違えます(国税庁「令和8年分 年末調整のしかた」4ページ)。欄に書く控除額は、基礎控除申告書で決めた区分Ⅰ(A〜C)と、配偶者の見積額と年齢で決める区分Ⅱ(①〜④)を「控除額の計算」の表に当てはめて求めます(様式の裏面の2-2)。
最終更新:2026年11月18日。この記事は、国税庁の様式・記載例・年末調整の資料(2026年11月17日時点で取得した令和8年分の版で確認)と所得税法(e-Gov法令検索)を読んで整理したものです。個別の判定で迷う時は、税務署か税理士に確かめてください。
配偶者控除等申告書とは|令和8年分も4つの申告書が1枚の様式
国税庁の様式の正式な題は「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」で、4つの申告書を1枚にした兼用様式です。右上に「令和8年12月年末調整用」とあり、用紙の上の段の左が基礎控除申告書、右が配偶者控除等申告書です。その下に特定親族特別控除申告書、いちばん下に所得金額調整控除申告書が並びます。それぞれ受けられる控除と、書く人が違います。
| 申告書 | 受けられる控除 | 書く人(様式の裏面) |
|---|---|---|
| 基礎控除申告書 | 基礎控除 | 本人の合計所得金額の見積額が2,500万円以下の人 |
| 配偶者控除等申告書 | 配偶者控除・配偶者特別控除 | 本人の見積額が1,000万円以下で、配偶者の見積額が133万円以下の人 |
| 特定親族特別控除申告書 | 特定親族特別控除 | 19歳以上23歳未満で合計所得金額が62万円超123万円以下の親族(特定親族)がいる人 |
| 所得金額調整控除申告書 | 所得金額調整控除 | 年末調整の対象となる給与の収入金額が850万円を超え、要件の欄のどれかに当たる人 |
出す期限は、その年最後に給与の支払を受ける日の前日までです。出し先は給与の支払者で、2か所以上から給与を受ける人は、主たる給与の支払者(扶養控除等申告書を出した勤め先)に出します(様式の裏面の1)。申告書は本来、給与の支払者を経由して税務署長に出すものです。ただし税務署長から特に求められた場合以外は税務署へ出す必要はなく、給与の支払者が保管します(国税庁「A2-4」)。
年末調整の対象となる給与の収入金額が2,000万円を超える人は、年末調整そのものが行われません(様式の裏面の1の注)。紙のほか、給与の支払者が一定の要件を満たしていれば、書面の代わりに電磁的方法で中身を出せます(年末調整のしかた8ページの注3)。
書くかどうかと分かれ目|本人1,000万円・配偶者62万円と133万円
まず、配偶者控除等申告書を書くかどうかを決めます。様式の裏面の2は、本人と配偶者の合計所得金額の見積額で次のように書き分けるよう指示しています。
| 本人の合計所得金額の見積額 | 配偶者の合計所得金額の見積額 | 書く申告書 |
|---|---|---|
| 1,000万円以下 | 133万円以下 | 基礎控除申告書、配偶者控除等申告書の順に書く |
| 1,000万円以下 | 133万円超 | 基礎控除申告書だけ(配偶者控除等申告書は書かなくてよい) |
| 1,000万円超2,500万円以下 | 問わない | 基礎控除申告書だけ |
出典:様式の裏面の2・2-1。本人の見積額が2,500万円を超える人は基礎控除も受けられません(裏面の1-1)。
線のほかに、配偶者そのものの条件もあります。ここでいう配偶者は婚姻の届出をしている配偶者で、いわゆる内縁関係の人は含まれません(年末調整のしかた12ページ)。生計を一にすることも条件で、勤務や療養の都合で別居していても、常に生活費を送っている場合などは当たります(同10ページ)。また、次の場合は配偶者(特別)控除を受けられません(裏面の2-1)。
- 配偶者が、ほかの人の扶養親族か特定親族とされている
- 配偶者が青色事業専従者として給与の支払を受けている、または白色事業専従者に当たる
- 夫婦の双方がお互いに配偶者特別控除を受けようとしている(どちらか一方しか受けられません)
区分Ⅱの①〜④で配偶者控除か配偶者特別控除かが決まる
書く人は、配偶者の見積額と生年月日で「判定」欄の4つのどれかにチェックを付け、その番号を「区分Ⅱ」欄に書きます。①②(62万円以下)なら配偶者控除、③④(62万円超133万円以下)なら配偶者特別控除です(裏面の2-2、年末調整のしかた18ページ)。
| 区分Ⅱ | 判定欄の言葉(配偶者の見積額) | 受ける控除 |
|---|---|---|
| ① | 62万円以下かつ年齢70歳以上(昭32.1.1以前生)《老人控除対象配偶者に該当》 | 配偶者控除 |
| ② | 62万円以下かつ年齢70歳未満 | 配偶者控除 |
| ③ | 62万円超95万円以下 | 配偶者特別控除 |
| ④ | 95万円超133万円以下 | 配偶者特別控除 |
出典:様式の判定欄。給与だけの場合の収入金額は、次の控除額の表に並べました。
年齢は、その年の12月31日(令和8年分は2026年12月31日)の現況で判定し、年の途中で配偶者が亡くなった時は亡くなった時の現況で判定します(所得税法第85条第3項、年末調整のしかた9ページ、タックスアンサー No.1191)。令和8年分では、12月31日の現況で判定する時は、昭和32年1月1日以前に生まれた配偶者が70歳以上で、①の対象です。判定欄の言葉どおり、70歳以上でも見積額が62万円を超えれば③か④になり、老人控除対象配偶者の額は使いません。
控除額の表|区分Ⅰ(A〜C)と区分Ⅱ(①〜④)
控除額は、基礎控除申告書で決めた区分Ⅰ(本人の見積額)と、区分Ⅱ(配偶者の見積額と年齢)が交わる欄の金額です。様式の「控除額の計算」の表を、配偶者の見積額の行で並べ直すと次のとおりです。
| 区分Ⅱ(配偶者の見積額) | 給与だけの場合の配偶者の収入金額 | A(本人900万円以下) | B(900万円超950万円以下) | C(950万円超1,000万円以下) |
|---|---|---|---|---|
| ①(62万円以下・70歳以上) | 136万円以下 | 48万円 | 32万円 | 16万円 |
| ②(62万円以下・70歳未満) | 136万円以下 | 38万円 | 26万円 | 13万円 |
| ③(62万円超95万円以下) | 136万円超169万円以下 | 38万円 | 26万円 | 13万円 |
| ④ 95万円超100万円以下 | 169万円超174万円以下 | 36万円 | 24万円 | 12万円 |
| ④ 100万円超105万円以下 | 174万円超179万円以下 | 31万円 | 21万円 | 11万円 |
| ④ 105万円超110万円以下 | 179万円超184万円以下 | 26万円 | 18万円 | 9万円 |
| ④ 110万円超115万円以下 | 184万円超189万円以下 | 21万円 | 14万円 | 7万円 |
| ④ 115万円超120万円以下 | 189万円超194万円以下 | 16万円 | 11万円 | 6万円 |
| ④ 120万円超125万円以下 | 194万円超199万円以下 | 11万円 | 8万円 | 4万円 |
| ④ 125万円超130万円以下 | 199万円超204万円以下 | 6万円 | 4万円 | 2万円 |
| ④ 130万円超133万円以下 | 204万円超207万円以下 | 3万円 | 2万円 | 1万円 |
出典:様式の「控除額の計算」、年末調整のしかた55ページの一覧表、タックスアンサー No.1191・No.1195・No.2672(給与の収入金額は No.2672 の参考の金額)。①②の額が配偶者控除、③④の額が配偶者特別控除です。
区分Ⅰは、本人の見積額が900万円以下ならA(基礎控除申告書の判定欄の「489万円以下」「489万円超655万円以下」「655万円超900万円以下」の3行)、900万円超950万円以下がB、950万円超1,000万円以下がCです(様式、年末調整のしかた17・59ページ)。給与だけなら、Aは給与の収入金額1,095万円以下、Bは1,095万円超1,145万円以下、Cは1,145万円超1,195万円以下です(所得金額調整控除が適用される場合はそれぞれ15万円を加える。No.2672)。区分Ⅰは「基礎控除の額」とは別の欄です。
額そのものは前の年と同じで、配偶者控除は38万円・26万円・13万円(老人控除対象配偶者は48万円・32万円・16万円)のままです(所得税法第83条)。配偶者特別控除も、タックスアンサー No.1195 の令和7年分の表と違うのは最初の行が「58万円超95万円以下」から「62万円超95万円以下」になった点だけで、見積額が58万円超62万円以下の配偶者は令和8年分から配偶者控除の区分(①か②)に入ります。
配偶者の合計所得金額の見積り方|パート・年金・そのほかの所得
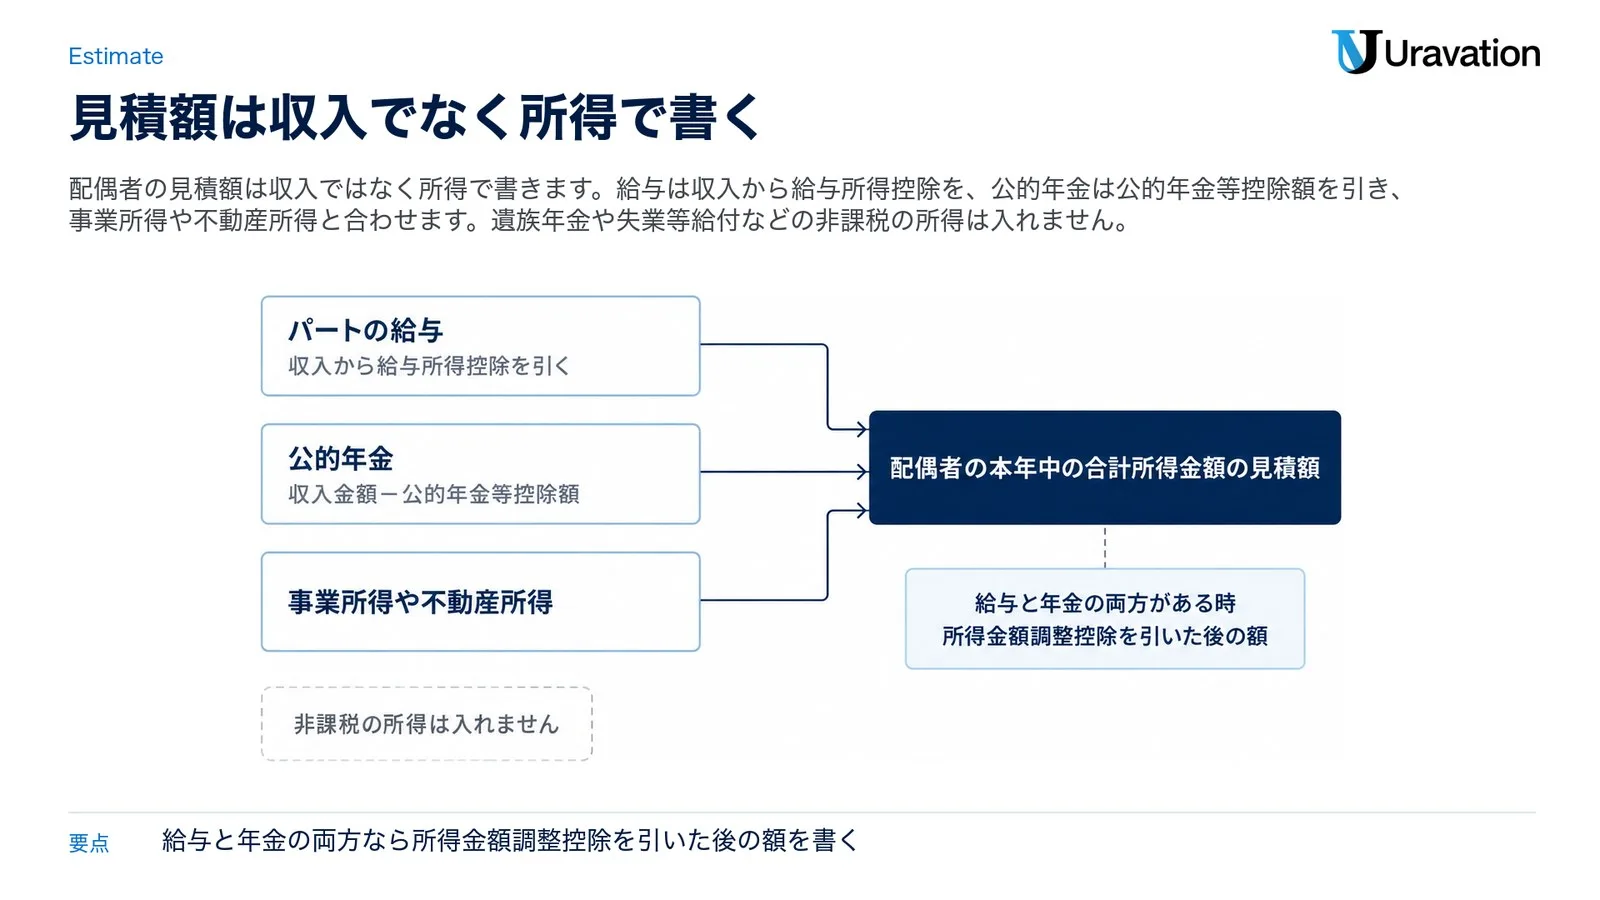
配偶者の欄で一番間違えやすいのが見積額です。書くのは収入ではなく所得で、その年の1月から12月までの1年分を見込みます。様式の「配偶者の本年中の合計所得金額の見積額の計算」は、⑴給与所得と⑵給与所得以外の所得の合計額を足す形です(様式、記載例の説明❷)。何が合計所得金額に入るかは、国税庁の「合計所得金額の計算について(令和8年分)」にまとまっています。
パートの給与だけの時|収入から給与所得控除を引く
パートやアルバイトの給与も給与所得で、給与の収入金額から給与所得控除額を引いた額が給与所得の金額です(合計所得金額の計算について)。令和8年分は、給与の収入金額が74万1,000円以上219万1,000円未満なら「収入金額−74万円」、74万1,000円未満なら0円です(様式の裏面の【参考】)。どの年の収入になるかは支給日で決まるので(所得税基本通達36-9、年末調整Q&A 問2)、12月の勤務分が翌年1月に支給されるなら、その分はこの年の見積りに入れません。
| 想定例の給与の収入金額 | 見積額(給与所得) | 区分Ⅱ | 本人がAの時の控除額 |
|---|---|---|---|
| 100万円 | 26万円 | ②(70歳以上なら①) | 38万円(①なら48万円) |
| 136万円 | 62万円 | ②(「62万円以下」に入る) | 38万円 |
| 160万円 | 86万円 | ③ | 38万円 |
| 180万円 | 106万円 | ④(105万円超110万円以下) | 26万円 |
| 207万円 | 133万円 | ④(130万円超133万円以下) | 3万円 |
| 210万円 | 136万円 | どれにも当たらない | 受けられない |
金額は想定例を様式の式と表に当てはめたもので、実在の人の例ではありません。
年金がある時|65歳と70歳の線は別物
公的年金は雑所得で、「収入金額−公的年金等控除額」が所得です。公的年金等に係る雑所得以外の所得に係る合計所得金額が1,000万円以下の場合、65歳以上(昭和37年1月1日以前生まれ)は公的年金等の収入金額330万円以下で控除額110万円、65歳未満は130万円以下で60万円です(合計所得金額の計算について)。年金だけなら、65歳以上は収入172万円以下、65歳未満は122万円以下で62万円以下になります(年末調整のしかた17ページ)。配偶者特別控除を受けられないのは、65歳以上で172万円以下か243万円超、65歳未満で122万円以下か214万1円超の時です(同18ページ)。172万円以下・122万円以下の時は、配偶者特別控除ではなく配偶者控除(①②)の区分です(同17ページ)。
年金の控除の「65歳」と、区分Ⅱ①の「70歳以上(昭和32年1月1日以前生まれ)」は別の線です。想定例として、昭和30年生まれの配偶者が公的年金だけを170万円受け取るなら、170万円−110万円=60万円で62万円以下、しかも70歳以上なので①で、本人がAなら48万円です。
給与と年金の両方がある時|所得金額調整控除を引いた後の額
様式の配偶者の欄の注には「所得金額調整控除や特定支出控除の適用がある場合には、これらの控除の控除後の金額を記載」とあります。給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額があり、その合計額が10万円を超える人の所得金額調整控除は、この2つ(それぞれ10万円を超える時は10万円)を足し、10万円を引いた額です(合計所得金額の計算について)。
| 想定例(昭和30年生まれ・70歳以上の配偶者) | 金額 |
|---|---|
| 給与の収入金額100万円の給与所得控除後の金額 | 26万円 |
| 公的年金150万円の雑所得(150万円−110万円) | 40万円 |
| 所得金額調整控除(10万円と10万円を足して10万円を引く) | 10万円 |
| 給与所得(26万円−10万円) | 16万円 |
| 見積額(16万円と40万円の合計) | 56万円で① |
調整控除を引き忘れて66万円と書くと③になり、本人がAなら控除額は48万円でなく38万円で計算されてしまいます。
そのほかの所得と、入れない物
事業所得や不動産所得などがあれば⑵に足します。国税庁の例では、給与収入90万円と不動産所得10万円の人は、給与所得16万円(90万円−74万円)と10万円を合わせて26万円です(タックスアンサー No.1190)。内職による所得だけなら、家内労働者等の特例で、収入金額131万円以下なら62万円以下です(年末調整のしかた10ページ)。その年に退職金を受け取った配偶者は、退職所得の金額も合計所得金額に入ります(同9ページ)。
逆に、所得税が課されない非課税の所得は入れません。遺族の受ける年金(死亡した人の勤務に基づくもの)や雇用保険の失業等給付がその例です(同10ページ)。国税庁の令和8年分 年末調整Q&Aの問4も、控除対象配偶者などの判定に非課税所得は含めないとし、パート収入124万円と遺族年金80万円の人(扶養する母親の例)をパート収入だけで判定して50万円としています。
欄ごとの書き方|記入例(想定例)と国外に住む配偶者
国税庁は、配偶者控除額・配偶者特別控除額を次の順で求めるよう説明しています(年末調整のしかた18ページ)。国税庁の記載例を横に開いておくと、欄の場所を確かめやすくなります。
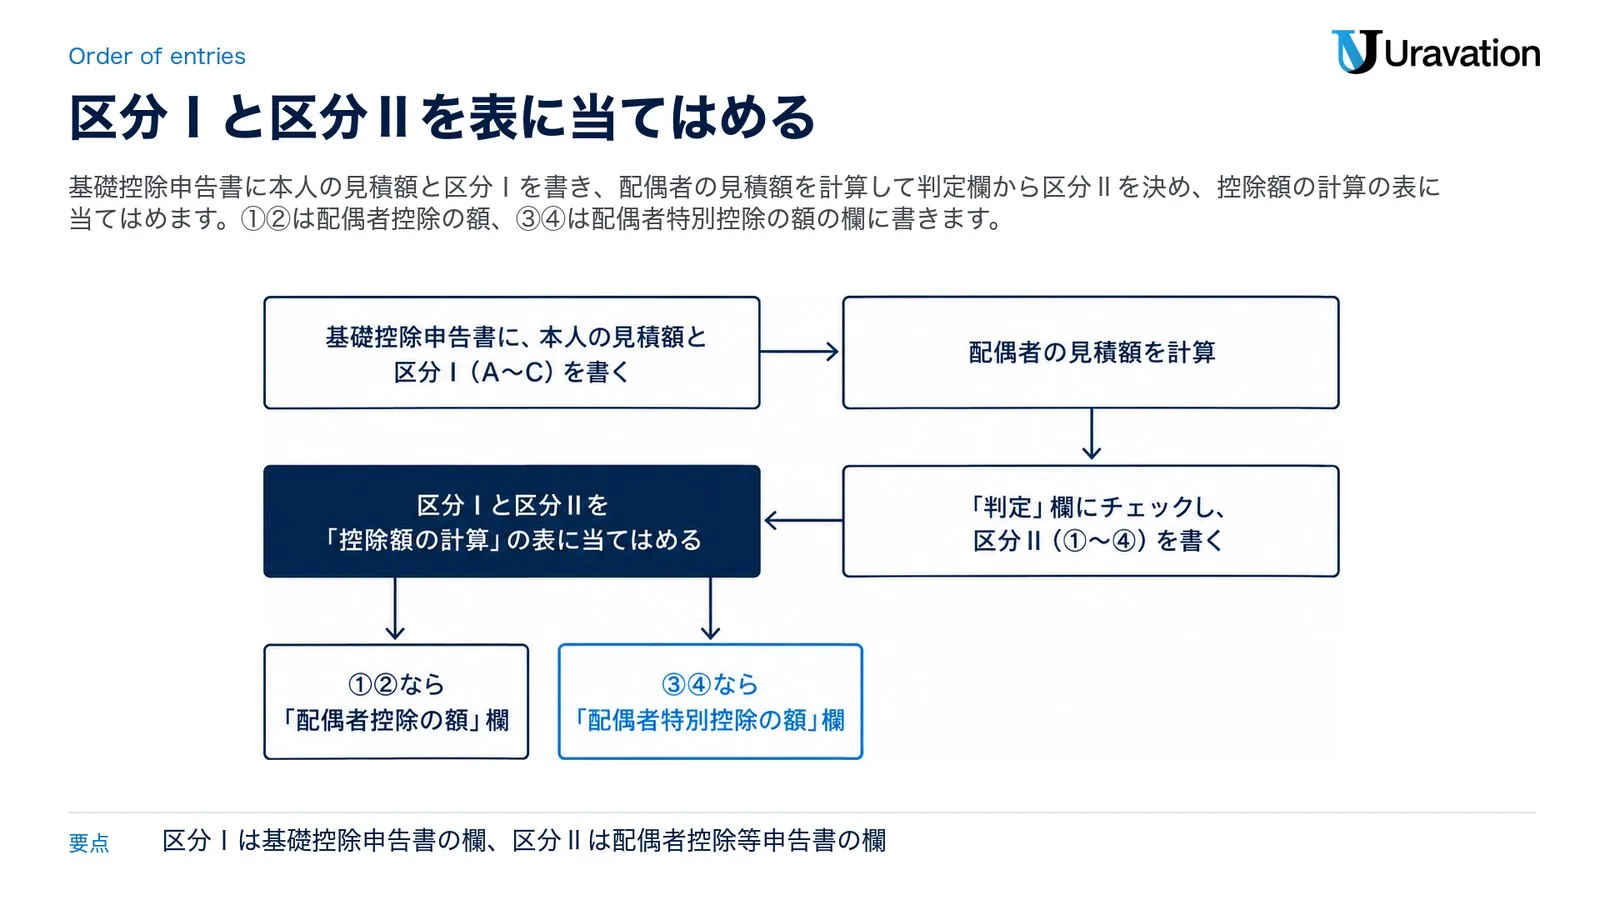
- 基礎控除申告書に、本人の見積額と区分Ⅰ(A〜C)を書く
- 配偶者の見積額を計算する
- 見積額と配偶者の生年月日で「判定」欄にチェックし、区分Ⅱ(①〜④)を書く
- 区分Ⅰと区分Ⅱを「控除額の計算」の表に当てはめる
- 区分Ⅱが①②なら「配偶者控除の額」欄、③④なら「配偶者特別控除の額」欄に額を書く
| 欄 | 書くこと | 想定例 |
|---|---|---|
| (フリガナ)配偶者の氏名 | 配偶者の氏名 | 配偶者の氏名 |
| 配偶者の個人番号 | マイナンバー。一定の要件の下で記載を要しない場合があるので、勤め先に確認(裏面の5、記載例の説明❶) | 12桁の番号 |
| 配偶者の生年月日 | 元号を選んで生年月日 | 昭和60年4月1日 |
| あなたと配偶者の住所又は居所が異なる場合の配偶者の住所又は居所 | 別居の時だけ配偶者の住所 | 同居なので空欄 |
| 非居住者である配偶者/生計を一にする事実 | 非居住者の時に○印と、本年中に送金等をした金額の合計額 | 空欄 |
| ⑴給与所得 | 収入金額と所得金額(所得金額調整控除などがあれば控除後) | 160万円・86万円 |
| ⑵給与所得以外の所得の合計額 | 年金や事業などの所得の合計 | (なし) |
| 配偶者の本年中の合計所得金額の見積額(⑴と⑵の合計額) | ⑴と⑵の合計 | 86万円 |
| 判定・区分Ⅱ | 当たる□にチェックし、①〜④を書く | 「62万円超95万円以下」・③ |
| 配偶者控除の額 | 区分Ⅱが①②の時に表の額 | 空欄 |
| 配偶者特別控除の額 | 区分Ⅱが③④の時に表の額 | 38万円 |
想定例は、給与の収入金額600万円の本人と、昭和60年生まれでパートの給与が160万円の配偶者を置いた説明用のもので、実在の人の例ではありません。本人の見積額は、600万円を4で割った150万円に3.2を掛け、44万円を引いた436万円です。基礎控除申告書の判定は「489万円以下」で、区分ⅠはAになります。様式の金額の欄には、円単位の数字を書きます。
国税庁の記載例は、本人の見積額697万3,000円(区分Ⅰ A)、配偶者の給与の収入金額124万円(見積額50万円・区分Ⅱ ②)で、「配偶者控除の額」を38万円としています(年末調整のしかた59ページ)。用紙の一番上には給与の支払者の名称・所在地と本人の氏名・住所を書き、「給与の支払者の法人番号」は提出を受けた給与の支払者(個人を除く)が書きます(様式)。
配偶者が国外に住んでいる時
国内に住所がなく、1年以上続けて国内に居所もない配偶者(非居住者)の時は、「非居住者である配偶者」欄に○を付け、「生計を一にする事実」欄にその年に送金等をした金額の合計額を書きます(裏面の2-2・6)。あわせて、配偶者であることを示す「親族関係書類」(戸籍の附票の写しなどと旅券の写し、または外国政府などが発行した書類)と、生活費などを送ったことを示す「送金関係書類」(金融機関の書類など)を出すか見せます。親族関係書類は、扶養控除等申告書を出す時に添付等をしていれば要りません(A2-4、タックスアンサー No.2672、年末調整のしかた15ページ)。
令和8年分の様式を使う時期と変更点
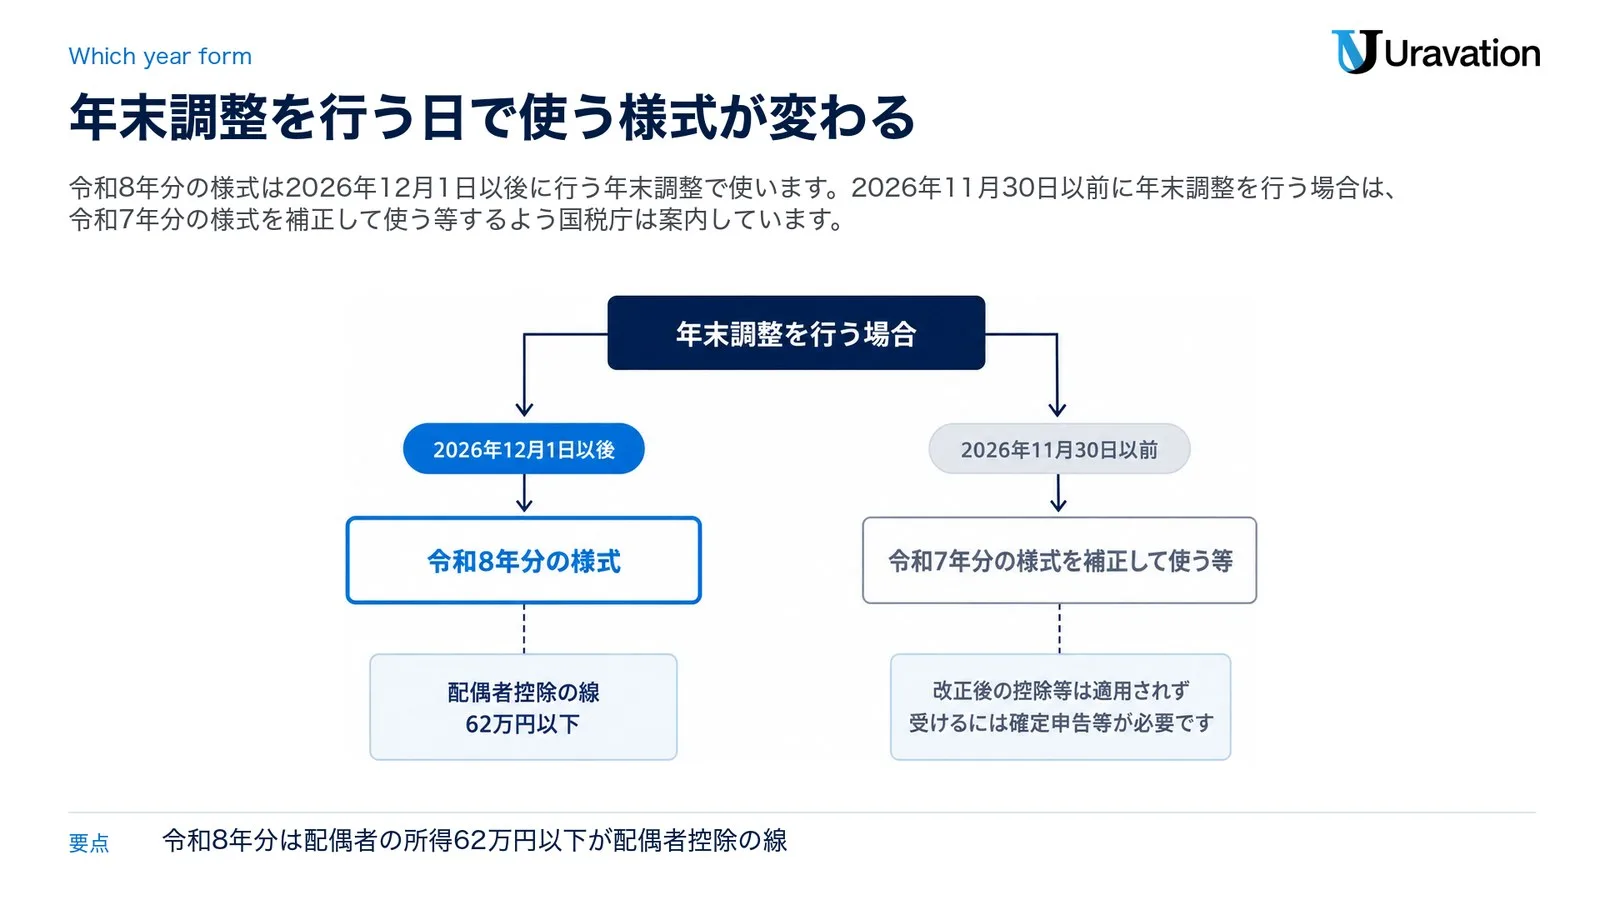
令和8年分の様式は、2026年12月1日以後に行う年末調整で使います。2026年11月30日以前に年末調整を行う場合は、令和7年分の様式を補正して使う等するよう国税庁は案内しています(A2-4)。基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正が2026年12月1日に施行され、令和8年分以後の所得税に適用されるためです(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」Q1-1)。様式もこの改正に合わせて前年分から変わっています(国税庁の特設ページ)。
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 同一生計配偶者(配偶者控除の線)の合計所得金額 | 58万円以下(給与だけなら123万円以下) | 62万円以下(136万円以下) |
| 配偶者特別控除の対象となる配偶者 | 58万円超133万円以下(123万円超201万5,999円以下) | 62万円超133万円以下(136万円超207万円以下) |
| 給与所得控除の最低保障額 | 65万円 | 74万円(令和8・9年分) |
出典:年末調整のしかた3・4ページ。
会社が2026年11月から書類を集める場合も、2026年12月1日以後に年末調整をするなら令和8年分の様式です。改正を反映した書類を同日より前から提出することとしても差し支えないとされています(Q&A Q1-2)。一方、令和8年分の最後の給与の支払を2026年11月30日以前に受けた人(年の途中で亡くなって退職した人や、海外の支店等への転勤で非居住者になった人など)の年末調整では改正後の控除等は適用されず、その人が改正後の控除等を受けるには確定申告等が必要です(Q1-3・Q7-1)。
配偶者に給与所得がある時は、改正後の給与所得控除額で計算した合計所得金額で判定します(Q2-3)。
扶養控除等申告書・同じ用紙の申告書との関係
扶養控除等申告書の「源泉控除対象配偶者」との違い
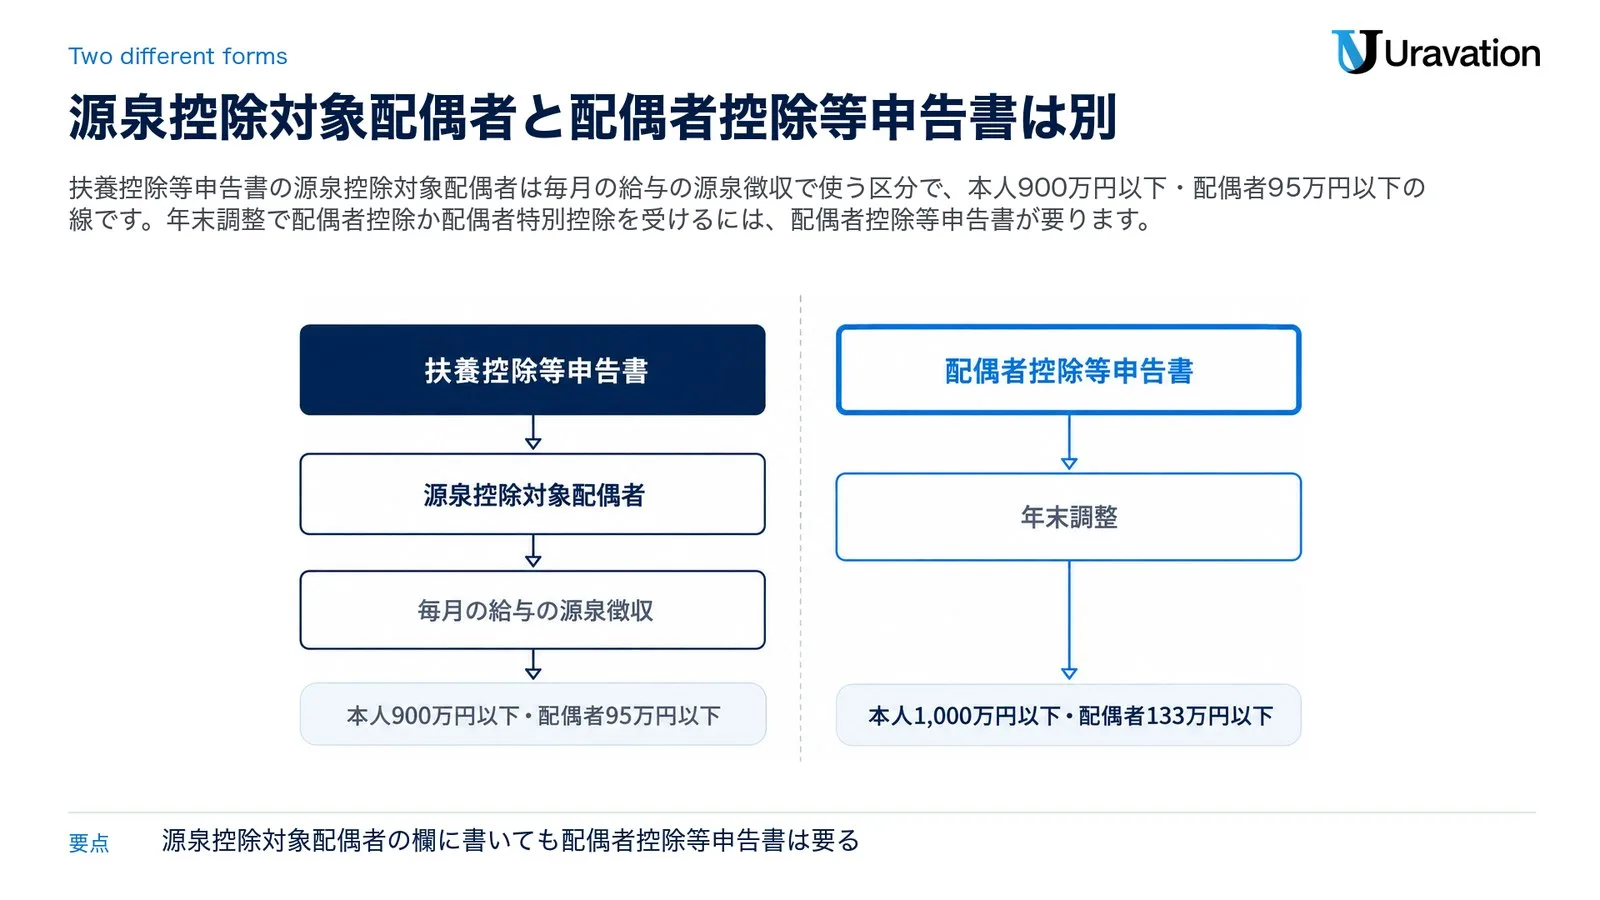
扶養控除等申告書にも配偶者を書く欄があり、そこで使う言葉が「源泉控除対象配偶者」です。所得税法では、合計所得金額が900万円以下の本人と生計を一にする配偶者で、合計所得金額が95万円以下の人をいいます(第2条第1項第33号の4)。こちらは毎月の給与の源泉徴収で使う区分で、税額表の甲欄の「扶養親族等の数」に数えます(年末調整のしかた45ページ)。源泉控除対象配偶者の線は本人900万円以下・配偶者95万円以下で、配偶者控除等申告書の本人1,000万円以下・配偶者133万円以下とは別です。
| 比べる点 | 源泉控除対象配偶者(扶養控除等申告書) | 配偶者控除等申告書 |
|---|---|---|
| 使う場面 | 毎月の給与の源泉徴収 | 年末調整 |
| 本人の合計所得金額 | 900万円以下 | 1,000万円以下 |
| 配偶者の合計所得金額 | 95万円以下 | 133万円以下 |
出典:所得税法第2条第1項第33号の4、年末調整のしかた44・45ページ(令和9年分の扶養控除等申告書の説明)、様式の裏面の2。
年末調整で配偶者控除か配偶者特別控除を受けるには、扶養控除等申告書の「源泉控除対象配偶者」欄に書いたかどうかにかかわらず、配偶者控除等申告書が要ります(年末調整のしかた9ページの注1)。同一生計配偶者(生計を一にする配偶者で、合計所得金額が62万円以下の人。青色事業専従者として給与の支払を受ける人と白色事業専従者を除く。年末調整のしかた12ページ)が障害者の時の障害者控除は、扶養控除等申告書に書いて受けます(同9ページの注1)。源泉控除対象配偶者に係る控除は夫婦のどちらか一方しか受けられません(同44ページ)。共働きで、配偶者の勤め先の毎月の源泉徴収で本人が源泉控除対象配偶者として扱われている時は、本人は配偶者特別控除を受けられません(配偶者が年末調整や確定申告で配偶者特別控除の適用を受けなかった場合等を除く。タックスアンサー No.1195 の要件⑷)。
同じ用紙の基礎控除申告書・特定親族特別控除申告書・所得金額調整控除申告書
配偶者控除等申告書は、基礎控除申告書を先に書かないと埋まりません。様式の裏面は「基礎控除申告書」「配偶者控除等申告書」の順に書くよう指示しており、控除額の表に使う区分Ⅰは基礎控除申告書の欄です。配偶者控除等申告書を書く必要がない人は、区分Ⅰを書く必要はありません(裏面の1-2)。
特定親族特別控除申告書は19歳以上23歳未満の子などのための段で、配偶者は特定親族から除かれます(裏面の3-1)。配偶者特別控除の対象になる配偶者が、ほかの所得者(配偶者の親など)の特定親族にも当たる時は、どちらか1人の対象にしかなりません(年末調整のしかた18ページ)。所得金額調整控除申告書は、本人の年末調整の対象となる給与の収入金額が850万円以下なら書く必要がなく、要件の一つに「同一生計配偶者が特別障害者」があります(様式)。年末調整全体の流れは年末調整のやり方にまとめています。
会社の担当が確かめること|転記と見積りが違った時のやり直し
受け取った時に見る所
- 本人の基礎控除申告書の⑴給与所得の収入金額が、会社が払った給与と合っているか。2か所以上から給与を受ける人は、全部の給与で計算します(年末調整のしかた20ページの注2)。誤りが分かったら訂正を頼み、正しい額で年末調整をします(年末調整Q&A 問13)
- 区分Ⅰが本人の見積額に合ったA〜Cか
- 配偶者の見積額が収入でなく所得の額か。給与と年金がある配偶者は所得金額調整控除の後の額か
- 昭和32年1月1日以前生まれで62万円以下なら①になっているか
- 区分Ⅰと区分Ⅱの交わる欄の額か。①②は「配偶者控除の額」、③④は「配偶者特別控除の額」の欄か
- 夫婦がともに社員なら、お互いを配偶者特別控除の対象にしていないか
個人番号の欄は、給与の支払者が一定の帳簿を備えている場合などに記載を省けます(様式の裏面の5、年末調整のしかた44ページの注3)。
源泉徴収簿と源泉徴収票への転記
確かめた額は源泉徴収簿の「配偶者(特別)控除額⑰」欄に、配偶者の見積額は「配偶者の合計所得金額」欄に書きます(年末調整のしかた20ページ)。国税庁の記載例では⑰が38万円、配偶者の合計所得金額が50万円です。「扶養控除額及び障害者等の控除額の合計額⑲」欄には入れません(同38ページの注1)。
源泉徴収票は、国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章と「給与所得の源泉徴収票」の記載要領(令和8年分)で、次のように書くとされています。
- 「配偶者(特別)控除の額」の項に、控除額
- 「(源泉)控除対象配偶者の有無等」の項に、控除対象配偶者(区分Ⅱが①②の配偶者)がいる旨。区分Ⅱが①(老人控除対象配偶者)の時は「老人」の欄にもその旨(手引の⑧)
- 「(源泉・特別)控除対象配偶者」の欄に、配偶者の氏名と個人番号(本人に渡す源泉徴収票は氏名だけ)
- 「配偶者の合計所得」欄に、配偶者の合計所得金額(手引の㉓。記載要領は、合計所得金額か見積額を「摘要」の欄に書く事項としています)
見積りと違った時・出し忘れた時
年末調整の後に、配偶者や本人の見積額と確定した合計所得金額に差が出て控除額が変わる時は、異動後の状況で年末調整のやり直しができます。できるのは、源泉徴収票を交付することとなる翌年1月末日(令和8年分は2027年1月末日)までです(年末調整のしかた43ページ)。配偶者控除等申告書を出し忘れて配偶者(特別)控除なしで年末調整を終えた社員も、その後に申告書を出せば、翌年1月の源泉徴収票を交付する時まで再計算ができます。再計算によらず、社員本人が確定申告で還付を受けることもできます(年末調整Q&A 問12)。
翌年1月末日を過ぎてから見積額との差が分かった時の扱いは、社員本人と相談のうえ、税務署か税理士に確かめてください。
【要注意】配偶者控除等申告書で読み違えやすい4点
1. 収入を見積額の欄に書く
❌ パートの給与160万円を「配偶者の本年中の合計所得金額の見積額」にそのまま書く
⭕ 給与の収入金額から給与所得控除額(令和8年分は最低74万円)を引いた86万円を書きます(様式の裏面の【参考】)。所得の線(62万円・133万円)と収入の線(136万円・207万円)は別の数字です。
2. 夫婦の両方が配偶者特別控除を書く
❌ 共働きの夫婦が、それぞれの勤め先でお互いを配偶者特別控除の対象にする
⭕ 夫婦の双方がお互いに配偶者特別控除を受けることはできません(様式の裏面の2-1)。
3. 令和7年分の数字のまま判定する
❌ 前の年の資料を見て「58万円以下なら配偶者控除」「給与123万円まで」と判定する
⭕ 令和8年分は、62万円以下(給与だけなら136万円以下)が配偶者控除、62万円超133万円以下が配偶者特別控除です(年末調整のしかた4ページ)。
4. 本人の所得が1,000万円を超えるのに書く
❌ 本人の見積額が1,000万円を超えるのに、配偶者控除等申告書に控除額を書く
⭕ 本人の見積額が1,000万円を超えると配偶者(特別)控除は受けられず、2,500万円以下なら基礎控除申告書だけを書きます(裏面の1-1・2・2-1)。給与だけなら、給与の収入金額が1,195万円(所得金額調整控除の適用がある場合は1,210万円)を超えると1,000万円を超えます(年末調整のしかた17ページ)。
よくある質問
専業主婦(主夫)の配偶者がいる時の書き方は?
配偶者に収入がなければ見積額は0円で、70歳未満なら区分Ⅱは②、70歳以上(昭和32年1月1日以前生まれ)なら①です。本人の区分ⅠがAなら、「配偶者控除の額」は②で38万円、①で48万円です(様式の「控除額の計算」)。配偶者がほかの人の扶養親族とされていないかも確かめます。迷う時は税務署か税理士に確かめてください。
配偶者の所得が133万円を超える時はどう書きますか?
配偶者(特別)控除は受けられないので配偶者控除等申告書は書かず、本人の見積額が2,500万円以下なら基礎控除申告書だけを書きます(様式の裏面の2)。給与だけなら、給与の収入金額が207万円を超えると133万円を超えます(裏面の2-1)。迷う時は税務署か税理士に。
パートの妻(夫)の所得の見積りはどうしますか?
その年の1月から12月までに支給日が来る給与の合計を見込み、給与所得控除額を引きます。令和8年分は、給与の収入金額が74万1,000円以上219万1,000円未満なら「収入金額−74万円」です(様式の裏面の【参考】)。年末にシフトが増えそうな時は、その給与が年内に支給されるか翌年1月の支給かを確かめてから入れます(所得税基本通達36-9)。迷う時は、税務署か税理士に確かめてください。
配偶者控除等申告書を出し忘れたらどうなりますか?
勤め先が年末調整を終えた後でも、申告書を出せば翌年1月の源泉徴収票を交付する時まで再計算ができ、確定申告で還付を受ける道もあります(年末調整Q&A 問12)。まず勤め先の担当に伝え、迷う時は税務署か税理士に相談してください。
配偶者控除等申告書はいつまでに出しますか?
その年最後に給与の支払を受ける日の前日までに、勤め先(2か所以上から給与を受けるなら主たる給与の支払者)へ出します(A2-4、様式の裏面の1)。2026年11月に回収する会社でも、2026年12月1日以後に年末調整をするなら令和8年分の様式です(令和8年度税制改正Q&A Q1-2)。迷う時は税務署か税理士に。
年の途中で結婚した時、結婚前の配偶者の収入も入りますか?
入ります。控除対象配偶者に当たるかはその年の12月31日(令和8年分は2026年12月31日)の現況で判定し、所得は年間の合計所得金額で見ます(タックスアンサー No.1191)。年の中途で配偶者と死別し、その年中に再婚した人の対象は、亡くなった配偶者か再婚した配偶者のどちらか1人です(年末調整のしかた17ページ)。迷う時は税務署か税理士へ。
社会保険の扶養や住民税も同じ線ですか?
いいえ、別の決まりです。健康保険の被扶養者は、年間収入の見込み額(原則130万円未満など)で判定し、雇用保険の失業等給付や公的年金も収入に含めます(日本年金機構の案内)。届出の書き方は被扶養者異動届の書き方にまとめています。住民税も、たとえば扶養親族等の要件の所得に退職所得を含めないなど扱いが違います(年末調整のしかた45ページ)。迷う時は、社会保険の扶養は勤め先の担当、住民税は市区町村、所得税の控除は税務署か税理士に確かめてください。
年末調整までの段取り|書く社員と会社の担当
書く社員は、次の順で進めます。
- 本人の見積額を出し、基礎控除申告書の判定と区分Ⅰ(A〜C)を書く
- 配偶者の1年分の見込みから、所得の見積額を出す
- 本人1,000万円以下・配偶者133万円以下かを確かめる
- 判定にチェックして区分Ⅱ(①〜④)を書き、表から額を写す
- その年最後に給与の支払を受ける日の前日までに勤め先へ出す(国外の配偶者は親族関係書類・送金関係書類も)
会社の担当は、次の順です。
- 令和8年分の様式と国税庁の記載例を社員へ渡す
- 見積額・区分Ⅰと区分Ⅱ・控除額・夫婦の重なりを確かめる
- 源泉徴収簿の「配偶者(特別)控除額⑰」と「配偶者の合計所得金額」欄へ転記する
- 源泉徴収票の「配偶者(特別)控除の額」などの項と「配偶者の合計所得」欄を書く
- 見積額の変更や出し忘れの連絡があれば、翌年1月末日(令和8年分は2027年1月末日)までのやり直しを検討する
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 令和8年分 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(PDF)・同 記載例(PDF)・手続の案内(A2-4) — 国税庁(欄の名前、判定、控除額の計算、裏面の注意、記載例の説明、様式を使う年末調整の時期、保管、参照日: 2026-11-17)
- 令和8年分 年末調整のしかた(一括PDF) — 国税庁(3・4・8〜10・12・15・17・18・20・38・43〜45・55・59ページ、参照日: 2026-11-17)
- 合計所得金額の計算について(令和8年分)・令和8年分 年末調整Q&A(問2・問4・問12・問13) — 国税庁(参照日: 2026-11-17)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)・特設ページ — 国税庁(Q1-1〜Q1-3、Q2-3、Q7-1、参照日: 2026-11-17)
- タックスアンサー No.1190・No.1191 配偶者控除・No.1195 配偶者特別控除・No.2672 年末調整で配偶者控除等を受けるとき — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-17)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章の⑧・⑨・㉒・㉓・㉚と用語の説明、令和8年9月18日の訂正版)・給与所得の源泉徴収票 記載要領(令和8年分)・所得税基本通達36-9 — 国税庁(参照日: 2026-11-17)
- 所得税法(第2条第1項第33号〜第33号の4、第83条、第83条の2、第85条、第190条、第195条の2) — e-Gov法令検索(2026年11月17日に取得した現行の条文と2026年12月1日施行の版、参照日: 2026-11-17)
- 従業員が家族を被扶養者にするときの手続き — 日本年金機構(被扶養者の収入要件、参照日: 2026-11-17)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月18日時点の国税庁・日本年金機構の公表資料と法令に基づく参考情報です。税制や様式は変わる場合があります。個別の控除の可否は、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。