2026年11月20日時点の国税庁の扶養控除等申告書(令和8年分・令和9年分)では、右上の「世帯主の氏名」のすぐ下にある「あなたとの続柄」に、自分が世帯主なら国税庁の記載例のとおり「本人」と書きます。家族の欄の「あなたとの続柄」は記載例で「子」「父」となっていて、所得税法施行規則第73条も「申告者との続柄」と定めているので、申告するあなたから見た続柄を書きます。世帯主が父や夫の場合は、令和8年分・令和9年分の国税庁の記載例にその形が無く、欄の名前どおりに読めば、家族の欄と同じ向きで「父」「夫」になります(国税庁「令和9年分 給与所得者の扶養控除等申告書」記載例、所得税法施行規則)。
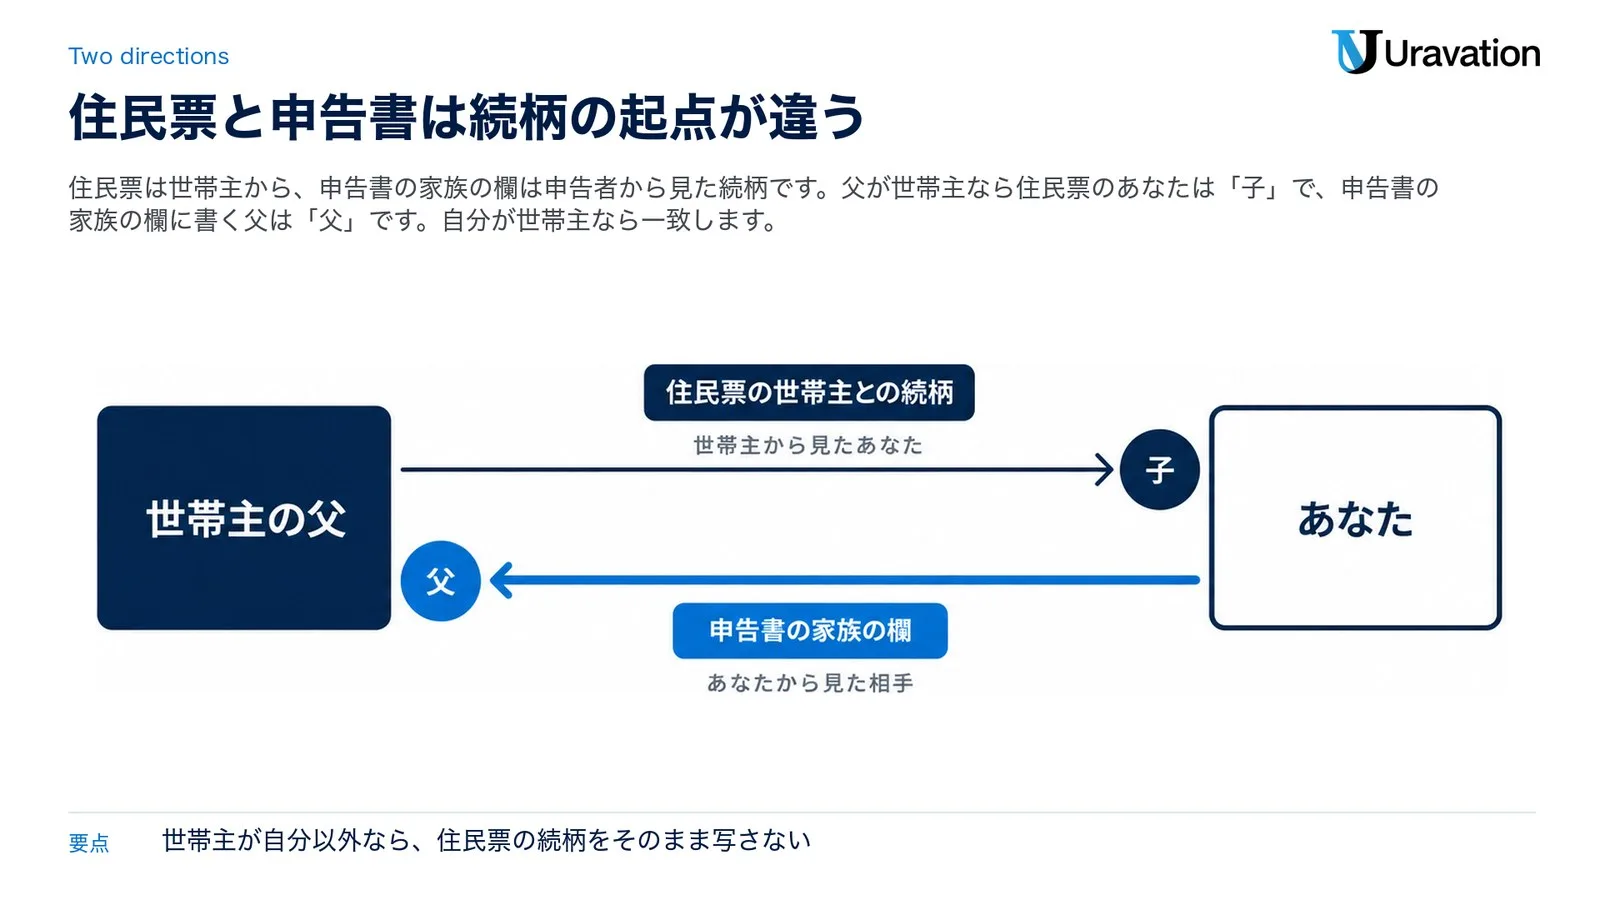
迷いやすいのは住民票との違いです。住民票の「世帯主との続柄」は世帯主から見た関係で、父が世帯主の世帯では、あなたは「子」と書かれます(総務省「住民基本台帳事務処理要領」)。申告書の家族の欄は反対に、あなたから見た「父」です。
最終更新:2026年11月20日。この記事は、国税庁の令和8年分・令和9年分の様式と記載例(簡易な申告書の分を含む)、令和8年分の年末調整のしかた、所得税法施行規則(e-Gov法令検索)、総務省の住民基本台帳事務処理要領などを読んで整理したものです。資料はすべて2026年11月18日時点で取得しました。勤め先から書き方を指示されている時はそちらに合わせ、個別の判断で迷う時は勤め先の担当か税務署に確かめてください。
「あなたとの続柄」を書く欄|年末調整の3種類の申告書
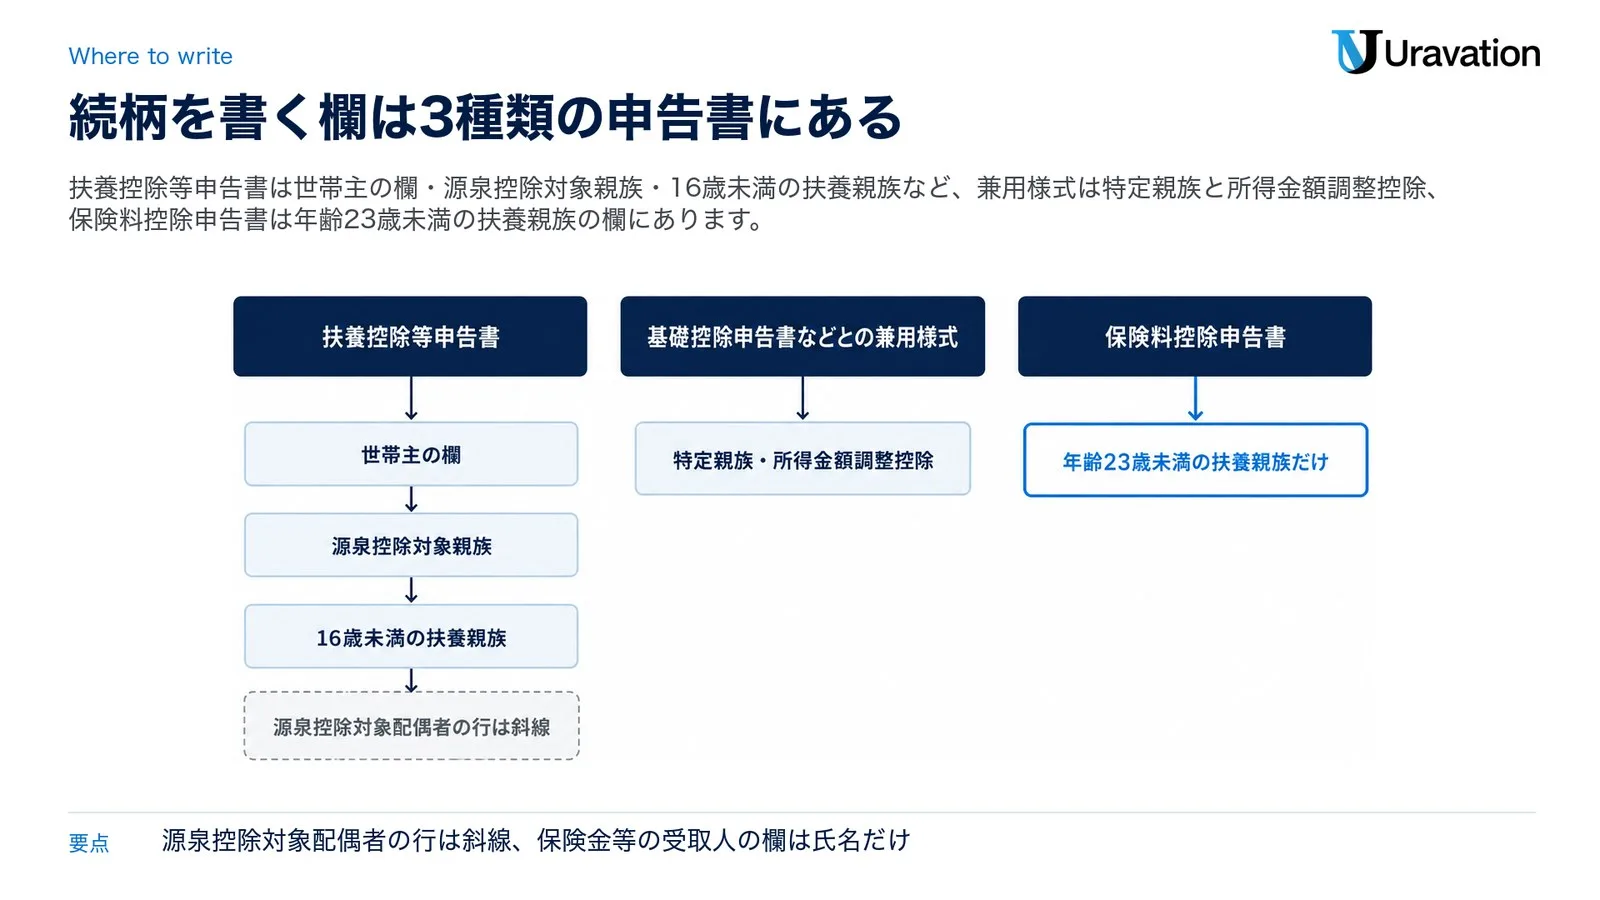
年末調整で出す申告書のうち、「あなたとの続柄」の欄があるのは3種類です。2026年11月18日時点で取得した国税庁の様式で、欄の名前と記載例の書き方を並べました。
| 申告書 | 続柄を書く欄(様式の言葉) | 国税庁の記載例の書き方 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書(令和8年分・令和9年分) | 右上の「世帯主の氏名」の下の「あなたとの続柄」 | 本人(世帯主の氏名も申告する本人の氏名) |
| 同上 | 「源泉控除対象親族」の「あなたとの続柄」 | 子・父 |
| 同上 | 「住民税に関する事項」の「16歳未満の扶養親族」と「退職手当等を有する配偶者・扶養親族・特定親族」の「あなたとの続柄」 | 子(16歳未満の扶養親族) |
| 同上 | 「他の所得者が控除を受ける扶養親族等」の「あなたとの続柄」(親族の分と、控除を受ける他の所得者の分の2か所) | 記載例は空欄 |
| 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(令和8年分) | 特定親族特別控除申告書の「あなたとの続柄」、所得金額調整控除申告書の「左記の者のあなたとの続柄」 | 子・子 |
| 給与所得者の保険料控除申告書(令和8年分) | 「年齢23歳未満の扶養親族」の「左記の者のあなたとの続柄」 | 子 |
出典:国税庁の様式(令和9年分 扶養控除等申告書・令和8年分 扶養控除等申告書・令和8年分 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書・令和8年分 保険料控除申告書)と記載例(305・306・307・309)。
反対に、続柄の欄が無い所もあります。扶養控除等申告書の「源泉控除対象配偶者」の行は、「あなたとの続柄」の欄に斜線が引かれています。配偶者控除等申告書の「配偶者の氏名等」と、保険料控除申告書の保険金等の受取人・保険料を負担する人の欄にも、続柄の欄はありません。
扶養控除等申告書に書く事項のうち、生年月日・住所・続柄などは所得税法施行規則第73条が決めています。源泉控除対象親族は「生年月日、住所及び申告者との続柄並びに合計所得金額の見積額」、源泉控除対象配偶者は「生年月日、住所及び(中略)合計所得金額(中略)の見積額」で、配偶者には続柄が求められていません。様式の斜線と合っています。特定親族特別控除申告書も、同規則第74条の5で特定親族の「申告者との続柄」を書く事項としています。
世帯主の欄の書き方|自分が世帯主なら記載例どおり「本人」
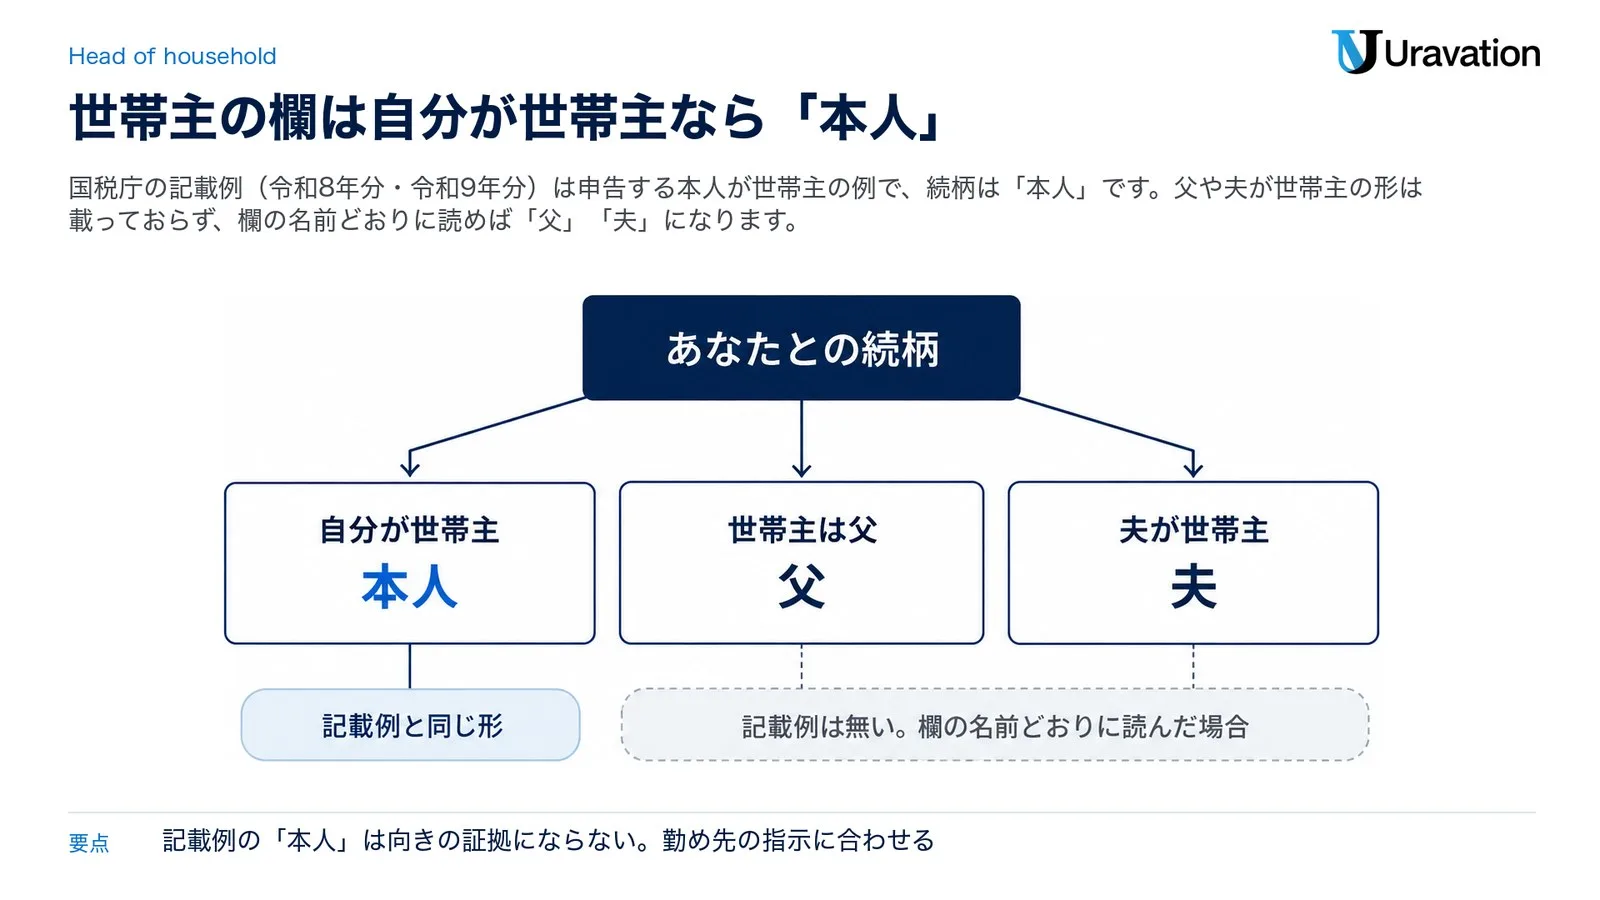
扶養控除等申告書の右上には、「あなたの生年月日」の下に「世帯主の氏名」、その下に「あなたとの続柄」が並んでいます。国税庁の記載例は、令和8年分も令和9年分も、申告する山川 太郎自身が世帯主の例です。「世帯主の氏名」に山川 太郎、「あなたとの続柄」に「本人」と書いています。
家族がいない一人暮らしの人も、この欄は書きます。様式には「以下の各欄に記載する親族がなく、かつ、あなた自身が障害者、寡婦、ひとり親又は勤労学生のいずれにも該当しない場合には、上記の各欄を記載して給与の支払者に提出してください」とあり、世帯主の欄はこの「上記の各欄」に入ります。住民票の決まりでも、単身世帯では単身者が世帯主です(住民基本台帳事務処理要領8ページ)。
前年から異動が無く、勤め先の指示で「簡易な申告書」(異動がない旨を書いて出す申告書)にする時は、書く欄が変わります。国税庁の簡易な申告書の記載例(令和8年分・令和9年分)は、あなたの氏名・個人番号・住所又は居所を書いて「前年から異動なし」と書き添える形で、世帯主の氏名とあなたとの続柄は空欄です。記載例の説明も「あなたの氏名、個人番号及び住所又は居所を記載します」としています。
| あなたの状況(想定例) | 世帯主の氏名 | あなたとの続柄 | よりどころ |
|---|---|---|---|
| 一人暮らしで、自分が世帯主 | 自分の氏名 | 本人 | 記載例と同じ形 |
| 自分が世帯主で、配偶者や子と同居 | 自分の氏名 | 本人 | 記載例と同じ形(記載例も配偶者と子がいる世帯主) |
| 親と同居していて、世帯主は父 | 父の氏名 | 父 | 記載例は無い。欄の名前どおりに読んだ場合 |
| 夫が世帯主 | 夫の氏名 | 夫 | 記載例は無い。欄の名前どおりに読んだ場合 |
表は説明用の想定例で、実在の人の例ではありません。
この欄の向きを説明した文は、読んだ範囲の国税庁の資料には見当たりませんでした。読んだのは、2026年11月18日時点で取得した令和8年分・令和9年分の様式の表面と裏面、記載例、簡易な申告書の記載例、扶養控除等の申告の手続の案内のページです。令和8年分の年末調整のしかた(全64ページ)と国税庁の「令和8年分 年末調整Q&A」は「世帯主」「続柄」で検索しました。所得税法施行規則第73条の記載事項にも「世帯主」の語はありません。
手がかりは、同じ用紙の家族の欄です。家族の欄の「あなたとの続柄」は、記載例で「子」「父」と申告する人から見た続柄が書かれ、規則も「申告者との続柄」としています。右上の欄も同じ「あなたとの続柄」という名前なので、欄の名前どおりに読めば、世帯主があなたから見て誰に当たるか(父なら「父」、夫なら「夫」)を書くことになります。ただし、記載例の「本人」は自分が世帯主の例で、どちらから見ても「本人」になるため、向きを決める証拠にはなりません。勤め先から書き方を指示されている時は、そちらに合わせてください。
「本人」と「世帯主」のどちらで書くか
記載例は「本人」です。住民票では、世帯主の続柄の欄に「世帯主」または「本人」と書くことになっています(要領11〜12ページ)。申告書の欄に「世帯主」と書くのを誤りとした国税庁の文は見当たりませんが、記載例に合わせるなら「本人」です。
世帯主がだれかを確かめる
読んだ国税庁の資料に、この欄に住民票の世帯主を書くと定めた文は見当たりません。ただ、年末調整のしかたは、寡婦とひとり親の説明で「住民票に世帯主と記載されている人」という言い方をしています(13・14ページ)。だれが世帯主か分からない時は、住民票で確かめるのが早道です。住民票の写しは、特別の請求がない場合は世帯主の氏名と世帯主との続柄を省いてもよいとされているので(要領44ページ)、写しを取る時は世帯主と続柄も載せるよう頼みます。
家族の欄の書き方|記載例は「子」「父」と申告者から見た続柄
家族の欄の「あなたとの続柄」は、申告するあなたから見た続柄です。所得税法施行規則第73条第1項第3号は、源泉控除対象親族について「申告者との続柄」を書く事項としていて、国税庁の記載例も次のように書いています。
| 記載例の家族(令和9年分) | 書いた欄 | あなたとの続柄 |
|---|---|---|
| 山川 明子(配偶者) | 源泉控除対象配偶者 | 書かない(欄に斜線) |
| 山川 一郎(平成17年生まれ・国外に住む) | 源泉控除対象親族 | 子 |
| 山川 春子(平成18年生まれ・特定親族) | 源泉控除対象親族 | 子 |
| 山川 二郎(平成22年生まれ) | 源泉控除対象親族 | 子 |
| 山川 隆雄(昭和23年生まれ・同居老親等) | 源泉控除対象親族 | 父 |
| 山川 三郎(平成25年生まれ) | 住民税に関する事項の「16歳未満の扶養親族」 | 子 |
出典:国税庁「令和9年分 給与所得者の扶養控除等申告書」記載例(309)。令和8年分の記載例(305)も同じ書き方です。
子は4人とも「子」で、長男・長女のような書き分けはしていません。親は「父」です。父の隆雄は申告する太郎から見て父なので「父」で、隆雄から見た太郎(子)ではありません。この1行が、家族の欄が申告する人から見た続柄であることを示しています。
障害者の内容の欄と、他の所得者の欄
障害者がいる時の「障害者又は勤労学生の内容」の欄には、その人が同一生計配偶者か扶養親族なら、氏名・住所又は居所・生年月日・あなたとの続柄・所得の見積額なども書きます。ただし、「源泉控除対象配偶者」「源泉控除対象親族」「住民税に関する事項」の欄に書いた事項は、氏名を除いて省略できます(様式の裏面の2⑼)。
「他の所得者が控除を受ける扶養親族等」の欄は、同じ生計の中に所得者が2人以上いて、扶養親族等を他の所得者の扶養親族等にしたり、分けて控除を受けたりする時に書きます(裏面の2⑽)。続柄の欄は2つあり、親族の「あなたとの続柄」と、控除を受ける他の所得者の「あなたとの続柄」を書きます。規則第73条第1項第5号も、他の居住者と、その人が控除の対象とする人の両方について「申告者との続柄」を求めています。たとえば(想定例)共働きの妻が、子を夫の扶養に入れてこの欄に書くなら、子は「子」、他の所得者の夫は「夫」です。
「長男」「長女」と書いてもよいか
国税庁の様式・記載例・年末調整のしかたに、「長男」「長女」と書くか「子」と書くかの決まりは見当たりませんでした。記載例は「子」です。「長男」と書くのを誤りとした文もないので、勤め先が「長男」「長女」と書くよう決めているなら、それに合わせます。電子の年末調整で続柄を一覧から選ぶ画面になっている時は、その選択肢から選びます。
続柄の書き方の一覧|住民票の例と健康保険の届の区分
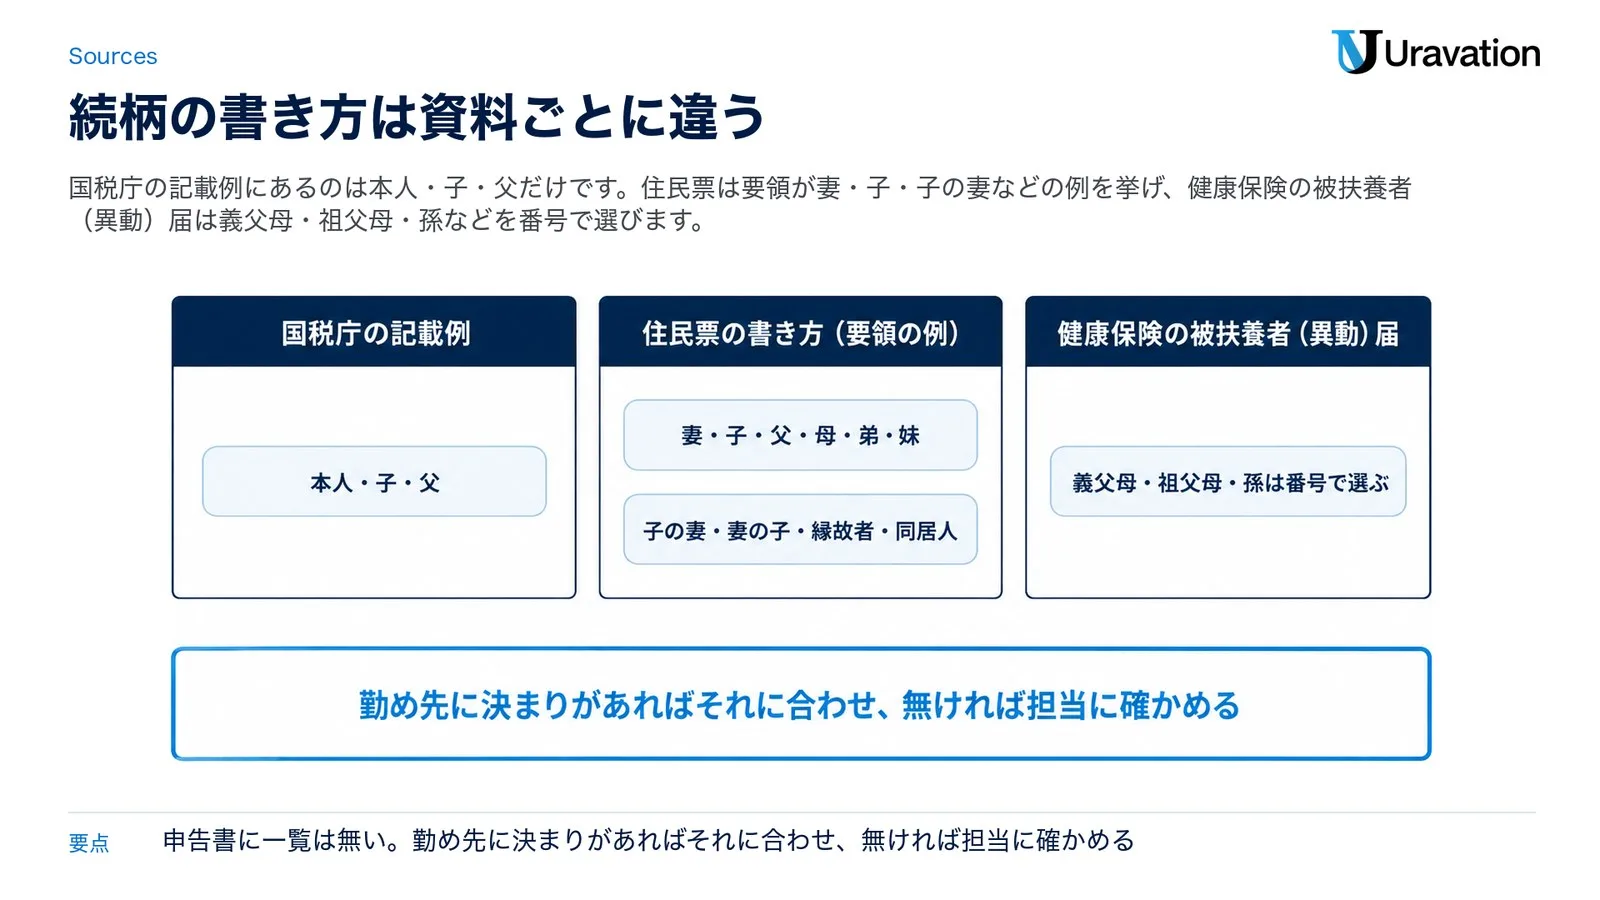
読んだ国税庁の様式と記載例に、続柄の書き方の一覧はありません。記載例に出てくるのは「本人」「子」「父」だけです。公的な資料で一覧に近いのは住民票の書き方で、総務省の住民基本台帳事務処理要領が例を挙げています。下の表の住民票の列は、あなたが世帯主の時、住民票でその人がどう書かれるかの例です。
| あなたから見た相手 | 国税庁の記載例 | 住民票の書き方(要領の例) |
|---|---|---|
| 自分(世帯主の欄) | 本人 | 世帯主 または 本人 |
| 配偶者 | 記載例に無い(源泉控除対象配偶者の行は続柄の欄に斜線) | 妻(内縁の夫婦は「夫(未届)」「妻(未届)」) |
| 子 | 子 | 子(嫡出子・養子・特別養子は「子」) |
| 父・母 | 父 | 父・母 |
| 弟・妹 | 記載例に無い | 弟・妹 |
| 子の配偶者(息子の妻など) | 記載例に無い | 子の妻 |
| 配偶者の子(連れ子) | 記載例に無い | 妻の子 |
| 兄・姉、配偶者の父母(義父・義母)、祖父母、孫、おい・めい | 記載例に無い | 要領の続柄の記載方法の例に無い |
| 親族で続柄を具体的に書くのが難しい人、事実上の養子など | 記載例に無い | 縁故者 |
| 親族でない同居の人 | 記載例に無い | 同居人 |
出典:住民票の列は総務省「住民基本台帳事務処理要領」11〜12ページ(令和8年6月14日施行の版)。国税庁の列は記載例305・309。
要領の記載方法の例に無い続柄については、自治体の住民記録システムの標準仕様書(総務省のサイトに掲載・第6.1版・2026年3月25日)が、扱う続柄を世帯主・夫・妻・夫(未届)・妻(未届)・子・父・母・兄・姉・弟・妹などと、これらを「の」で4世代までつないだ形(例:子の子の子の子)、縁故者、同居人とし、祖父・祖母・孫・おじ・おば・甥・姪という続柄は扱わないこととしています。これらは4世代以内で表記するか、4世代で記載できない場合は「縁故者」として記載することで足りる、という考え方です(住民記録システム標準仕様書1.1.11「続柄」)。
健康保険の被扶養者(異動)届は、続柄を番号で選ぶ形です。日本年金機構の記入例では、配偶者は「夫」「妻」「夫(未届)」「妻(未届)」、それ以外の家族は「実子・養子」「1以外の子」「父母・養父母」「義父母」「弟妹」「兄姉」「祖父母」「曽祖父母」「孫」「その他」の番号に○を付けます(日本年金機構「家族を被扶養者にするとき」)。届の書き方は被扶養者異動届の書き方にまとめています。
年末調整の扶養親族になる「親族」は、6親等内の血族と3親等内の姻族です(国税庁「令和8年分 年末調整のしかた」10ページ)。義父母やおい・めいを申告書の家族の欄に書くこともありますが、その時の書き方は、読んだ国税庁の様式・記載例・年末調整のしかたには見当たりませんでした。勤め先に決まりがあればそれに合わせ、無ければ担当に確かめてください。
住民票の「世帯主との続柄」との違い|だれから見た続柄か
住民票の続柄と申告書の続柄は、欄の名前も、だれから見るかの起点も違います。要領は、世帯主との続柄を「当該世帯における世帯主と世帯員との身分上の関係」とし、世帯主の嫡出子・養子・特別養子は「子」と書くとしています(8ページ・11〜12ページ)。住民票は、世帯主から見たあなたを書くわけです。申告書の家族の欄は、規則第73条の「申告者との続柄」で、あなたから見た相手を書きます。あなたが世帯主なら起点が同じなので、住民票の「子」「父」「母」と家族の欄の続柄は一致します。ずれるのは、世帯主が父や夫など自分以外の人の時です。
| 比べる所 | 住民票の「世帯主との続柄」 | 扶養控除等申告書の「あなたとの続柄」 |
|---|---|---|
| 決まりの元 | 総務省の住民基本台帳事務処理要領 | 所得税法施行規則第73条・国税庁の記載例 |
| だれから見るか | 世帯主から見た世帯員 | 申告するあなたから見た相手(家族の欄) |
| 起点の人の書き方 | 世帯主の欄に「世帯主」または「本人」 | 自分が世帯主なら「本人」(記載例) |
| 想定例:父が世帯主で、あなたと母が同じ世帯 | あなたは「子」、母は「妻」 | 父や母を家族の欄に書くなら「父」「母」 |
父が世帯主の世帯で、住民票の母の「妻」を家族の欄にそのまま写すと、あなたから見た「母」と食い違います。世帯主の父とあなたの間では向きが逆になり、住民票ではあなたが「子」、申告書の右上の欄を名前どおりに読めば「父」です。ただ、この形は令和8年分・令和9年分の国税庁の記載例にはありません。
戸籍に記載される父母との続柄とも別で、要領は、住民票の世帯主との続柄が戸籍の父母との続柄と必ずしも一致しないとしています(8ページ)。
事実婚・内縁の時|住民票の「妻(未届)」と税の配偶者
事実婚・内縁は、住民票と税で扱いが分かれます。住民票では、内縁の夫婦は「法律上の夫婦ではないが準婚として各種の社会保障の面では法律上の夫婦と同じ取扱いを受けているので」、「夫(未届)」「妻(未届)」と書きます。夫婦同様に生活していても、法律上の妻があるときは「妻(未届)」と記載すべきではないとされています。内縁の夫婦の子の、世帯主である夫との続柄は、父の認知があれば「子」、なければ「妻(未届)の子」です(要領12ページ)。
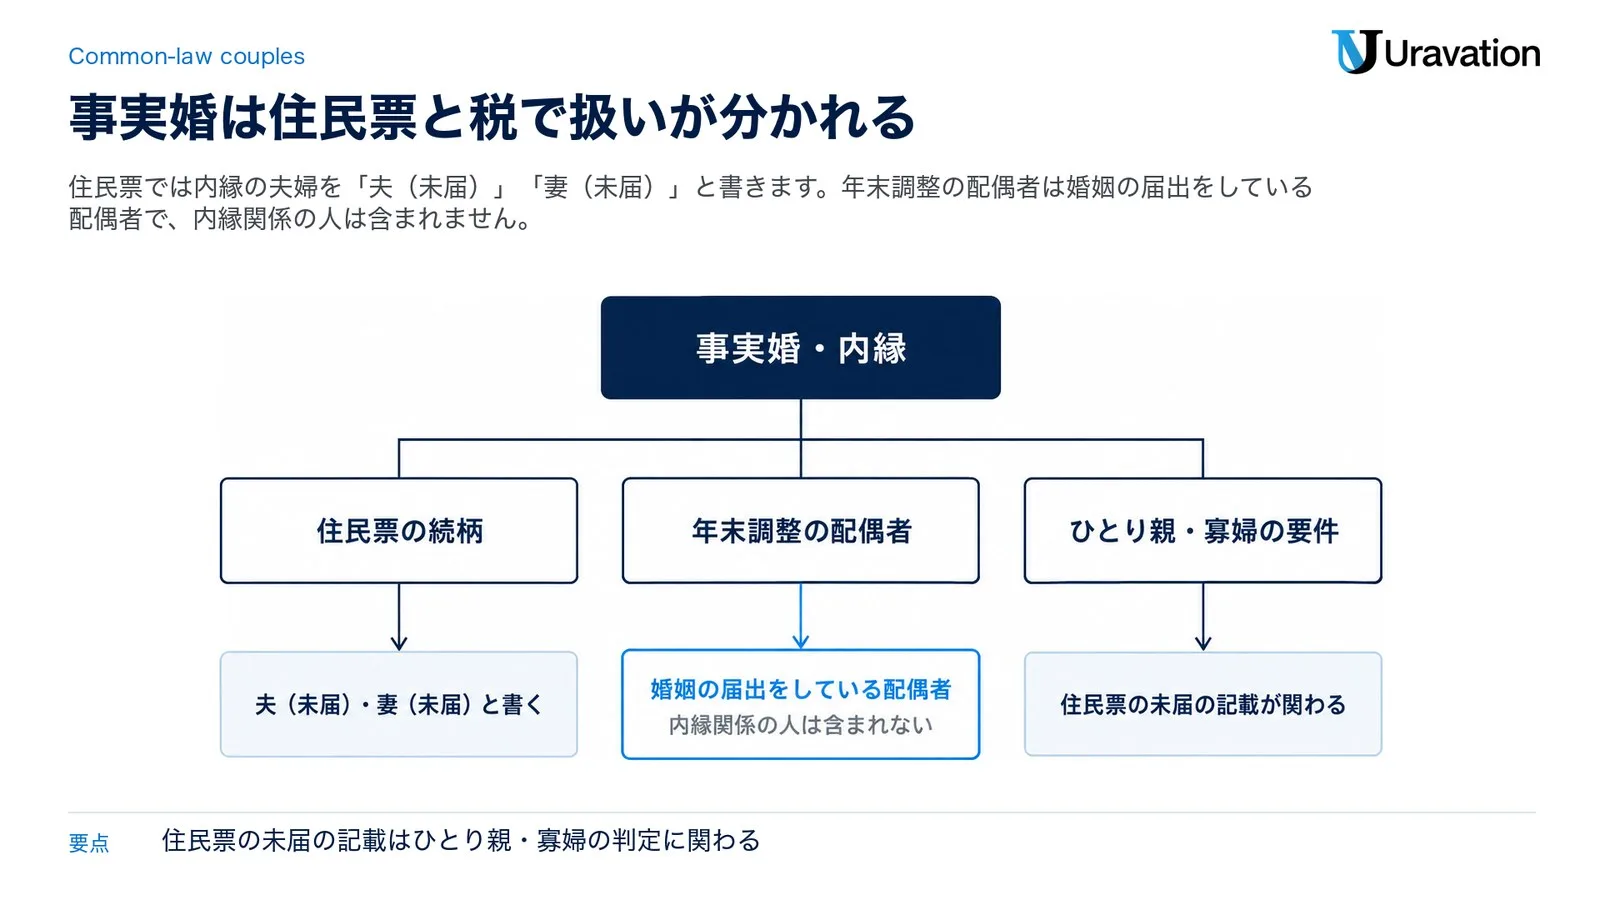
年末調整の配偶者控除などでいう配偶者は、婚姻の届出をしている配偶者です。年末調整のしかたは、同一生計配偶者の「配偶者」を「婚姻の届出をしている配偶者をいい、いわゆる内縁関係の人は含まれません」としています(12ページ)。タックスアンサーNo.1191も、控除対象配偶者の要件の1つ目を「民法の規定による配偶者であること(内縁関係の人は該当しません。)」としていて、No.1191の質疑応答Q1「いわゆる内縁の妻」も、事実婚の相手方は配偶者控除の対象とはならないとしています。
住民票の「未届」の記載は、ひとり親と寡婦の判定に関わります。どちらも「その人と事実上婚姻関係と同様の事情にあると認められる人がいないこと」が要件の1つで、この「人」は、あなたが住民票に世帯主と記載されている人なら、同じ世帯に属する人のうち、住民票の世帯主との続柄が世帯主の未届の夫や未届の妻である旨などの記載がされた人です。あなたが世帯主と記載されている人でないなら、あなたの住民票の世帯主との続柄にそうした記載がされている時の、その世帯主です(年末調整のしかた13・14ページ、所得税法施行規則第1条の3・第1条の4)。ひとり親や寡婦の欄に印を付けるかどうかで迷う時は、税務署か税理士に確かめてください。
保険料控除申告書・特定親族特別控除申告書の続柄|受取人の欄は氏名だけ
令和8年分の保険料控除申告書で「あなたとの続柄」を書くのは、新しくできた「年齢23歳未満の扶養親族」の欄だけです。この欄は、一般の生命保険料(新保険料等に限ります)の金額があり、かつ年齢23歳未満の扶養親族がいる時に書きます(様式の裏面の注意1)。生命保険料の欄は「保険等の契約者の氏名」「保険金等の受取人の氏名」、社会保険料の欄は「保険料を負担することになっている人の氏名」で、どちらも氏名を書く欄です。地震保険料の欄にも続柄の欄はありません。令和7年分の様式(令和7年分 保険料控除申告書)も、受取人と保険料を負担する人の欄は氏名だけです。
様式の裏面によると、「年齢23歳未満の扶養親族」は、あなたと生計を一にする年齢23歳未満(平成16年1月2日以後生)の親族(いわゆる里子を含み、配偶者、青色事業専従者として給与の支払を受ける人と白色事業専従者を除く)で、令和8年中の合計所得金額の見積額が62万円以下(給与だけの場合は給与の収入金額が136万円以下)の人です。国税庁の記載例(307)は、平成22年生まれの山川 二郎を書き、「左記の者のあなたとの続柄」を「子」としています。
2人以上いる時は、いずれか1人を書けば差し支えありません。夫婦の間にこの扶養親族に当たる子が1人いる場合は、夫婦の両方が「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例」を受けられるとされています(様式の裏面)。夫婦の両方が受けるなら、それぞれの申告書に同じ子を書き、続柄はどちらも「子」です。
基礎控除申告書などとの兼用様式(令和8年分)では、特定親族特別控除申告書の「特定親族の氏名等」に「あなたとの続柄」があり、いちばん下の所得金額調整控除申告書の扶養親族等の欄にも「左記の者のあなたとの続柄」があります。国税庁の記載例(306)はどちらも「子」で、配偶者控除等申告書の「配偶者の氏名等」には続柄の欄がありません。特定親族の欄の書き方は特定親族特別控除申告書の書き方に、同じ用紙の本人の欄は基礎控除申告書の書き方にまとめています。
二世帯住宅・同じ家で世帯を分けている時
住民票の「世帯」は、要領で「居住と生計をともにする社会生活上の単位」とされ、その世帯を主宰する者が世帯主です。主宰する者とは「主として世帯の生計を維持する者であって、その世帯を代表する者として社会通念上妥当とみとめられる者」です(8ページ)。同じ建物に住んでいても、住民票で世帯を分けていれば、それぞれの世帯に世帯主がいます。
住民票の上では、あなたの世帯の世帯主は、あなたの世帯の中の人(一人ならあなた)です。ただ、申告書の世帯主の欄をこれに合わせると定めた国税庁の文は見当たりません。親の世帯と分けている時にだれの氏名を書くかで迷ったら、勤め先の担当に確かめてください。
世帯主の欄の書き方と、控除の対象になるかどうかは分けて考えます。税の「生計を一にする」は、必ずしも同居を要件とするものではないとされています(年末調整のしかた10ページ)。同居老親等(70歳以上の控除対象扶養親族のうち、あなたや配偶者の父母・祖父母などで、同居を常況としている人)も、同じ敷地内の別棟に住んでいて、食事を一緒にするなど日常生活を共にしていれば当たるとされています(同11・12ページ)。どちらも暮らしの実態で見る基準で、住民票の世帯の分け方の話とは別です。控除に当たるかで迷う時は、勤め先の担当か税務署に確かめてください。
書き間違えた時・続柄が変わった時
出した後で続柄の書き間違いに気づいたら、勤め先の担当に伝えて、出し直すか直し方を聞きます。国税庁の様式・記載例・年末調整のしかたに、二重線や訂正印などの直し方を定めた文は見当たりませんでした。
結婚などで、書いた内容そのものが変わった時は、様式の裏面に「この申告書の提出後、記載内容に異動があったときは、別に異動申告書を提出するか、あるいはこの申告書の該当項目を異動後の内容に補正してください」とあります。変わった日と理由は、源泉控除対象配偶者・源泉控除対象親族などの各欄にある「異動月日及び事由」に書き、令和8年分の記載例は「令和8年○月○日 結婚」を例に挙げています。右上の「世帯主の氏名」「あなたとの続柄」の欄には、「異動月日及び事由」がありません。
年末調整が終わった後に、子が結婚して控除対象扶養親族の数が減ったなどの異動があった時は、その申告を受けて年末調整のやり直しができます。やり直しができるのは、源泉徴収票を交付することとなる翌年1月末日までです(年末調整のしかた43ページ)。
【要注意】あなたとの続柄で読み違えやすい4点
1. 住民票の続柄を家族の欄にそのまま写す
❌ 父が世帯主の住民票で母が「妻」と書かれているので、申告書の家族の欄にも母を「妻」と書く
⭕ 家族の欄は申告者から見た続柄です。母なら「母」と書きます(所得税法施行規則第73条、記載例の「父」)。
2. 源泉控除対象配偶者の行にも続柄を書く
❌ 扶養控除等申告書の源泉控除対象配偶者の行の続柄の欄に「妻」と書く
⭕ この行の「あなたとの続柄」の欄には斜線が引かれています(令和8年分・令和9年分の様式)。規則第73条も、源泉控除対象配偶者には続柄を求めていません。
3. 保険料控除申告書で受取人の続柄の欄を探す
❌ 生命保険料の受取人や、社会保険料を負担する人の続柄を書く欄があると思って探す
⭕ 令和8年分の様式では、これらの欄は氏名だけです。続柄を書くのは「年齢23歳未満の扶養親族」の欄だけです。
4. 内縁の相手を配偶者として書く
❌ 住民票に「妻(未届)」とある相手を、配偶者控除等申告書の配偶者の欄に書く
⭕ 年末調整の配偶者は婚姻の届出をしている配偶者で、内縁関係の人は含まれません(年末調整のしかた12ページ、タックスアンサーNo.1191)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
あなたとの続柄は誰から見た続柄ですか?
家族の欄は、申告するあなたから見た続柄です。所得税法施行規則第73条は「申告者との続柄」と定め、国税庁の記載例も子を「子」、親を「父」と書いています。右上の世帯主の欄は、向きを説明した文が国税庁の様式・記載例・年末調整のしかたに見当たらず、欄の名前どおりに読めば家族の欄と同じ向きです。迷う時は勤め先の担当か税務署に確かめてください。
自分が世帯主の時は何と書きますか?
「世帯主の氏名」に自分の氏名、「あなたとの続柄」に「本人」と書きます。国税庁の記載例(令和8年分・令和9年分)がこの形です。一人暮らしでもこの欄は書きます。迷う時は勤め先の担当か税務署に確かめてください。
夫が世帯主の時は何と書きますか?
「世帯主の氏名」に夫の氏名を書きます。続柄は、令和8年分・令和9年分の国税庁の記載例にこの形が無く、欄の名前どおり「あなたとの続柄」と読めば「夫」です。住民票では世帯主の夫から見てあなたは「妻」と書かれますが、申告書の欄とは名前が違います。勤め先から指示がある時はそれに従い、迷う時は勤め先の担当か税務署に確かめてください。
子どもは「長男」と「子」のどちらで書きますか?
国税庁の記載例は「子」で、子が4人いても全員「子」です。「長男」と書くのを誤りとした国税庁の文は見当たらないので、勤め先が「長男」「長女」と書くよう決めているならそれに合わせます。住民票では、嫡出子・養子・特別養子を「子」と書きます(住民基本台帳事務処理要領)。迷う時は勤め先の担当か税務署に確かめてください。
義理の父母は何と書きますか?
申告書での書き方は、国税庁の様式・記載例・年末調整のしかたに見当たりませんでした。住民票の要領の例にも義理の父母の書き方は無く、健康保険の被扶養者(異動)届では「義父母」の番号を選ぶ形です。勤め先に決まりがあればそれに合わせ、無ければ勤め先の担当か税務署に確かめてください。
息子の妻は何と書きますか?
国税庁の記載例にはありません。住民票の要領では、続柄の例に「子の妻」が挙がっています。申告書に書く時は勤め先の決まりに合わせ、迷う時は勤め先の担当か税務署に確かめてください。
保険料控除申告書の受取人の続柄はどこに書きますか?
令和8年分の保険料控除申告書には、受取人の続柄を書く欄はありません。生命保険料の欄は「保険金等の受取人の氏名」だけです。続柄を書くのは「年齢23歳未満の扶養親族」の欄で、記載例は「子」です。迷う時は勤め先の担当か税務署に確かめてください。
書く順番のまとめ|上の欄から家族の欄まで
- 世帯主がだれかを確かめます。分からなければ住民票で見ます(写しを取るなら、世帯主の氏名と続柄も載せるよう頼みます)。
- 右上の「世帯主の氏名」を書きます。自分が世帯主なら自分の氏名です。
- 「あなたとの続柄」を書きます。自分が世帯主なら記載例どおり「本人」です。世帯主が自分以外の時は記載例が無いので、勤め先の指示も確かめます。
- 源泉控除対象配偶者の行は、続柄の欄に斜線があるので書きません。
- 源泉控除対象親族と16歳未満の扶養親族の欄に、あなたから見た続柄(記載例は「子」「父」)を書きます。世帯主が自分以外の時は、住民票の続柄(世帯主から見た続柄)をそのまま写しません。
- 他の所得者が控除を受ける扶養親族等がいれば、親族の続柄と、控除を受ける他の所得者の続柄の2つを書きます。
- 兼用様式の特定親族・所得金額調整控除の欄と、保険料控除申告書の「年齢23歳未満の扶養親族」の欄も、あなたから見た続柄で書きます(記載例は「子」)。
- 勤め先の決まり(「長男」「長女」と書くかなど)を確かめて出します。
年末調整で出す書類の全体と会社側の手順は、年末調整のやり方にまとめています。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、勤め先の担当、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
参考・出典(参照日はすべて2026-11-18)
- 令和9年分 給与所得者の扶養控除等(異動)申告書(PDF)・令和8年分 同(PDF) — 国税庁(表面の欄の名前と並び、源泉控除対象配偶者の行の斜線、裏面の1⑶・2⑼・2⑽)
- 令和9年分 給与所得者の扶養控除等申告書の記載例(PDF)・令和8年分 同の記載例(PDF)・令和8年分の様式の二次元コードが示す記載例(PDF) — 国税庁(世帯主の氏名、あなたとの続柄、家族の欄の続柄、異動月日及び事由の例)
- 令和9年分 給与所得者の扶養控除等申告書(簡易な申告書)の記載例(PDF)・令和8年分 同(PDF) — 国税庁(簡易な申告書で書く欄と説明❶❷、世帯主の欄は空欄)
- A2-1 給与所得者の扶養控除等の(異動)申告 — 国税庁(手続の案内・様式と記載例の一覧)
- 令和8年分 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(PDF)・同 記載例(PDF) — 国税庁
- 令和8年分 給与所得者の保険料控除申告書(PDF)・同 記載例(PDF)・令和7年分 給与所得者の保険料控除申告書(PDF) — 国税庁(各欄の名前、年齢23歳未満の扶養親族の範囲と注意)
- 令和8年分 年末調整のしかた(8〜15ページ・43ページ。一括PDFは「世帯主」「続柄」で全文を検索) — 国税庁
- タックスアンサー No.1191 配偶者控除・同 質疑応答Q1 いわゆる内縁の妻 — 国税庁(令和8年4月1日現在法令等)
- 所得税法施行規則(第1条の3、第1条の4、第73条、第74条の5) — e-Gov法令検索
- 住民基本台帳事務処理要領(令和8年6月14日施行)・住民基本台帳等 — 総務省(8・11・12・44ページ)
- 住民記録システム標準仕様書【第6.1版(令和8年3月25日版)】 — 自治体システム等標準化検討会(総務省のサイトに掲載・1.1.11「続柄」)
- 家族を被扶養者にするとき、家族を被扶養者から外すとき、被扶養者の届出事項に変更があったとき・健康保険 被扶養者(異動)届(該当・記入例) — 日本年金機構
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月20日時点の国税庁・総務省・日本年金機構の公表資料と法令に基づく参考情報です。様式や取扱いは変わる場合があります。個別の書き方や控除の可否は、勤め先の担当、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。