申請ガイド
補助金の消費税仕入控除税額とは|返還額の計算と申告後の報告義務
補助金の消費税仕入控除税額は交付規程で申請時の減額と確定申告後の報告が定められて...
AI導入・DXに使える補助金・助成金の情報メディア
AI導入・DX推進に使える補助金・助成金の解説記事
補助金の消費税仕入控除税額は交付規程で申請時の減額と確定申告後の報告が定められて...
人材開発支援助成金の申請書類の公式ダウンロード先と、様式第4-1号・4-2号の欄...
取得財産等管理台帳(様式第7)の記入例を項目別に解説。単価50万円(税抜き)以上...
ものづくり補助金の事業化状況報告は、補助事業終了後5年間・合計6回が義務です。交...

補助金の事業期間が年度をまたぐとどうなる?交付決定日から起算する国の補助金と年度...
ものづくり補助金の遂行状況報告書は実績報告書とは別物。交付規程第14条の中身、中...
精算払いとは事業完了・実績報告の後に補助金が振り込まれる方式。概算払いとの違い、...
補助金の返還・交付取消は目的外使用・処分制限期間内の財産処分・賃上げ目標未達・報...
リスキリング補助金・助成金は単一の制度名ではなく、企業向けの人材開発支援助成金と...
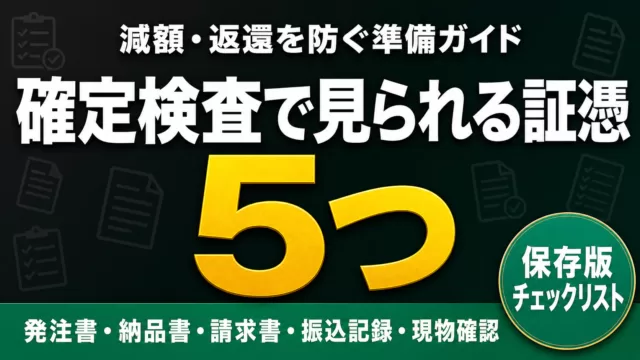
補助金の確定検査で照合されるのは、発注書・納品書・請求書・振込記録・現物確認の5...